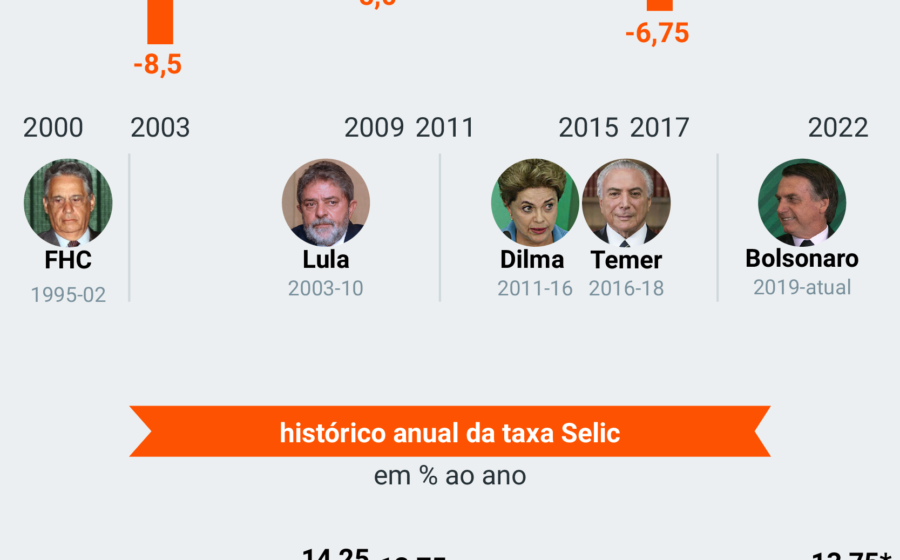
O Banco Central manteve a Selic em 13,75% na quarta-feira (4), mas a trégua durou poucas horas. A pressão por cortes imediatos já voltou a dominar o noticiário e o presidente Lula deve tocar no tema da responsabilidade fiscal no pronunciamento de domingo — um aceno ao mercado que, na prática, pouco muda o cenário de curto prazo.
O fato é que a autoridade monetária entrou num beco sem saída. Se não reduzir a taxa nas três próximas reuniões, antes da Sexta-Feira Santa de 2027, será execrado. Se cortar sem que as expectativas de inflação cedam, perde credibilidade e vê o dólar disparar.
O tamanho do aperto nas condições financeiras
Não é só a Selic que assusta. No mercado de títulos de longo prazo — vencimentos acima de dois anos —, as taxas voltaram a níveis vistos apenas no pânico de janeiro de 2025. Isso significa que o custo real de financiamento para empresas e famílias segue elevado, independentemente do que o Copom decida nas próximas semanas.
Condições financeiras apertadas envolvem um combo: juros de mercado, câmbio, risco-país, bolsas e commodities. Todos andaram para o lado restritivo nas últimas semanas. O BC pode piorar a situação se agir de forma brusca, mas não tem como fazer milagre sozinho.
O que o mercado precifica para 2025 e 2026
- Selic estável a 13,75% até meados ou fim de 2025, segundo projeção de grandes bancos
- PIB 2027 com crescimento “cada vez mais devagar” — magnitude da desaceleração ainda incerta
- Inflação esperada acima da meta, o que eleva o prêmio de risco nas curvas de juros
A incerteza fiscal pesa mais que a monetária. Donos de capital cobram prêmios maiores porque não sabem qual será o desenho do novo arcabouço, nem quem vai operá-lo no Congresso. O comunicado do próprio BC resume: “um aumento significativo das incertezas em torno do cenário base”.
Por que Lula 4 não deve surpreender no fiscal
A expectativa de nomes heterodoxos para a diretoria do BC — com Gabriel Galípolo como símbolo — acirrou os ânimos nas últimas semanas. O boato de uma “bancada de oposição” dentro da autoridade monetária fez o mercado precificar risco adicional antecipadamente.
Mas a fala de domingo deve se limitar a generalidades sobre prudência. O programa fiscal de Lula 4 tende a ser um remendo do Lula 3: pode funcionar, mas não alivia de forma relevante o custo de capital. Sem mudança institucional forte, a mediocridade do crescimento baixo persiste.
O que observar nas próximas semanas
Três variáveis vão ditar o ritmo daqui para frente: a velocidade da desaceleração econômica real, a disposição política para aprovar medidas de contenção de gastos no Congresso e a trajetória do dólar frente às incertezas externas (juros nos EUA, petróleo, China).
Enquanto isso, o BC segue no mato sem cachorro: passageiro de uma agonia macroeconômica que começou no fim de 2024 e não tem data para terminar. Quem acompanha decisões de investimento ou financiamento deve trabalhar com cenário de juros altos por mais tempo — e preparar caixa para a volatilidade que vem junto.