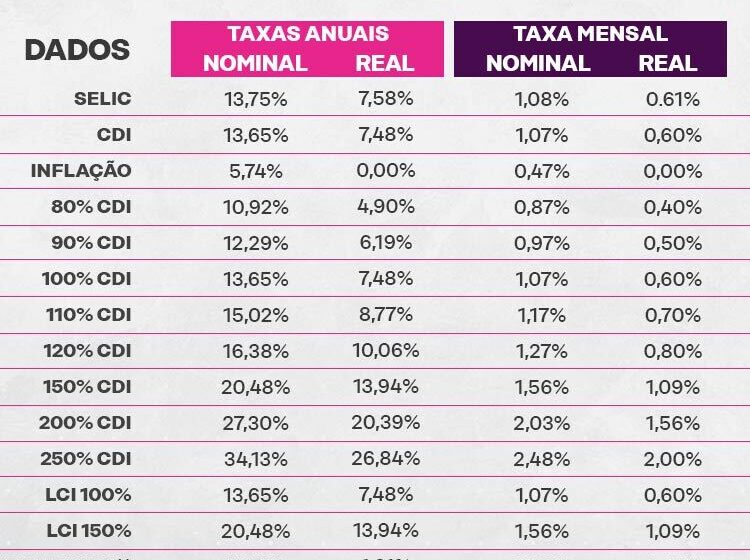
O Comitê de Política Monetária (Copom) freou o ciclo de cortes e manteve a Selic em 13,75% ao ano. A decisão interrompe cinco reduções seguidas e reacende a dúvida: como proteger o capital num cenário de juros altos por mais tempo?
A resposta dos grandes gestores é direta: a renda fixa pós-fixada continua no comando. Títulos atrelados ao CDI ou à própria Selic oferecem escudo contra a volatilidade recente, que derrubou a Bolsa em 18% e fez o dólar saltar 9% em poucos dias.
Por que o pós-fixado virou refúgio obrigatório
Segundo Marcelo Freller, do C6 Bank, a turbulência nos juros futuros e no câmbio exige postura conservadora. “Nossa principal classe de ativos continua sendo a dos pós-fixados”, afirma. A lógica é simples: esses papéis acompanham a taxa básica dia a dia, eliminando o risco de marcação a mercado na curva longa.
O número que chama atenção vem de um levantamento interno do banco: o Tesouro Selic 2028 projeta retorno real líquido de 6,67% em horizonte de um ano, já descontados Imposto de Renda e inflação projetada. É um “CDI garantido” com liquidez diária.
Pedro Moreira, da One, reforça: não houve queda expressiva na curva de juros que justifique trocar de estratégia. Enquanto a Selic real seguir elevada, o custo de oportunidade de sair do pós-fixado permanece alto.
IPCA+: proteção real, mas com prazo certo
Os títulos indexados à inflação (IPCA+) seguem no radar, especialmente para quem tem horizonte mais longo. Um CDB com remuneração de IPCA + 7,05% ao ano entrega retorno real líquido de 4,98% em doze meses, pela mesma projeção do C6.
Eduardo Amorim, da Manchester, destaca o atrativo: taxas reais historicamente altas e previsibilidade no vencimento. O alerta fica para os prazos longos. Quem precisar resgatar antes do prazo fica exposto à marcação a mercado — e a volatilidade atual pode transformar ganho em prejuízo num piscar de olhos.
- Curto prazo (até 3 anos): oportunidade clara, risco controlado.
- Longo prazo (5+ anos): só para quem não mexer no dinheiro até o vencimento.
O fantasma fiscal que assombra a curva
Mas o efeito mais relevante aparece na origem da instabilidade. A reação violenta do mercado — juros futuros subindo mais de 2%, Bolsa no menor nível desde 2020 — reflete o medo de expansão fiscal descontrolada.
O Boletim Focus já incorporou o pessimismo: projeção do IPCA para 2024 subiu a 5,22%, e a Selic esperada para o fim do ano foi para 13,5%. Para 2025, a taxa terminal prevista saltou de 11,75% para 12,5%. Juros altos por mais tempo encarecem crédito, pressionam empresas e travam investimentos produtivos.
E a Bolsa? Oportunidade para quem tem estômago
Fora da renda fixa, há espaço — com ressalvas. Arthur de Almeida, da Suno, vê a queda recente como porta de entrada para quem pensa em cinco ou dez anos. “Priorize empresas conservadoras, balanços sólidos, baixa dívida”, orienta. Evite apostas especulativas em companhias alavancadas; o custo de rolamento da dívida vai subir.
Pedro Moreira adiciona a peça final: diversificação internacional não é opcional. Exposição a dólar e ativos no exterior funciona como seguro de portfólio justamente nos momentos de estresse doméstico como o atual.
O que observar daqui para frente
O jogo virou para “juros altos por tempo prolongado”. Mantenha o núcleo da carteira em pós-fixados curtos (Tesouro Selic, CDBs de liquidez diária). Use IPCA+ curto para alongar duration com proteção real. Reserve parcela menor para ações de qualidade e ativos dolarizados. O gatilho para mudar a estratégia será a âncora fiscal: se o governo entregar regras críveis de controle de gasto, a curva fecha e a Bolsa reage. Até lá, a defesa paga 6,67% real ao ano.