Mais de 20 entidades tributárias assinaram carta aberta exigindo o adiamento da CBS para 2028, citando falhas graves nos sistemas públicos e prazos impossíveis para adequação. A proposta prevê usar 2027 como ano de testes reais antes da vigência efetiva.
O pedido expõe um abismo entre o calendário oficial e a realidade operacional das empresas — e quem ignorar os sinais pode pagar caro na transição.
O gargalo da alíquota: duas semanas para decidir o ano todo
O Senado tem até 15 de dezembro para fixar a alíquota da CBS. A partir daí, restam pouco mais de 15 dias úteis até 1º de janeiro para que empresas de todos os portes:
- Calculem o impacto real na carga tributária efetiva
- Renegociem contratos de longo prazo com fornecedores e clientes
- Atualizem tabelas de preços e margens de lucro
- Parametrizem ERPs e sistemas de nota fiscal
Para setores com cadeias longas ou regulação específica — como saúde, energia e telecom — o prazo é tecnicamente inviável.
Sistema de apuração assistida: a ferramenta que não existe
A Receita Federal prometeu uma plataforma que cruzaria dados de operações para calcular CBS e IBS automaticamente. Em outubro de 2025, o ambiente ainda não roda em produção.
Sem a ferramenta, contadores e departamentos fiscais não conseguem simular cenários, validar créditos ou testar integrações. O “ano de testes” de 2026 virou ano de espera.
Adaptação interna: o custo invisível que ninguém contabilizou
Cada empresa precisa reescrever regras de:
- Classificação fiscal de itens (NCM/CEST)
- Apuração de créditos de não cumulatividade
- Regras de destaque em nota fiscal eletrônica
- Controles de diferenças entre regimes antigos e novos
Fornecedores de software (ERP, TMS, WMS) ainda não entregaram versões homologadas. O atraso público virou gargalo privado.
Conflito federativo: IBS e CBS em tribunais diferentes
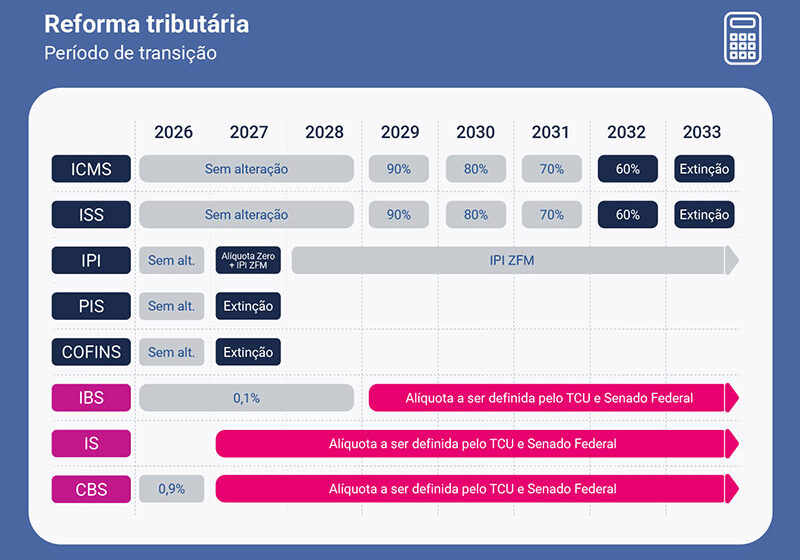
Em 2027, o IBS entra com alíquota de 0,1% — apenas para testar a máquina. Mas IBS (estadual/municipal) e CBS (federal) terão competências judiciais distintas.
Uma mesma operação pode gerar decisões contraditórias: a Justiça Federal entende de um jeito, a Estadual de outro. Sem instância unificada de harmonização, a insegurança jurídica explode antes mesmo da alíquota cheia.
O que as 25 signatárias querem, na prática
A carta não pede revogação — pede cronograma realista. Os pontos centrais:
- Vigência da CBS apenas em 2028
- 2027 dedicado a testes com dados reais, sem sanções
- Publicação da alíquota com antecedência mínima de 90 dias
- Portal de apuração assistida operacional antes do início
- Mecanismo de uniformização de entendimentos entre esferas
Gustavo Brigagão, presidente do CESA, resume: “Não é resistência à reforma. É exigência de condições mínimas para que ela funcione.”
O que observar nos próximos 60 dias
Três marcos definirão se o adiamento vira realidade ou se o caos operacional vira regra:
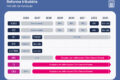
- Até 15/12: Senado vota alíquota da CBS — prazo final para pressão política
- Janeiro/2026: Entrada do IBS teste (0,1%) — primeiro stress real dos sistemas
- Março/2026: Entrega prometida do portal de apuração assistida — data-chave para credibilidade
Empresas que já mapearam gaps em seus ERPs e contratos estão à frente. Quem espera a definição oficial para começar a se mexer pode chegar em janeiro de 2026 sem nota fiscal válida, sem crédito apurado e sem defesa judicial pronta.
A reforma não será julgada pela data no Diário Oficial, mas pela capacidade de gerar nota fiscal correta no primeiro dia útil de 2027. O relógio corre — e não espera regulamento.