Mais de 20 das mais respeitadas entidades de Direito Tributário do país assinaram uma carta aberta pedindo o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: um calendário apertado, sistemas inoperantes e o risco real de insegurança jurídica para empresas de todos os portes.
O documento, divulgado no último sábado (31), não contesta a reforma — apoia seus objetivos de simplificação e transparência. Mas alerta: sem condições técnicas e jurídicas mínimas, o novo modelo pode nascer travado, gerando custos extras e disputas judiciais em cascata.
O gargalo da alíquota: duas semanas para decidir o ano inteiro
O ponto mais crítico exposto na carta é a definição da alíquota da CBS. O Senado tem até 15 de dezembro para fixar o percentual. Se o prazo for usado integralmente, as empresas terão pouco mais de 15 dias para avaliar impactos, renegociar contratos, revisar preços e adaptar operações antes de 1º de janeiro.
Para setores com cadeias longas ou margens comprimidas, esse intervalo é impraticável. A carta enfatiza que cada segmento econômico tem particularidades que impedem uma análise padronizada em tempo recorde.
Sistema de apuração assistida: a ferramenta que não funciona
O mecanismo que deveria auxiliar o cálculo da CBS e do IBS (Imposto sobre Bens e Serviços) usando dados das operações dos contribuintes ainda não está plenamente operacional. Sem ele, as empresas não conseguem testar procedimentos, validar parametrizações nem treinar equipes com antecedência segura.
O ano de testes de 2026, previsto no calendário original, não cumpriu sua finalidade — sobretudo pelos atrasos do próprio poder público na entrega de regras e ferramentas.
O que as empresas precisam adaptar (e não tiveram tempo)
- ERPs e sistemas de gestão: parametrização tributária, regras de crédito e débito, novas bases de cálculo
- Emissão de notas fiscais: layout, campos obrigatórios, integração com o portal nacional
- Controles internos: conciliação de créditos, apuração de bases, geração de obrigações acessórias
- Contratos e precificação: revisão de cláusulas de repasse, reequilíbrio econômico-financeiro
Os atrasos na definição de regras públicas comprimiram o prazo para todas essas frentes simultaneamente.
O risco judicial que ninguém está falando
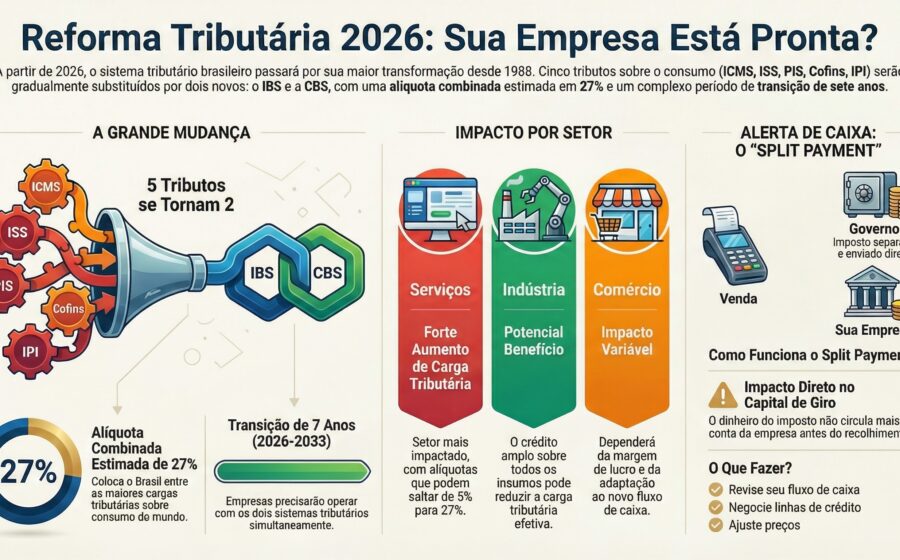
Um ponto técnico, mas explosivo: o IBS começa a incidir em 2027 com alíquota de 0,1%, enquanto a CBS estreia em 2027 ou 2028. Como ambos podem incidir sobre a mesma operação, mas estão sujeitos a competências jurisdicionais distintas (estadual/municipal vs. federal), existe risco concreto de decisões contraditórias para um mesmo fato gerador.
Não há, hoje, estrutura processual adequada para harmonizar esses conflitos. A carta pede a criação de mecanismos específicos antes da vigência efetiva.
O que disse o presidente do CESA
Gustavo Brigagão, presidente nacional do Centro de Estudos das Sociedades de Advogados, resumiu a posição das 25 signatárias: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica. A reforma não pode começar a funcionar sem que estejam asseguradas as condições necessárias para isso.”
O que observar daqui para frente
O Senado tem até meados de dezembro para definir a alíquota da CBS. Se o prazo for mantido, a janela de adaptação real para as empresas será de semanas — não meses. Acompanhe:
- Votação do projeto de lei complementar que fixa a alíquota de referência
- Publicação de atos normativos regulamentando o sistema de apuração assistida
- Posicionamento do Ministério da Fazenda sobre o pedido de adiamento
- Eventuais medidas provisórias ou projetos de lei alterando o calendário
Para gestores e contadores, a recomendação prática é iniciar agora a mapeamento de gaps nos sistemas internos e a revisão de contratos de longo prazo — independentemente do desfecho político. O custo de não se preparar supera, de longe, o custo de se preparar antecipadamente.