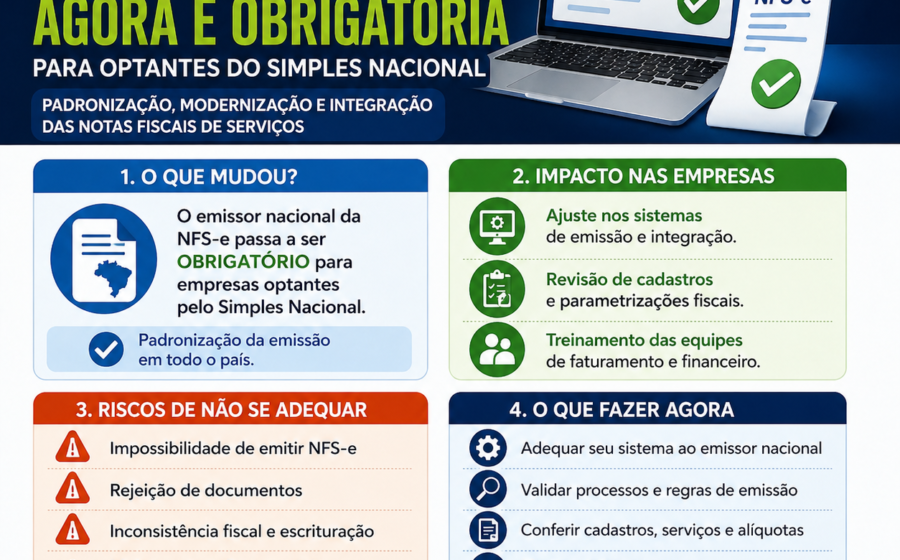
Desde 1º de novembro, micro e pequenas empresas do Simples Nacional que prestam serviços sujeitos ao ISS são obrigadas a emitir a Nota Fiscal de Serviços Eletrônica (NFS-e) exclusivamente pelo sistema nacional. Quem insistir nos portais municipais antigos terá o documento rejeitado, travando o faturamento e atrasando recebimentos.
A mudança centraliza a emissão em um único ambiente da Receita Federal, padronizando layout e regras para mais de 5 mil municípios. Mas a transição esconde armadilhas técnicas que podem gerar multas municipais ou erros em cascata na contabilidade.
Quem entra e quem fica de fora
A regra atinge MEs e EPPs optantes pelo Simples. MEIs já usam o emissor nacional desde setembro de 2023 e não precisam fazer nada. Comércio e indústria (que emitem NF-e de mercadorias) também ficam fora, assim como empresas do Lucro Presumido ou Real, que seguem as normas de cada prefeitura.
Na prática, se você presta serviço e fatura até R$ 4,8 milhões por ano no Simples, a obrigação é sua. O antigo portal da prefeitura — como a “Nota do Milhão” em São Paulo — serve agora apenas para consultar notas emitidas até 31 de outubro.
O ganho real: padronização e o fim do “caos municipal”
Até outubro, cada cidade tinha seu sistema, layout e cadastro próprios. Uma empresa que atendia clientes em três municípios diferentes precisava dominar três plataformas distintas. Com o emissor nacional (nfse.gov.br), o leiaute é único e a base de dados, centralizada.
Essa unificação beneficia o fisco: o cruzamento entre notas emitidas e receitas declaradas fica automático e imediato. Divergências que antes levavam meses para aparecer agora saltam aos olhos no fechamento mensal. Para o contribuinte, a exigência é clara: conferir os valores todo mês deixou de ser boa prática e virou necessidade de sobrevivência.
Os códigos que você não pode errar
A nota nacional exige classificações mais rígidas que os sistemas municipais antigos. Errar aqui significa replicar o erro em todas as emissões seguintes. Atenção aos dois campos críticos:
- Código de tributação nacional (LC 116): identifica o serviço na lista federal.
- NBS (Nomenclatura Brasileira de Serviços): classifica a atividade em detalhe e será a base para calcular a CBS e o IBS da reforma tributária a partir de 2027.
Outros campos obrigatórios incluem o local de incidência do ISS, o regime tributário (Simples Nacional) e a indicação de retenção do ISS pelo tomador, quando houver.
Primeiro acesso: o ritual que evita retrabalho
O caminho começa no portal nfse.gov.br, no aplicativo oficial ou via API para sistemas integrados. O login exige conta gov.br (nível prata ou ouro) ou certificado digital ICP-Brasil. No primeiro acesso, a empresa valida dados e cria o perfil de emissão — a inscrição municipal deve estar ativa e regular.
Especialistas recomendam um passo extra antes de emitir a primeira nota real: cadastrar os serviços mais frequentes e os principais clientes nos “cadastros de apoio”. Esse investimento de minutos economiza horas de digitação repetida e reduz drasticamente erros de digitação.
Integração via software: o alerta para quem usa ERP
Se sua empresa emite notas através de um sistema de gestão (ERP) ou plataforma de contabilidade online, a integração antiga com a prefeitura parou de funcionar em novembro. A nova conexão exige certificado digital ICP-Brasil (A1 ou A3) e desenvolvimento conforme a API nacional.
Verifique com seu fornecedor de software se a atualização já foi homologada. Empresas que tentarem emitir pelo layout municipal antigo receberão erro de schema e terão a nota rejeitada.
Multas, instabilidade e a reforma tributária
A resolução CGSN nº 191 não criou multa federal específica. As penalidades por falta ou emissão irregular continuam nas mãos de cada município — valores e critérios variam. Se o sistema nacional cair, a orientação oficial é registrar a falha (prints, data e hora), emitir assim que normalizar e avisar o contador para avaliar o procedimento correto junto à prefeitura.
Importante: a mudança não altera a carga tributária atual. O cálculo do ISS no Simples continua igual. A NBS e o padrão nacional preparam o terreno para a CBS e o IBS, que só entram em vigor em 1º de janeiro de 2027. Até 31 de dezembro de 2026, as regras do Simples permanecem inalteradas.
O que observar daqui para frente
O próximo marco não é fiscal, mas tecnológico: a obrigatoriedade da integração via API para volumes maiores de emissão deve ser ampliada em resoluções futuras. Empresas que ainda emitem “na mão” pelo portal web precisam planejar a automação para não gargalar o financeiro. Enquanto isso, a rotina mensal de conciliação entre o faturamento no emissor nacional e a escrituração contábil virou o principal escudo contra autuações municipais.