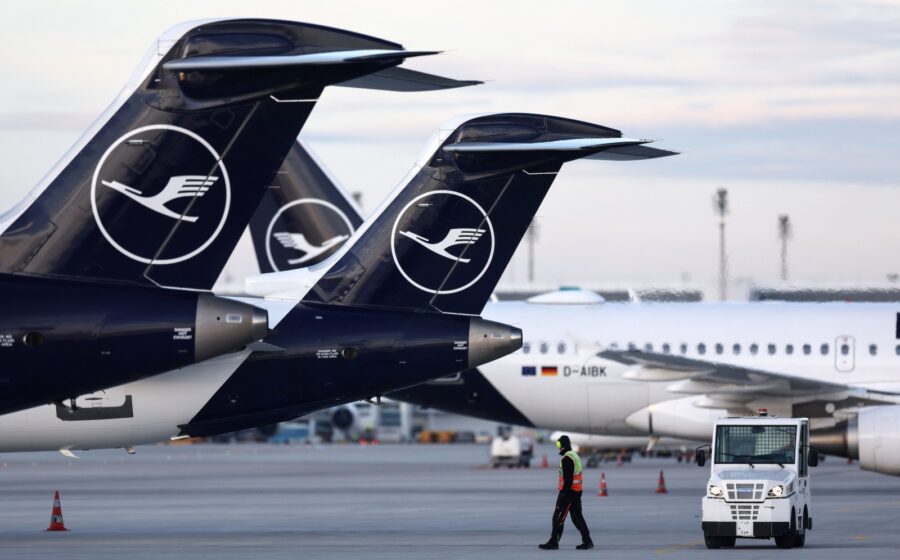
A Lufthansa cortou o teto da projeção de lucro para 2026 após calcular que a conta do querosene de aviação baterá 9,3 bilhões de euros (cerca de R$ 57,1 bilhões) no próximo ano. Mesmo com o alerta, as ações da alemã subiram mais de 3% nas primeiras horas de negociação desta terça-feira (3).
Como uma empresa avisa que vai ganhar menos e ainda assim agrada o mercado? A resposta está nos detalhes do terceiro trimestre e na estratégia de proteção de custos que a gestão vem montando silenciosamente.
O choque do combustível e a guerra no Irã
O cenário geopolítico pesou. A escalada de tensões no Irã empurrou o preço do barril para patamares que forçaram todas as grandes aéreas europeias a reverem planilhas. A Lufthansa admite que o custo total com fuel subiu mais de 400 milhões de euros (R$ 2,46 bilhões) apenas na comparação anual.
Para 2026, a faixa de lucro operacional (EBIT) passou de 1,7 bi a 2,2 bi de euros para 1,7 bi a 2,0 bi de euros. O piso não mudou, mas o teto caiu 200 milhões de euros — exatamente a conta extra do combustível que os hedges atuais não cobrem.
Por que o mercado ignorou o aviso e comprou a ação
O terceiro trimestre — sazonalmente o mais forte do ano na Europa — entregou 1,4 bilhão de euros de EBIT, acima do consenso de 1,37 bi. O CEO Carsten Spohr foi direto: a receita cresceu o suficiente para absorver o choque de meio bilhão no custo do querosene.
Três pilares sustentaram o resultado:
- Demanda premium: passageiros pagando mais por assentos de maior valor, especialmente nas rotas Ásia e América do Norte.
- Reservas de última hora: clientes comprando mais perto do voo, mas aceitando tarifas mais altas.
- Disciplina de custos: o programa de reestruturação interno começa a mostrar números, segundo o analista Alex Irving (Bernstein).
A blindagem de 2027 já começou
Spohr revelou que 75% do combustível do primeiro semestre de 2027 já está protegido via hedge. A meta é fechar a cobertura total do ano que vem ainda em 2024. Isso retira a volatilidade do barril da equação de curto prazo e dá previsibilidade ao caixa.
O CFO Till Streichert, porém, coloca três variáveis na mesa para o quarto trimestre: demanda global, preço do fuel no spot e performance da Lufthansa Cargo. A divisão de cargas vem oscilando e pode ser o fiel da balança para fechar o ano no meio da faixa guidance.
O que o investidor deve monitorar daqui para frente
A recompensa para quem leu até aqui: a combinação de hedge adiantado + demanda premium resiliente + reestruturação operacional cria um piso de proteção raro no setor. Se o barril não disparar além do cenário base, a Lufthansa tem espaço para revisar o guidance para cima no próximo balanço — analistas já falam em “revisões positivas de um dígito baixo”.
Fique de olho em dois gatilhos: a finalização dos contratos de hedge para 2027 (prevista para as próximas semanas) e o relatório de capacidade da IATA para o inverno europeu. Ambos ditam se o piso de 1,7 bi vira o novo teto.