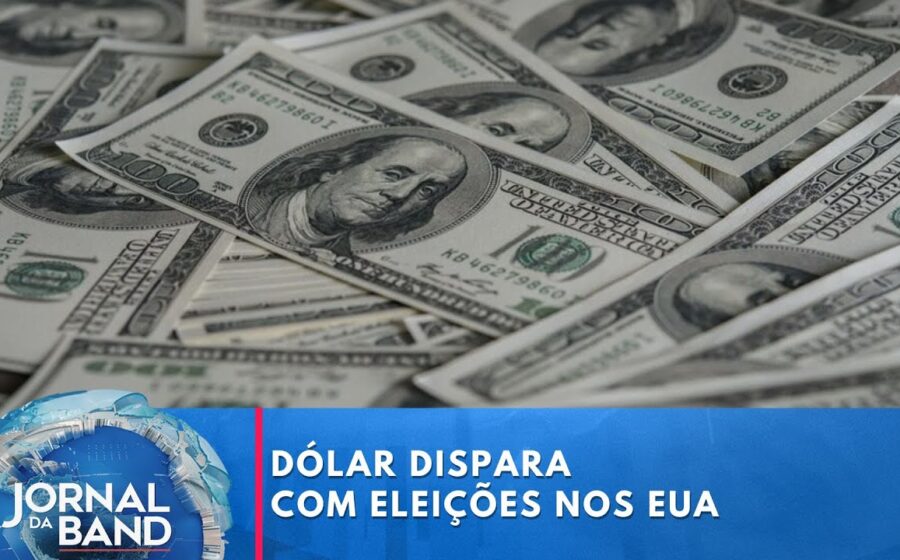
O dólar disparou 0,88% nas primeiras horas desta terça-feira, atingindo R$ 5,494 — alta muito superior à estabilidade observada no exterior, onde a moeda subia apenas 0,07%. Dois vetores explicam o movimento: a repercussão de uma proposta heterodoxa para derrubar a Selic e o desenrolar das eleições legislativas americanas.
Mas o que realmente assusta o mercado não é o ruído político. É a possibilidade de o governo adotar um diagnóstico que inverte a lógica fiscal vigente há décadas.
A tese que coloca juros no centro do problema fiscal
André Lara Resende, um dos arquitetos do Plano Real, voltou a defender em artigo recente que o endividamento explosivo do Brasil não nasce do gasto primário, mas da própria taxa Selic. A conta fecha assim: juros a 13,75% ao ano fazem a dívida crescer mais rápido que o PIB.
Hoje, a dívida bruta consome 82,9% do PIB — maior patamar desde 2021. Equilibrar essa trajetória exigiria, pelas contas convencionais, um ajuste de pelo menos R$ 250 bilhões em quatro anos. A saída de Lara Resende passa por “tabelar” a Selic, travando-a em patamar inferior ao atual.
A ideia circula nos bastidores desde o fim de semana. E já rachou a base de economistas próximos ao PT: parte deles considera a simples menção à proposta um ruído desnecessário que assusta investidores.
Por que o mercado reagiu mais forte aqui do que lá fora
O diferencial de 0,81 ponto percentual entre a alta local e a externa expõe a fragilidade específica do Brasil. Não é apenas aversão a risco global — é reprecificação do risco-país.
- Dólar no Brasil: +0,88% (R$ 5,494)
- Dólar no exterior (DXY): +0,07%
- Dívida bruta/PIB: 82,9% (maior desde 2021)
- Ajuste fiscal necessário: R$ 250 bi em 4 anos
Na sexta-feira anterior, a moeda já havia fechado a R$ 5,447 — maior cotação desde dezembro de 2022. A formação da Ptax de fim de mês ampliou a volatilidade, mas o gatilho de fundo é a incerteza sobre a equipe econômica e a âncora fiscal.
Bolsa acumula queda de 20% e estrangeiros fogem
O Ibovespa recuou 0,74% para 167.921 pontos, quinta sessão consecutiva no vermelho. Desde o pico de 209 mil pontos, o índice desvalorizou cerca de 20%. Nicolas Gass, da GT Capital, resume: “O investidor voltou a cobrar prêmio de risco maior, principalmente pelo lado fiscal”.
O movimento reflete a desmontagem de uma aposta que vigorou entre o primeiro e o segundo turno: a vitória de um candidato alinhado ao mercado. Com o resultado inverso, a Bolsa devolveu os 7% ganhos naquele intervalo — impulsionados por varejo, construção e consumo.
Só na quarta-feira passada, o saldo de capital externo na B3 registrou saída de R$ 2,8 bilhões. Não é pânico isolado. É realocação estrutural.
EUA: Congresso dividido pode atingir o Brasil de forma indireta
Enquanto o Brasil digere sua própria crise fiscal, americanos elegeram 435 deputados e 35 senadores. A expectativa de avanço democrata na Câmara abre caminho para investigações sobre decisões da Casa Branca — incluindo a concessão de vistos a Flávio Bolsonaro e a política tarifária de Trump, que gerou atritos comerciais com o Brasil no passado.
As apurações não miram o Brasil diretamente. Mas qualquer revisão de acordos comerciais ou postura diplomática pode respingar na balança comercial e no fluxo de capitais.
Mercado de trabalho no pico — e agora?
No front doméstico, a Pnad Contínua mostrou desemprego a 5,2% no trimestre até setembro — menor nível da série histórica iniciada em 2012. André Valério, do Inter, vê “mercado muito próximo do pico, com pouco espaço para melhorar”. A massa salarial real deve fechar o ano crescendo cerca de 3,8%, mas a desaceleração já aparece na margem.
António Ricciardi, do Daycoval, confirma: a renda ainda sustenta o consumo, mas o dinamismo arrefece. Para o BC, isso pode significar menos pressão inflacionária pela via da demanda — desde que o câmbio não desande.
Wall Street amplifica a cautela: tech decepciona e petróleo recua
O cenário externo não ajudou. S&P 500 (-2,10%), Dow Jones (-1,09%) e Nasdaq (-2,86%) fecharam em forte queda. Balanços de Google, Microsoft e Amazon frustraram expectativas — especialmente no Capex, que permanece elevado apesar de receitas abaixo do consenso.
O Brent caiu a US$ 112,33 o barril (-0,98%), aliviando pressões de custo, mas sinalizando demanda global mais fraca.
O que observar nas próximas sessões
A combinação de proposta heterodoxa no fiscal, transição de governo indefinida, saída de estrangeiros e deterioração externa cria um coquetel volátil. Três variáveis ditam o ritmo daqui para frente:
- Definição dos nomes da equipe econômica e sinalização sobre a âncora fiscal
- Desdobramento das apurações no Congresso americano e impacto em relações comerciais
- Comportamento da curva de juros longa — termômetro da credibilidade fiscal
Quem acompanha posições em dólar, ações ou renda fixa prefixada deve monitorar a Ptax de fechamento e os leilões do BC. A volatilidade não é ruído: é o preço da incerteza sendo descoberto em tempo real.