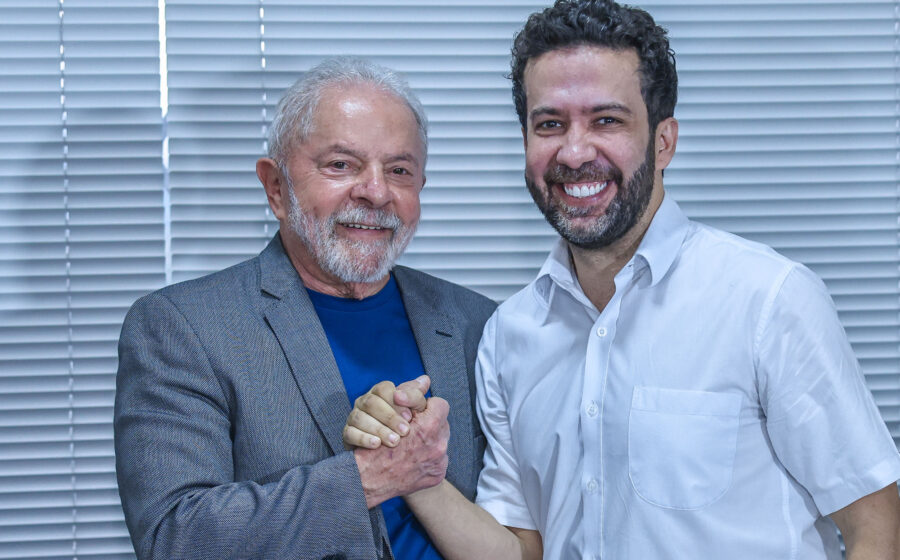
O deputado André Janones desembarcou em Buenos Aires esta semana, mas a resposta de Brasília surpreendeu analistas: o Palácio do Planalto não deve intervir na disputa interna do peronismo. A decisão sinaliza uma mudança tática na relação bilateral que pode afetar diretamente o fluxo comercial entre as duas maiores economias da América do Sul.
Por que a neutralidade de Lula muda o jogo
Historicamente, o Brasil costuma atuar nos bastidores para fortalecer aliados ideológicos em Buenos Aires. Desta vez, a ordem é não colocar o peso da Presidência na balança. Para investidores, isso reduz a previsibilidade sobre o futuro do Mercosul e das negociações comerciais com a União Europeia.
O movimento ocorre num momento em que a Argentina enfrenta inflação acima de 200% ao ano e reservas líquidas negativas. Qualquer ruído político adicional eleva o prêmio de risco dos ativos argentinos e, por contágio, pressiona o real e a curva de juros brasileira.
O que está em disputa no peronismo
A visita de Janones coincide com a definição das candidaturas para a eleição presidencial argentina de outubro. O peronismo rachou entre setores mais ortodoxos, alinhados ao ministro da Economia Sergio Massa, e alas kirchneristas que resistem ao ajuste fiscal exigido pelo FMI.
- Cenário Massa: continuidade do acordo com o Fundo, maior previsibilidade cambial.
- Cenário kirchnerista duro: risco de rompimento com o FMI, controles de capital e default seletivo.
A ausência de um “candidato de Lula” deixa o campo aberto para que a dinâmica interna argentina — e a pressão do FMI — ditem o ritmo.
Impacto direto no bolso do empresário brasileiro
A Argentina é o terceiro maior destino das exportações brasileiras, somando US$ 16,5 bilhões em 2023, segundo o MDIC. Setores como automotivo, trigo e máquinas dependem de pagamentos em dia e de câmbio funcional.
Com a neutralidade brasileira, três variáveis ganham peso nas planilhas de risco:
- Atração de dólares via “dólar soja” ou medidas similares para financiar importações do Brasil.
- Risco de barreiras não tarifárias se o próximo governo argentino buscar autossuficiência forçada.
- Calendário de pagamentos do swap cambial entre BCs, vital para a liquidez argentina no curto prazo.
O que observar daqui para frente
O próximo gatilho relevante é a reunião do FMI prevista para agosto, quando a quinta revisão do programa argentino será votada. Se o peronismo chegar dividido à votação, a liberação de US$ 7,5 bilhões pode travar — cenário que derrubaria as reservas argentinas a níveis críticos antes da eleição.
Para o tomador de decisão no Brasil, a lição é clara: a diplomacia presidencial abriu mão de influenciar o resultado. O hedge cambial e a diversificação de mercados deixam de ser opção defensiva e viram obrigação de carteira.