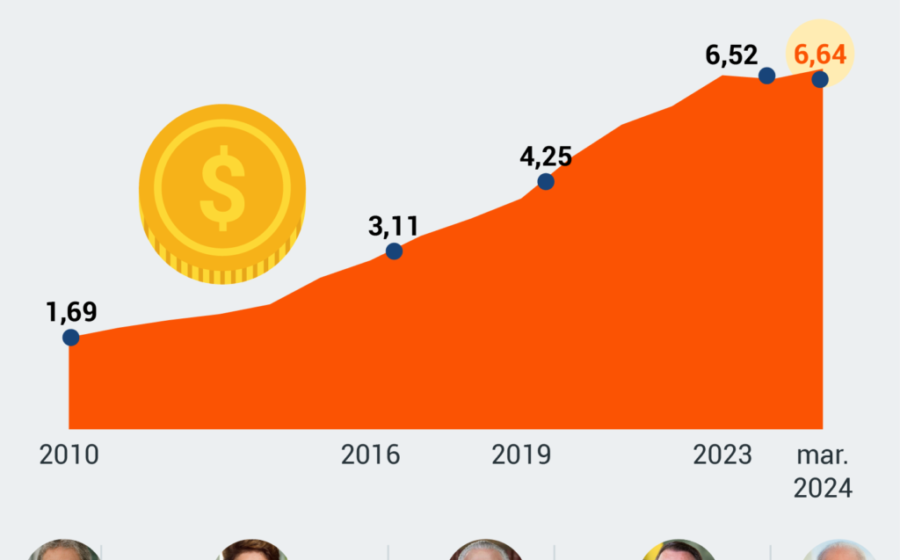
A dívida bruta do governo geral saltou de 71,7% para 82,9% do PIB em apenas quatro anos, marcando o maior patamar desde 2021. A trajetória expõe a falha das regras fiscais em ancorar expectativas de solvência e levanta uma questão incômoda: qual o custo real de adiar o ajuste estrutural?
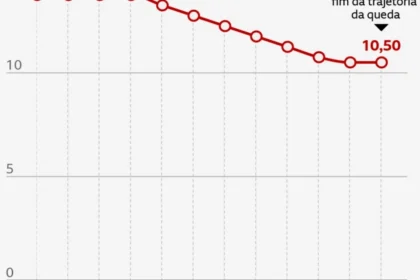
Quando o novo arcabouço foi lançado em 2023, o próprio governo projetava estabilização em 76,5% do PIB para 2026, condicionada à queda dos juros. Ocorreu o inverso: a Selic subiu. E não por acaso.
O círculo vicioso que eleva o custo da dívida
Estímulos fiscais expansionistas pressionam a inflação, forçando o Banco Central a manter juros mais altos. Ao mesmo tempo, a ausência de uma rota crível de estabilização faz com que investidores exijam prêmios de risco maiores. Resultado: o carregamento da dívida encarece e o estoque cresce ainda mais.
Apostar na queda dos juros sem o ajuste que a viabilizaria é inverter a causalidade: toma-se a consequência como premissa. Desse erro nascem as “soluções mágicas” — propostas que prometem alívio imediato sem impor custos a ninguém, mas que invariavelmente deixam a conta maior no futuro.
Quatro atalhos que não funcionam
A seguir, as principais ilusões que circulam no debate público e por que cada uma falha na prática:
- Endurecer o arcabouço sem cortar gastos: a receita extra veio majoritariamente de ganhos pontuais, enquanto despesas obrigatórias avançaram acima do teto da regra. O que sai da meta não sai da dívida.
- Elevar a meta de inflação: a ideia de que meta mais alta permite juros menores ignora o canal de expectativas. Sinalizar que a meta é móvel desancora preços e salários, exigindo Selic mais alta, não menor. O debate de 2023 já provou isso: adiou o ciclo de cortes.
- Indicações políticas para o Banco Central: autonomia apenas formal compromete a credibilidade no combate à inflação e torna o retorno à meta mais difícil e custoso.
- Subsídios generalizados a preços (combustíveis, energia): beneficiam também os mais ricos, custam caro ao fiscal e reprimem sinais de escassez. A alta não desaparece — é transferida para a dívida pública.
O que os números revelam sobre a armadilha fiscal
Desde 2020, a relação dívida/PIB avançou 11,2 pontos percentuais. No mesmo período, a despesa primária obrigatória cresceu consistentemente acima da inflação, enquanto a receita estrutural não acompanhou. A regra atual permite que parte desses gastos fique fora da meta de resultado primário — mas continua computando no endividamento.
Essa contabilidade dual cria uma ilusão de controle: o governo cumpre a meta formal, mas a dívida real segue subindo. Para o investidor, o sinal é claro: a trajetória não é sustentável sem revisão profunda do lado da despesa.
Por que o ajuste permanente é a única saída
Todas as alternativas listadas acima compartilham um traço comum: transferem o custo para o futuro. Aumentam a incerteza, elevam o prêmio de risco e, paradoxalmente, tornam o ajuste posterior mais doloroso.
Medidas com efeito permanente — revisão de benefícios tributários, redesenho de indexadores, controle de crescimento de despesas obrigatórias — têm impacto gradual, mas mudam a dinâmica de fundo. O desafio é político, não técnico: exige escolhas que redistribuem ônus no curto prazo para ganhar espaço fiscal no médio.
O que observar nos próximos trimestres
Acompanhe três variáveis que ditarão o ritmo da dívida até 2026: a evolução da receita líquida de transferências (descontados ganhos não recorrentes), o comportamento das despesas obrigatórias frente ao limite do arcabouço e a ancoragem das expectativas de inflação para 2025 e 2026. Se a projeção de mercado para o IPCA do ano seguinte permanecer acima de 3,5% por períodos prolongados, o espaço para queda de juros se fechará — e a dinâmica da dívida se tornará ainda mais adversa.