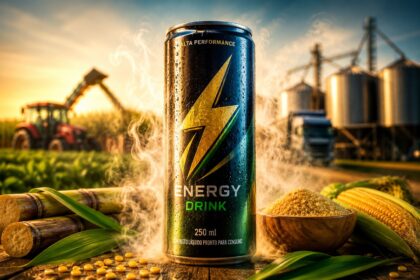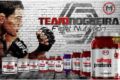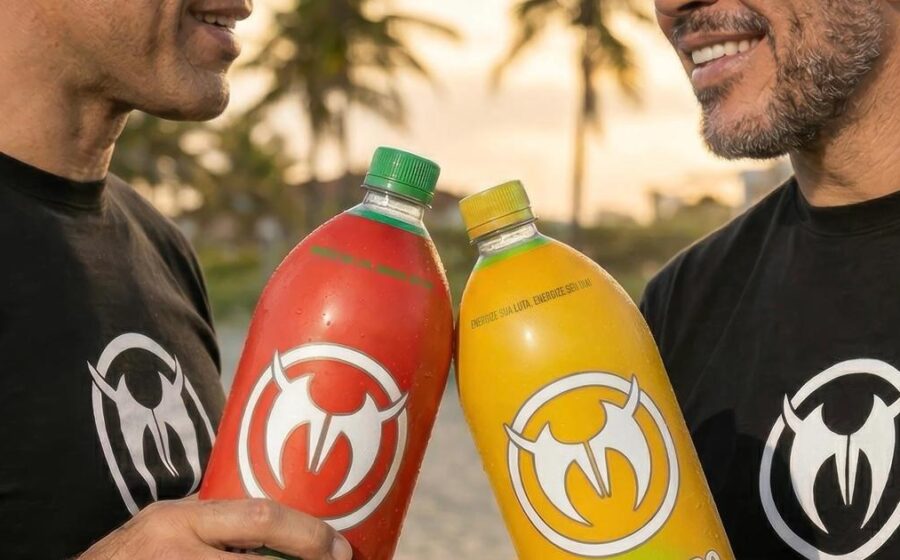
Rodrigo e Rogério Nogueira, conhecidos mundialmente como Minotauro e Minotouro, acabam de colocar no varejo a própria marca de energético. A jogada coloca dois dos maiores nomes do MMA brasileiro em rota de colisão com gigantes como Red Bull e Monster em um setor que movimenta bilhões por ano no país.
A estreia não é um teste tímido. A distribuição já nasce com capilaridade nacional e aposta em formulação diferenciada para atrair tanto o atleta de alta performance quanto o consumidor ocasional que busca energia sem o gosto medicinal dos concorrentes tradicionais.
Por que energético e por que agora
O mercado brasileiro de bebidas energéticas cresce a dois dígitos há cinco anos consecutivos. Dados da associação setorial mostram que o volume superou 400 milhões de litros em 2023, com faturamento acima de R$ 6 bilhões. A categoria ainda tem penetração baixa comparada a refrigerantes e sucos, o que sinaliza espaço para novas marcas com identidade forte.
Os irmãos Nogueira acompanham essa curva há tempos. Ambos já investiam em academias, suplementos e vestuário esportivo. O energético fecha o ecossistema: é o produto de impulso que leva a marca para dentro da geladeira de conveniência, do posto de gasolina e do e-commerce de suplementação.
Diferenciação na formulação e no posicionamento
Em vez de copiar a receita padrão — taurina, cafeína sintética, altas doses de açúcar —, a nova aposta usa cafeína de origem natural, vitaminas do complexo B e zero açúcar na versão principal. O sabor foi testado em painéis cegos com atletas de CrossFit, jiu-jitsu e corrida de rua antes da aprovação final.
- Versão Original: 200 mg de cafeína natural, zero açúcar, 12 kcal por lata
- Versão Light: 100 mg de cafeína, adoçada com estévia e eritritol
- Formato: Lata sleek de 473 ml e garrafa PET de 1,5 L para uso doméstico
A embalagem carrega a silhueta dos dois lutadores em estilo minimalista, sem o visual agressivo típico da categoria. A ideia é transitar do octógono para a mesa de reunião sem parecer fora de lugar.
Estratégia de distribuição: do varejo ao DTC
O lançamento combina dois canais. No varejo físico, a marca fechou acordo com uma das três maiores distribuidoras de bebidas do país, garantindo presença em 12 mil pontos de venda já no primeiro trimestre. Paralelamente, um e-commerce próprio assinatura mensal oferece desconto progressivo e frete grátis acima de R$ 199 — modelo que aumenta o lifetime value do cliente e gera dados de consumo para futuros lançamentos.
Mas o efeito mais relevante aparece no marketing de influência. A base de seguidores somados dos irmãos passa de 12 milhões apenas no Instagram. Cada post orgânico substitui centenas de milhares de reais em mídia paga, e a autenticidade da narrativa — “nós treinamos, nós testamos, nós bebemos” — ressoa melhor que campanhas tradicionais com celebridades que não praticam o esporte.
Riscos e variáveis de curto prazo
O setor tem barreiras reais. A logística de bebida gelada encarece o frete e reduz margem no e-commerce. Grandes redes de varejo cobram slotting fees (taxas de gôndola) que podem consumir 15% a 20% do faturamento bruto nos primeiros meses. Além disso, a Anvisa endureceu regras de rotulagem frontal para cafeína acima de 150 mg por porção, o que exige comunicação clara ao consumidor.
Outro ponto: sazonalidade. O consumo pico ocorre entre novembro e março. O lançamento no primeiro semestre exige capital de giro para sustentar estoque e marketing até o verão, quando a curva de venda acelera naturalmente.
O que observar daqui para frente
Três indicadores dirão se a aposta vira case de sucesso ou experimento caro: sell-out semanal nas 20 maiores redes varejistas, taxa de recompra no canal próprio acima de 30% no terceiro mês e custo de aquisição de cliente (CAC) inferior a R$ 45 via tráfego orgânico dos fundadores. Se esses números se sustentarem, a marca terá base para negociar exportação para Portugal e EUA — mercados onde a diáspora brasileira e a popularidade do UFC criam demanda natural.
Para empreendedores que acompanham o movimento, a lição prática é clara: extensão de marca pessoal para produto físico funciona quando o fundador é usuário real, a categoria está em expansão estrutural e a distribuição resolve o “último quilômetro” antes do marketing escalar. O resto é execução diária.