A duas dias das eleições legislativas, a maior economia do mundo apresenta um divórcio raro: indicadores oficiais brilham, mas o bolso do eleitor não acompanha a festa. O resultado é um humor azedo que pode virar o jogo no Congresso.
O paradoxo não está nos manchetes, mas na conta do supermercado. Entender essa fissura é essencial para quem precisa antecipar o próximo movimento do Federal Reserve e do dólar.
O retrato que a Casa Branca exibe
No papel, o cartão de visitas é impecável. A taxa de desemprego estaciona em 4,2% há cinco anos — o ciclo mais longo abaixo de 4,5% da história recente. Pedidos de seguro-desemprego tocam o piso de 57 anos. Empresas não demitem, mesmo contratando menos.
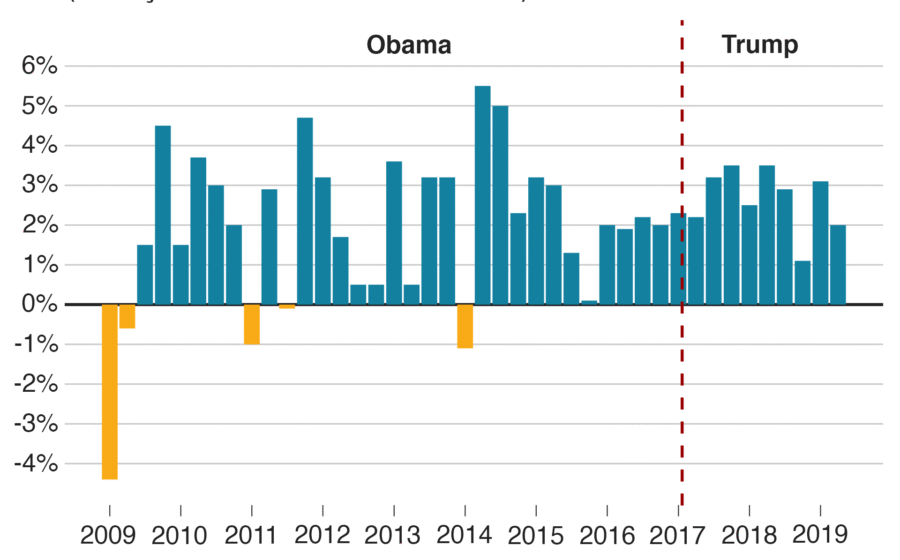
O PIB acelerou 3,4% no terceiro trimestre, melhor marca do ano. Investimento empresarial disparou 12,7% no mesmo período, turbinado pela corrida da inteligência artificial. Bolsa em recordes sucessivos engordou a poupança de quem tem ações — sobretudo as famílias de renda alta, que sustentam o consumo.
- Desemprego: 4,2% (setembro/2026)
- Crescimento PIB: 3,4% anualizado (3º tri)
- Investimento empresarial: +12,7% anualizado
- Pedidos auxílio-desemprego: mínima em 57 anos
Para o secretário do Tesouro, Scott Bessent, o comportamento real do consumidor e das empresas desmente as pesquisas de sentimento. “Temos uma combinação muito boa”, resumiu à CNBC.
O furo no casco: inflação que não cede
Mas o otimismo oficial esbarra num muro: a inflação acumula alta de 5,5% desde janeiro de 2025, idêntica à variação dos salários. Na prática, o poder de compra estagnou. O americano médio não está mais pobre, mas tampouco está mais rico do que no início do segundo mandato Trump.
A guerra com o Irã, deflagrada há oito meses, jogou o petróleo para cima e contaminou preços de energia, transporte e alimentos. A própria demanda por infraestrutura de IA pressiona custos, segundo dirigentes do Fed.
O índice de confiança da Universidade de Michigan raiou a mínima histórica. O Conference Board até mostrou melhora em outubro, mas o diferencial entre “empregos fáceis” e “difíceis” mal disfarça a ansiedade com o custo de vida.
Moradia: o termômetro que não mente
Nada resume o aperto como o mercado imobiliário. Taxas de hipoteca de 30 anos acima de 7% somadas à oferta travada tornaram a compra da casa própria inalcançável para uma fatia crescente da população. É a inflação tangível, mensal, que não some no índice cheio.
Enquanto isso, o Fed de Kevin Warsh aplicou alta de juros em setembro e sinaliza novo aperto em dezembro. O “remédio monetário”, nas palavras do chair, mira domar a inflação sem quebrar o emprego — cirurgia de alto risco.
Rachaduras no motor da IA
O susto recente veio dos balanços. Amazon e Intel decepcionaram, acendendo o alerta sobre a sustentabilidade do capex em inteligência artificial. O Nasdaq corrigiu forte, lembrando que o pilar do crescimento — e da riqueza em papel — pode ser mais frágil do que o consenso assume.
Se o ciclo de investimento em IA esfriar, o último motor puxando PIB e bolsa perde tração justo quando o crédito caro começa a morder o consumo de bens duráveis.
O que observar daqui para frente
Três variáveis ditam o curto prazo: a decisão do Fomc em dezembro, a composição do novo Congresso (e sua disposição para estímulo fiscal) e a próxima leva de balanços big tech. Se o mercado de trabalho rachar — mesmo que levemente — a narrativa de “pouso suave” evaporará. Para o investidor, a lição é clara: dados agregados mascaram assimetrias. O voto de novembro será o primeiro termômetro real de quanto tempo o otimismo macro sobrevive à inflação de bolso.