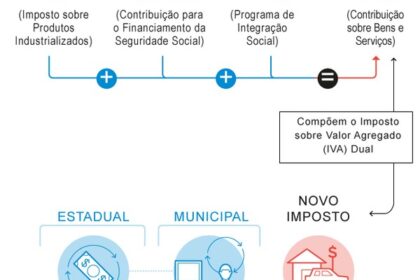
A alíquota de referência da CBS (Contribuição sobre Bens e Serviços) foi fixada em 11,3% pelo TCU, patamar bem acima dos 9% projetados por especialistas. O valor segue agora para o Senado, que tem até dezembro para referendar a resolução, mas a incerteza já obriga empresas a refazerem contas para o ano que vem. O cronograma aperta e as regras definitivas ainda não existem.
O choque da alíquota e a corrida no Congresso
Na quarta-feira passada (28), o Tribunal de Contas da União aprovou o percentual que substituirá PIS, Cofins, IOF-Seguros e parte do IPI a partir de 1º de janeiro de 2027. Técnicos do governo argumentam que 9% seria insuficiente para manter a arrecadação federal na transição.
A Coalizão das Frentes Produtivas — que reúne 12 frentes parlamentares e 12 entidades, como ABIH, FOHB e Sindepat — divulgou manifesto alertando para a quebra da neutralidade tributária. O grupo pede que o Senado analise com rigor o cálculo apresentado, temendo repasse de custos ao consumidor final.
Imposto Seletivo e o “remendo” do IPI em janeiro
Enquanto a CBS avança, o governo deve encaminhar ainda esta semana a medida provisória com as alíquotas do Imposto Seletivo (o “Imposto do Pecado”) e uma PEC para prorrogar o IPI temporariamente. A jogada é técnica: o Seletivo tem noventena (90 dias) e só passa a valer em fevereiro de 2027.
Para não perder arrecadação em janeiro, o IPI será mantido apenas sobre os itens que entrarão no Seletivo. Confira o que está na mira:
- Veículos, embarcações e aeronaves;
- Cigarros e derivados do tabaco;
- Bebidas alcoólicas e açucaradas;
- Bens minerais;
- Concursos de prognósticos (loterias).
Para os demais — cerca de 95% da produção nacional —, o IPI será zerado já em 1º de janeiro. A lista oficial dos produtos mantidos deve ser publicada nos próximos dias.
Insegurança jurídica e o clamor por adiamento
A advogada Priscila Faricelli, sócia do Demarest Advogados, resume o dilema: sem a votação final do Senado, não há parâmetro definitivo para orçamentos de 2027. “A falta de alíquotas e transparência impede que as empresas se preparem”, afirma.
Além da alíquota, o setor produtivo aponta o custo operacional da adaptação: adequação de notas fiscais, sistemas internos e integração com a Receita Federal. A reclamação é unânime: o prazo é exíguo para a complexidade da mudança. A expectativa majoritária entre empresários é de que o governo postergue o início da vigência.
Cronograma oficial: as datas que importam
Entender as etapas evita surpresas no fluxo de caixa:
- 2026: Testes dos novos tributos (sem cobrança);
- Jan/2027: Início da CBS (substitui PIS, Cofins, IOF-Seguros); IPI zerado para maioria;
- Fev/2027: Início da cobrança do Imposto Seletivo;
- 2029 a 2032: Transição gradual do ICMS e ISS para o IBS (Estadual/Municipal);
- 2033: Sistema totalmente implementado, com extinção do ICMS e ISS.
O que observar daqui para frente
Três movimentos definirão o cenário real das empresas nos próximos 60 dias: a votação da resolução no Senado (que pode alterar a alíquota da CBS), a publicação da MP com as faixas do Imposto Seletivo e a eventual edição de ato normativo prorrogando a entrada em vigor. Quem antecipar cenários com base nesses gatilhos ganha tempo para ajustar preços, contratos e tecnologia antes da virada do ano.