O tombo histórico do real e da Bolsa brasileira na segunda-feira não foi apenas um episódio local — funcionou como um raio-X para um problema silencioso que assombra gestores globais: apostas excessivamente concentradas em ativos de risco. Quando o mercado virou, a liquidez evaporou em minutos.
O gatilho foi a reeleição inesperada de Luiz Inácio Lula da Silva, que pegou a maior parte do posicionamento externo no contrapé. Mas o estrago expôs algo mais profundo: diversos mercados emergentes carregam hoje posições “comprimidas”, vulneráveis a qualquer mudança de vento.
O dia em que o real parou no tempo
A moeda brasileira registrou sua pior sessão desde 1999. O Ibovespa caiu quase 14% e precisou interromper as negociações minutos após a abertura. Algumas ações recuaram mais de 50% em poucas horas.
Antes do resultado, o real era a segunda divisa de melhor desempenho entre emergentes no ano, atrás apenas do peso colombiano. O carry trade — tomar emprestado em moedas de juro baixo para aplicar nos juros altos do Brasil — funcionava a pleno vapor. Até parar.
“É um grande choque de Valor em Risco. O mercado ainda não está totalmente limpo”, resumiu Julio Callegari, da JPMorgan Asset Management, em Cingapura.
Onde mais a corda está esticada
O Brasil foi o estopim, mas a lista de operações lotadas é longa. Estrategistas do Citi alertam: investidores do lado comprador foram “comprimidos para algumas operações semelhantes”. Se uma decepcionar, a retirada de risco acelera.
Quatro bolsões de concentração chamam atenção agora:
- Crédito soberano emergente: spreads a 210 pontos-base sobre Treasuries — 105 pb abaixo da média de cinco anos (315 pb), segundo a Bloomberg. Para a Societe Generale, “os spreads estão muito estreitos” dada a inflação, o aperto monetário e a geopolítica.
- Títulos húngaros: posições estrangeiras em bônus e letras do Tesouro atingiram recorde de 11,1 trilhões de forints (US$ 34 bilhões) no mês passado. A aposta na adoção do euro concentrou capital.
- Rand sul-africano: fundos alavancados mantêm US$ 688 milhões em posição líquida comprada, perto da máxima de dois anos. O carry trade na moeda foi uma das operações mais populares de 2024.
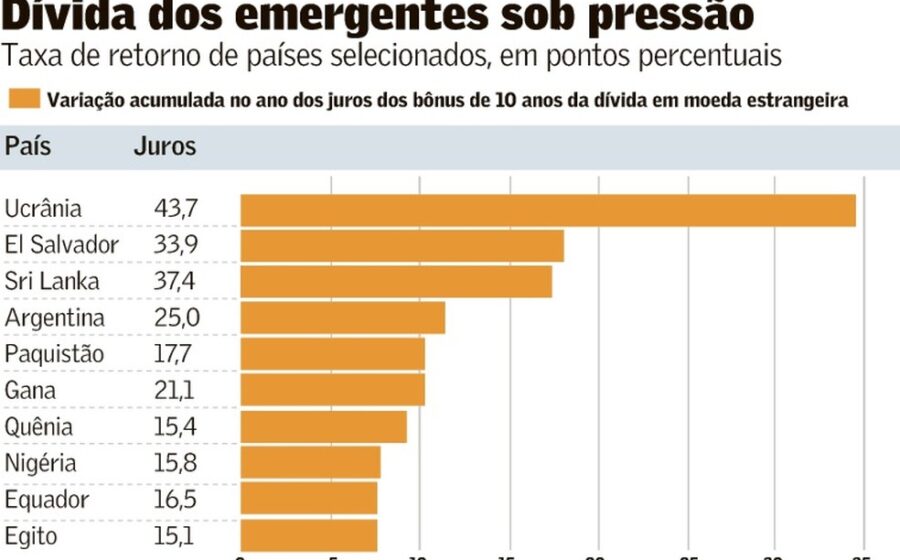
- Dívida de fronteira em moeda local: Egito, Turquia, Nigéria e Cazaquistão atraíram fluxo para papéis de curto prazo. Carol Lye, da Brandywine, avisa: “se as taxas globais subirem muito mais, veremos muito dinheiro rotativo saindo”.
O contágio silencioso na tecnologia asiática
Mas o efeito mais relevante aparece em outro setor. Ações asiáticas ligadas à inteligência artificial — o coração da cadeia de semicondutores — acumulam queda de quase 25% desde o pico de junho.
Resultados decepcionantes de megacaps americanas e dúvidas se os bilhões investidos em IA virarão lucro sustentável abalaram a tese. William Yuen, da Invesco, monitora “os gastos das grandes empresas de computação em nuvem com IA” como indicador-chave.
Gary Tan, da Allspring, vai direto ao ponto: “papéis relacionados à IA e o fator momentum continuam sendo operações relativamente concentradas”. Um IPO sem brilho da Anthropic, por exemplo, poderia azedar o sentimento.
O que observar daqui para frente
Turbulência política e reversões bruscas são riscos conhecidos em emergentes. A diferença agora é a simultaneidade: várias operações lotadas, em classes de ativo diferentes, expostas aos mesmos vetores — Fed mais agressivo, geopolítica, juros globais subindo.
O índice JPMorgan de dívida de fronteira já recuou 3% desde a máxima de setembro. O termômetro a vigiar: se o selloff em ações de tecnologia se aprofundar, ou se o Fed sinalizar juros altos por mais tempo, a desmontagem das posições “comprimidas” pode ganhar velocidade própria — independentemente dos fundamentos de cada país.
Para o investidor, a lição prática é clara: diversificação real não é ter dez ativos que caem juntos. É mapear onde o consenso está posicionado — e dimensionar exposição sabendo que a porta de saída pode ficar estreita para todos ao mesmo tempo.