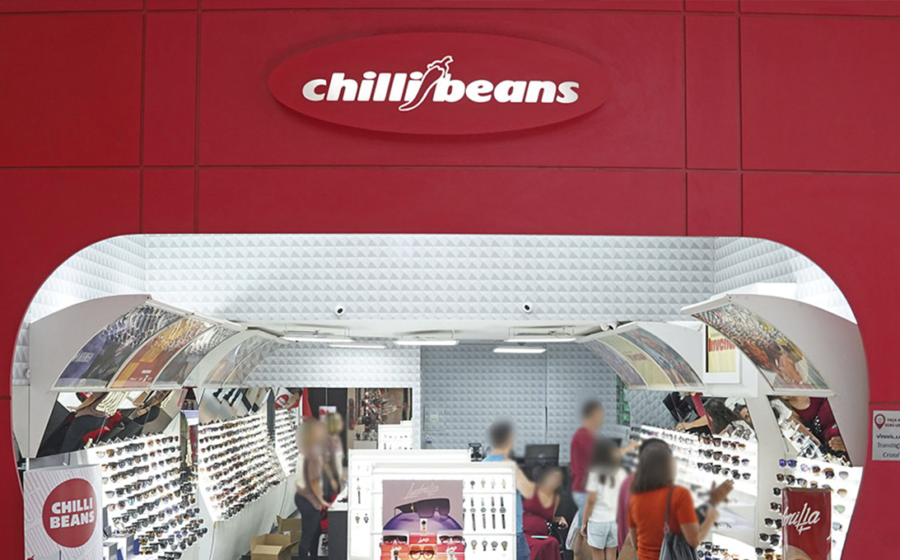
A Chilli Beans protocolou na sexta-feira (30) um pedido de recuperação extrajudicial para reestruturar R$ 340 milhões em dívidas. O movimento traz à tona a fragilidade do varejo de alto endividamento, mas esconde um detalhe que pode definir o futuro da marca: um aporte âncora de até R$ 50 milhões já fechado com grandes players do mercado.
Itaú, a consultoria Akron e a gestora Vega atuam como financiadores âncora da operação. A injeção de capital novo não é apenas um socorro; é a peça central para que a rede de Caito Maia tente virar o jogo sem fechar as portas. Mas por que a maior rede de óculos do Brasil chegou a esse ponto?
O fôlego financeiro que faltava
O plano apresentado aos credores prevê a renegociação de prazos e valores, viabilizada pelo “dinheiro novo” dos financiadores âncora. Na prática, a empresa ganha caixa imediato para manter as operações rodando enquanto alonga o pagamento das dívidas antigas.
Diferente da recuperação judicial, aqui a Justiça tem papel secundário. A negociação ocorre diretamente entre devedor e credores, o que costuma ser mais rápido e menos desgastante para a imagem da companhia. O objetivo declarado é simples: readequar a estrutura de capital à realidade atual do negócio.
Impacto direto na ponta: franqueados e consumidores
Para os cerca de 900 franqueados brasileiros e as unidades em mais de 14 países, a notícia gera apreensão, mas a operação segue funcionando. Apenas em outubro, a rede inaugurou nove lojas no Brasil e quatro na América Latina.
- Unidades totais: 1.400 entre lojas e quiosques;
- Faturamento anual estimado: R$ 1,2 bilhão (dado de 2025);
- Quadro funcional: 215 colaboradores diretos na sede.
A manutenção das aberturas sinaliza que a estratégia de expansão não foi abandonada, mesmo sob reestruturação. O risco real reside na capacidade de honrar os novos compromissos com fornecedores e bancos sem sacrificar o suporte à rede.
O cenário que empurrou a marca para a parede
Caito Maia já havia admitido que as dificuldades começaram na pandemia e se agravaram nos anos seguintes. O varejo discrecional, sensível ao crédito ao consumidor, sofre com a Selic em dois dígitos — hoje a 13,75% ao ano.
O juro alto encarece o capital de giro, comprime margens e reduz o poder de parcelamento do cliente final. Não por acaso, o primeiro semestre fechou com 6.341 empresas em recuperação judicial, segundo a RGF. Até agosto, apenas 44 optavam pela via extrajudicial; a Chilli Beans entra nessa lista ao lado de gigantes como a Ri Happy, que teve plano aprovado em outubro com dívida superior a R$ 800 milhões.
Por que a via extrajudicial muda o jogo
Na extrajudicial, a empresa preserva a gestão e evita a intervenção de um administrador judicial. O processo exige, no entanto, adesão de credores representando mais da metade do valor total da dívida para ganhar força de lei.
Se aprovado, o plano homologado vincula todos os credores da classe, mesmo os dissidentes. É um “acordo forçado” que permite alongar prazos e reduzir juros, mas depende de uma negociação política intensa nos bastidores. A presença de Itaú, Akron e Vega dá musculatura política e financeira para atingir esse quórum.
O que observar daqui para frente
O próximo marco é a assembleia de credores, onde o plano será votado. A adesão dos fornecedores estratégicos e dos bancos menores ditará o ritmo. Para o empresário ou investidor que acompanha o setor, três sinais valem ouro nas próximas semanas: a taxa de adesão ao plano, a manutenção do cronograma de inaugurações e a evolução do sell-out (venda ao consumidor final) no Natal. A combinação desses fatores dirá se a Chilli Beans apenas ganhou tempo ou se iniciou, de fato, uma nova curva de crescimento.