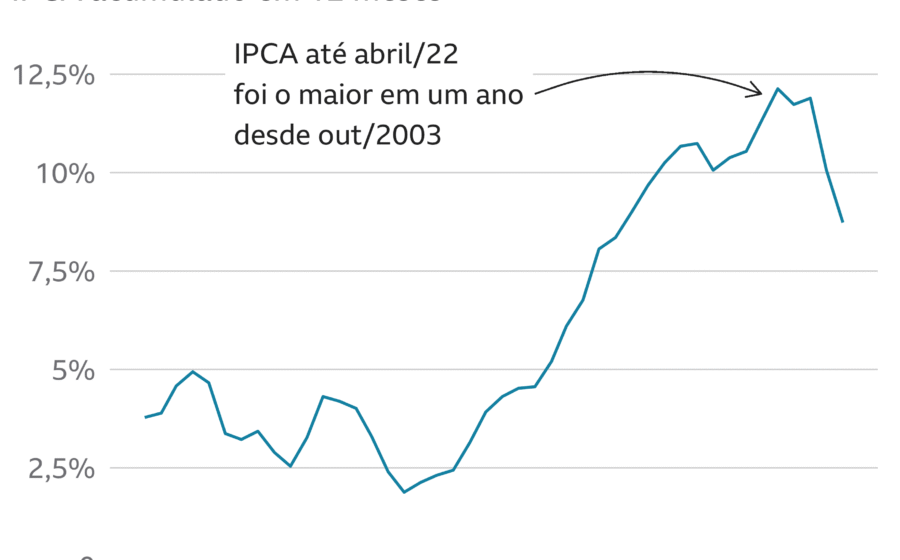
A mediana das projeções para o IPCA de 2027 disparou para 5,3%, um ponto percentual acima do que se via semanas atrás. Para 2028, a estimativa foi a 4,3%. Ambos os números estão fora da meta de 3% e pressionam o planejamento de qualquer carteira.
O gatilho foi a reeleição, mas a causa raiz é outra. Uma pesquisa da BGC Liquidez com 30 gestores e tesourarias — termômetro que antecipa o Focus do Banco Central em duas semanas — revela o tamanho do ajuste de rota.
O dólar explicou a pressa
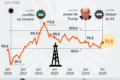
A moeda americana saltou de R$ 4,99 para R$ 5,44 em poucos dias. Sem âncora fiscal crível, o câmbio de equilíbrio — estimado em R$ 4,50 — ficou para trás. Como o Brasil importa 30% do diesel que consome, a conta chega direto na bomba e nos preços administrados, maior vetor de alta para o ano que vem.
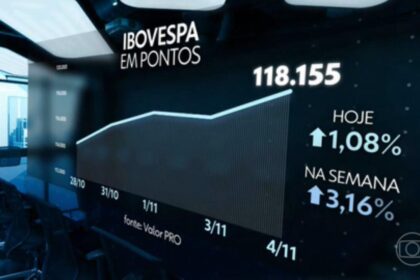
Não é só câmbio. Onze por cento dos analistas ouvidos já veem inflação acima de 6% no fim de 2027. O mercado havia precificado cortes de gastos e Selic caindo; devolveu tudo na sexta-feira.
Três pilares da pressão inflacionária
- Combustíveis: real fraco empurra gasolina e diesel para cima.
- Fim da escala 6×1: a transição para 5×2 exige ~10% mais mão de obra, repassando custo ao consumidor.
- Dívida bruta a 83% do PIB: maior nível em cinco anos, exigindo ajuste de R$ 250 bi em quatro anos.
O fim do ciclo de cortes na Selic
A curva de juros futuros virou o jogo. A probabilidade de queda de 0,25 pp na reunião da próxima quarta-feira (4) caiu para 20%. O cenário base agora é manutenção dos 13,75% ao ano, com precificação de alta de 1,5 ponto percentual ao longo de 2025.
Para que o Copom retome a baixa, economistas calculam que o superávit primário precisaria migrar para 2% a 2,5% do PIB até 2030. Hoje, o governo projeta déficit de 0,5% para 2023. Não há sinalização clara de como fechar essa conta.
O que observar nas próximas semanas
A divulgação do Focus na terça-feira (3) confirmará se a contaminação das expectativas longas se espalhou para o consenso amplo. Acompanhe também a curva de juros reais (NTN-B): se continuar abrindo, o custo de capital para empresas ficará proibitivo por mais tempo. Para o investidor, a lição prática é simples: posicione-se para juros altos por período prolongado e proteja a carteira contra a indexação de curto prazo.