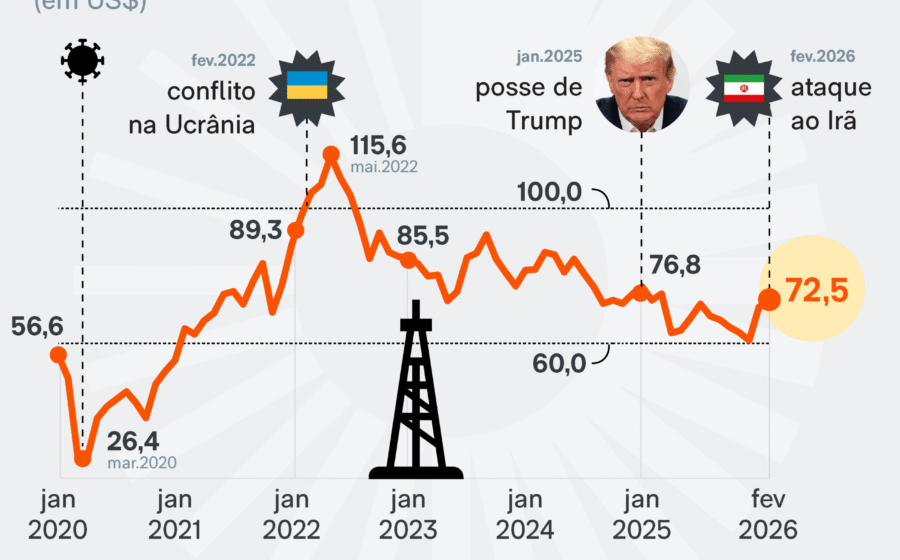
O barril do Brent subiu 20% desde setembro, batendo US$ 115, enquanto as exportações do Oriente Médio voltaram a 17 milhões de barris por dia. A oferta cresceu, mas o preço ignora a lógica básica de mercado — e três forças ocultas explicam o descompasso.
Dados da Vortexa mostram que o fluxo pelo Estreito de Hormuz está apenas 4 milhões de barris abaixo do pico de 2025. Em tese, isso deveria aliviar a cotação. Na prática, o medo geopolítico e uma mudança silenciosa na forma como a China compra petróleo criaram um piso de preço que ninguém esperava.
O pivô chinês que ninguém previu
Em março, Pequim proibiu exportações de derivados para proteger estoques internos. As importações de bruto caíram 6 milhões de barris/dia entre fevereiro e junho — o maior choque de demanda da história recente. Isso segurou os preços enquanto a guerra no Irã retirava oferta do mercado.
Em junho, a trégua EUA-Irã derrubou as cotações. Refinarias chinesas, com margens recordes, pressionaram pelo fim do veto. Em julho, a China reabriu as exportações de derivados e voltou a comprar bruto vorazmente: nas três semanas até 16 de outubro, as importações superaram junho em 3 milhões de barris/dia, segundo a FGE NexantECA.
Esse retorno absorveu parte do incremento do Golfo. Mas criou um efeito colateral: a China migrou de contratos de longo prazo para compras no mercado à vista, buscando barganhas de última hora.
Frete virou vilão: de 7% para 30% do custo final
A corrida por petroleiros disponíveis no spot disparou os fretes. Antes, o transporte representava 4% a 7% do custo de entrega na China. Em outubro, a fatia saltou para 25% a 30%, segundo a Argus Media.
O gargalo não é só demanda. Navios-tanque estatais iranianos cruzam Hormuz às escuras, carregam no Golfo de Omã e transferem a carga para outras embarcações que ficam dias à espera. Cada viagem sequestra dois navios — o que retira capacidade global de transporte.
- Efeito cascata: produtores da América Latina e África Ocidental, mais distantes, precisam dar descontos para competir.
- Prêmio geográfico: petróleo do Mar do Norte cobra valor cheio, ampliando o spread entre graus baratos e caros para quase US$ 60/barril.
- Brent inflado: o prêmio de localização empurra a referência global para cima, mesmo com oferta física abundante.
O prêmio do medo: US$ 20 acima do “justo”
O JPMorgan calcula que o Brent justo estaria US$ 20 abaixo da cotação atual. A diferença é o prêmio de risco. Em outubro, o Irã atacou pelo menos 30 embarcações — recorde mensal da guerra. Houthis atingiram oleodutos, cidades e aeroportos sauditas.
O Morgan Stanley mapeou: em 7 dos 8 dias com oscilação superior a US$ 2,50 no Brent, houve notícias de negociações de paz ou escalada. O volume baixo de contratos futuros amplifica cada aposta direcional.
Cenários para novembro e 2025
Trump sinalizou possível retomada de ataques ao Irã após as legislativas de 3 de novembro. Se recuar, analistas projetam correção em dias. Se houver bombardeios em larga escala com resposta iraniana e houthi, a S&P Global vê risco de US$ 130 a US$ 140/barril.
A curva futura do Brent, margens de refino e fretes para 2025 e 2026 indicam que o mercado precifica interrupção prolongada. A China tem estoques elevados; países da OCDE mantêm reservas estratégicas. Ambos seriam acionados em caso de pico extremo — mas a resignação substituiu o pânico de abril.
O que observar daqui pra frente
Três variáveis ditam o próximo movimento: (1) volume de ataques a petroleiros em Hormuz nas próximas semanas; (2) ritmo das importações chinesas no spot versus contratos de longo prazo; (3) decisão dos EUA sobre sanções secundárias a compradores de petróleo iraniano. Qualquer mudança nesses pilares reescreve a equação de preço — e o frete marítimo continuará sendo o termômetro mais sensível.