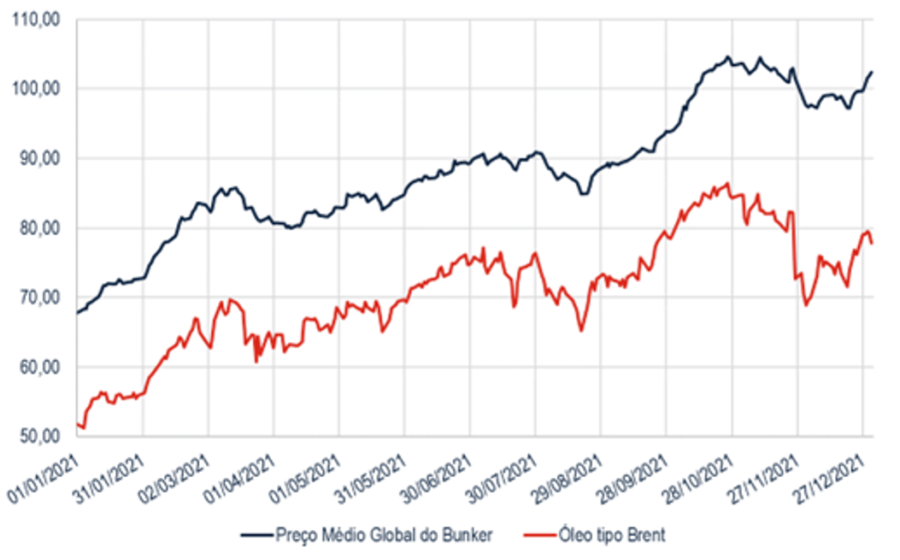
O barril do Brent saltou 20% desde setembro, beirando US$ 115, justamente quando as exportações do Golfo Pérsico voltaram a 17 milhões de barris por dia. A lógica de mercado diria que mais oferta derruba a cotação; a realidade fez o oposto.
Três forças invisíveis explicam esse descolamento. Entender cada uma delas é essencial para quem precifica risco ou planeja custos energéticos nos próximos trimestres.
A virada de chave da China absorveu a folga
Em março, Pequim proibiu a exportação de derivados para garantir abastecimento interno. Refinarias consumiram estoques e as importações de bruto desabaram 6 milhões de bpd entre fevereiro e junho. Esse choque de demanda amorteceu o maior choque de oferta da história recente.
O cenário virou em julho. Com a retomada das vendas externas chinesas, as compras de bruto dispararam 3 milhões de bpd acima do piso de junho nas três primeiras semanas de outubro. Segundo Neil Crosby, da FGE NexantECA, esse volume extra engoliu parte do petróleo que o Golfo recolocou no mercado.
Mas a forma de comprar mudou. A China trocou contratos de longo prazo por aquisições no mercado à vista, caçando pechinchas. Isso criou uma demanda por navios-tanque errática e cara, dificultando a logística global.
O frete virou o vilão oculto da inflação do petróleo
O custo do transporte marítimo não acompanhou a alta do barril — ele a superou. Antes, o frete pesava 4% a 7% no custo final do petróleo entregue à China. Em outubro, essa fatia saltou para 25% a 30%, aponta Tom Reed, da Argus Media.
Dois fatores travam a frota mundial:
- Frota fantasma iraniana: Navios estatais cruzam o Estreito de Hormuz às cegas, transferem carga no Golfo de Omã para outros petroleiros que ficam dias à espera. Navios parados não transportam.
- Efeito dominó: Com mais navios ociosos em operações de transferência, o frete global dispara. Produtores da América Latina e África Oeste precisam dar descontos agressivos para competir; o Mar do Norte cobra prêmio cheio.
O resultado prático: o spread entre os brutos mais baratos e os mais caros abriu para quase US$ 60, empurrando o Brent para cima artificialmente.
O prêmio do medo vale US$ 20 por barril
O JPMorgan calcula que o “preço justo” do Brent estaria US$ 20 abaixo da cotação atual. A diferença é o prêmio de risco geopolítico. Apenas em outubro, o Irã atacou mais de 30 embarcações — recorde mensal da guerra. Houthis miraram oleodutos e refinarias sauditas recém-reparadas.
O Morgan Stanley notou que, em sete dos oito dias com variações superiores a US$ 2,50 no Brent no mês, havia notícias sobre paz ou escalada. A liquidez baixa dos futuros amplifica cada manchete.
Cenários na mesa dos analistas para os próximos meses:
- Desescalada pós-eleição EUA (nov/26): Queda rápida em dias, devolvendo o prêmio de risco.
- Escalação ampla (bombardeios + retaliação Irã/Houthis): Jim Burkhard (S&P Global) projeta US$ 130 a US$ 140.
- Estoque estratégico: China e países da OCDE têm reservas robustas; seriam acionadas acima de US$ 130.
O que observar daqui para frente
A curva de futuros do Brent, as margens de refino e os contratos de frete para 2027 sinalizam que o mercado precifica interrupção prolongada, não evento pontual. O pânico de abril deu lugar a uma resignação cara: o risco virou variável fixa no orçamento.
Para o tomador de decisão, o foco deve sair do preço spot e migrar para a estrutura de custos logísticos e a exposição cambial. Quem conseguir travar frete e hedge de bruto leve hoje, ganha previsibilidade num cenário onde a única certeza é a volatilidade.