A especulação sobre o próximo ministro da Fazenda domina os bastidores, mas ignora a equação que realmente dita os juros no Brasil. Enquanto o gasto primário crescer acima do PIB, a Selic real não cai — não importa quem assine o despacho. A liderança política está pronta para aceitar essa conta?
A armadilha do gasto que corre mais que a economia
Dados históricos expõem o padrão: na média dos governos Lula (excluindo 2003 e 2025), o gasto primário real avançou 7,8% ao ano. A economia, por sua vez, expandiu apenas 4% no mesmo período. É praticamente o dobro da velocidade.
Quando o Estado consome recursos mais rápido do que a capacidade produtiva do país, a pressão inflacionária se torna estrutural. O Banco Central reage com juros altos não por “erro” ou “teimosia”, mas para conter a demanda excessiva que o próprio governo injeta na veia da economia.
Por que 2003 e 2025 foram exceções que confirmam a regra
Apenas dois anos fugiram à regra nas últimas décadas, e ambos mostram o caminho inverso:
- 2003: Gasto caiu 3,9% enquanto o PIB subiu 1,1%.
- 2025: Gasto cresceu 1,9%, ligeiramente abaixo do PIB de 2,3%.
Nos demais anos, a conta não fechou. A economia opera hoje no limite da capacidade — “plena carga”, no jargão técnico. Nesse cenário, cada real a mais de gasto público empurra a inflação para cima, exigindo juros mais altos como contrapeso.
O diagnóstico que a liderança não faz (ou não aceita)
O artigo original aponta um descompasso crítico: tudo indica que a presidência da República não vincula os juros elevados à trajetória do gasto. Se a causa raiz não é reconhecida, a troca de nomes no Ministério da Fazenda vira teatro.
Fernando Haddad teve desempenho técnico elogiado, mas não obteve o aval político para reformas que igualassem a velocidade do gasto à do PIB. Sem esse aval, o próximo ministro — seja Dario Durigan, Geraldo Alckmin, Rafael Fonteles ou qualquer outro — herda a mesma camisa de força.
Aumentar imposto resolve? Só parte do problema
Elevar a carga tributária (cortando subsídios e gastos tributários) melhora o superávit primário e a dinâmica da dívida. Isso reduz o risco-país e ajuda indiretamente nos juros longos.
Mas há um limite: a redução direta do juro real — aquele que afeta o custo de capital das empresas e o consumo das famílias — só acontece se o crescimento do gasto primário for contido. Matemática fiscal não aceita atalhos ideológicos.
O que observar daqui para frente
O termômetro não é a posse do novo ministro, mas o Orçamento de 2026 e a disposição do Planalto para frear despesas obrigatórias. Sinais concretos virão de três frentes:
- Revisão de gatilhos de crescimento real de benefícios previdenciários e assistenciais;
- Reforma administrativa que contenha a folha de pagamento;
- Regra fiscal que efetivamente limite o ritmo do gasto primário ao do PIB nominal.
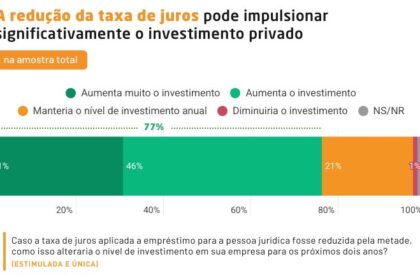
Sem movimento nessas áreas, o cenário base permanece: Selic real elevada, custo de capital alto e investimento privado contido. O nome na porta do gabinete muda; a conta, não.