Separar o investimento no dia do salário, e não no fim do mês, é a mudança de comportamento que separa quem acumula patrimônio de quem apenas sobrevive. A lógica inversa — pagar a si mesmo primeiro — elimina a dependência de “sobras” que raramente existem.
Especialistas defendem a teoria dos três potes como estrutura prática para organizar a vida financeira. Cada real que entra tem endereço certo: despesas atuais, proteção contra imprevistos e construção de futuro.
Como funciona a divisão na prática
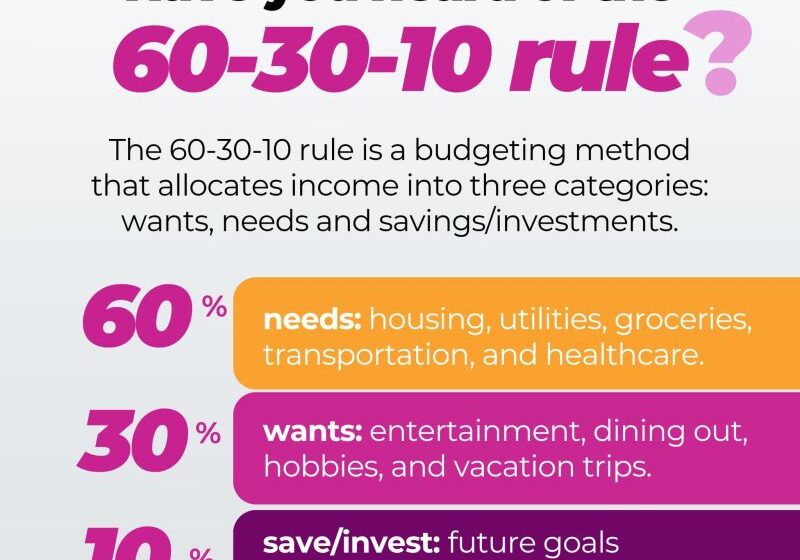
A referência clássica sugere a proporção 60% para o “Agora” (moradia, alimentação, transporte), 30% para “Segurança” (reserva de emergência e seguros) e 10% para o “Futuro” (aposentadoria, imóvel, liberdade financeira).
Não trata-se de regra rígida. Quem está endividado pode inverter temporariamente os percentuais de Segurança e Futuro para atacar juros altos. O princípio inegociável é a automação da destinação no dia do crédito.
- Pote Agora: Conta corrente para fluxo mensal.
- Pote Segurança: Renda fixa líquida (Tesouro Selic, CDB diário) cobrindo 6 a 12 meses de custo de vida.
- Pote Futuro: Carteira diversificada alinhada ao prazo de cada sonho.
Por que a ordem dos fatores altera o resultado
Quando o investimento vira “resto do mês”, a variável consumo expande até consumir toda a renda — lei de Parkinson aplicada ao orçamento doméstico. Ao priorizar os potes Segurança e Futuro na chegada do salário, o consumo se ajusta ao que sobrou, forçando escolhas conscientes.
Dados de educação financeira mostram que investidores que automatizam aportes mensais atingem metas de longo prazo até três vezes mais rápido que quem depende de disciplina pontual. O juro composto age sobre o tempo, não sobre a quantia inicial.
O erro silencioso da reserva de emergência
Muitos concentram 100% do esforço no Pote Futuro ignorando o Pote Segurança. Um imprevisto médico ou demissão força o resgate de investimentos de longo prazo no pior momento — geralmente com prejuízo ou perda de benefícios fiscais.
A reserva ideal não rende o teto do mercado, mas garante liquidez imediata e preservação nominal. Só depois de blindado o “Agora” e o “Segurança” o “Futuro” pode assumir riscos inteligentes.
Adaptando a regra à sua realidade hoje
Comece com o que cabe: 5% no Futuro já cria o hábito. Aumente 1% a cada aumento real de renda ou corte de despesa fixa. Revise a alocação a cada semestre — promoções, filhos, mudança de cidade alteram os pesos ideais.
Ferramentas de débito automático e corretoras com aportes programados removem a vontade da equação. O sistema trabalha enquanto você foca na carreira e nos negócios.
O que observar nos próximos meses
Com a Selic em patamar elevado, o Pote Segurança ganha atratividade real acima da inflação — janela rara para construir colchão robusto sem risco. Acomode a fatia de renda fixa na reserva antes de alongar duration na carteira de Futuro. A consistência do aporte mensal, mais que a rentabilidade pontual, definirá o tamanho do patrimônio daqui a cinco anos.