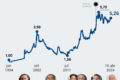
A maior queda diária da história recente do mercado brasileiro — um tombo de 18,7% no MSCI Brazil em dólar pós-eleições — acendeu o sinal de alerta no Bradesco BBI. O banco recomenda cautela extrema, pois o histórico mostra que ciclos de recuperação após choques dessa magnitude costumam se arrastar por meses, quando não anos.
Não é apenas o tamanho da queda que assusta. A rotação interna de carteiras atingiu níveis recordes de dispersão, com investidores fugindo de empresas sensíveis a juros para se refugiar em exportadoras e ativos dolarizados. O que isso significa para o seu portfólio nos próximos trimestres?
O que a história ensina sobre tombos assim
Desde os anos 90, o Brasil registrou 18 quedas diárias superiores a 10%. A média para recuperar as perdas iniciais é de três meses. Mas, ao ampliar a lente para emergentes, o cenário piora: em 15 episódios eleitorais semelhantes nas últimas duas décadas, as bolsas ainda estavam 11% abaixo do topo três meses depois e negativas mesmo após seis meses.
A recuperação plena, em muitos casos, só veio cerca de dois anos após o choque. O tombo brasileiro recente só perde para a Argentina de 2019, que desabou 40% nas primárias que anteciparam a derrota de Mauricio Macri.
Estrangeiros não estão fugindo (ainda)
Apesar do pânico local, os fluxos de capital externo mostram resiliência surpreendente. Dados de ETFs internacionais ligados ao Brasil indicam que o investidor de fora não correu para a porta de saída. Dois fatores explicam:
- Valuation extremo: O Brasil negocia a menos de 8x o lucro projetado para 12 meses, o segundo mais barato do mundo (atrás só da Coreia do Sul).
- Falta de alternativas: No universo emergente, poucos mercados oferecem liquidez e desconto semelhantes hoje.
Mas o BBI avisa: comprar barato não garante retorno. Historicamente, entrar no Brasil a 7 ou 8 vezes lucro não assegurou performance acima da média.
O verdadeiro inimigo: a revisão de lucros
O maior risco agora não é o múltiplo, mas o “E” do P/L. A curva de juros real se moveu forte e o mercado ainda não precificou isso nos balanços. O banco estima que 74 das 106 empresas sob cobertura podem sofrer cortes de estimativas se a Selic se mantiver no patamar atual.
Para cada alta de 100 pontos-base nos juros, algumas ações veem o lucro derreter mais de 20%:
- Anima (ANIM3)
- MBRF (MBRF3)
- JSL (JSLG3)
- Yduqs (YDUQ3)
- Ecorodovias (ECOR3)
Do outro lado, bancos e utilities se beneficiam. Auren (AURE3), Banco do Brasil (BBAS3), Santander (SANB11) e Itaú (ITUB4) tendem a ganhar com spread maior. No setor de utilities, a Eneva (ENEV3) aparece como destaque tático mesmo com juros reais mais altos.
Onde o BBI está colocando as fichas
A recomendação geral segue neutra para Brasil, com viés defensivo. A carteira preferida mistura exportadoras dolarizadas e nomes defensivos de juros:
- Exportadoras: Embraer (EMBJ3), JBS (JBSS3), Suzano (SUZB3), WEG (WEGE3).
- Beneficiadas por juros/defensivas: Itaú Unibanco (ITUB4), BB Seguridade (BBSE3).
O que observar daqui para frente
Enquanto a trajetória fiscal e monetária não clareia, o BBI enxerga assimetria mais favorável em outros cantos da América Latina. A recomendação overweight (acima da média) vale para Chile, México e Peru. Para quem fica no Brasil, a regra é monitorar a curva de juros reais e a temporada de balanços do 4º trimestre: será lá que a revisão de lucros vai separar quem sobrevive de quem sangra.