Inverter a ordem das prioridades financeiras é o divisor de águas entre quem acumula patrimônio e quem vive no vermelho. A regra é simples: pague-se primeiro, gaste o que restar. Mas a execução exige um método que a maioria ignora.
A armadilha do “fim do mês”
Esperar a sobra do salário para investir é uma estratégia fadada ao fracasso. Gastos variáveis e imprevistos consomem a renda disponível antes que você decida poupar. O resultado é um ciclo vicioso: zero aporte, zero juros compostos, zero liberdade.
Especialistas em finanças comportamentais defendem a automação imediata. No dia do recebimento, o dinheiro deve migrar para destinos pré-definidos. A força de vontade não entra na equação; a sistemática, sim.
A teoria dos três potes na prática
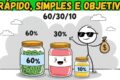
O modelo divide a renda líquida em três compartimentos com finalidades distintas. Não se trata de contabilidade complexa, mas de clareza mental. Cada real ganha um “endereço” certo.
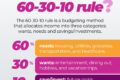
- Pote 1 — Agora (Despesas correntes): Moradia, alimentação, transporte, lazer. É o custo de viver hoje.
- Pote 2 — Segurança (Reserva de emergência): Colchão para imprevistos — desemprego, saúde, manutenção urgente. Liquidez imediata e risco zero.
- Pote 3 — Futuro (Investimentos de longo prazo): Aposentadoria, compra de imóvel, liberdade financeira. Aqui o tempo e os juros trabalham a seu favor.
A regra 60/30/10 e a realidade brasileira
A referência clássica sugere 60% para “Agora”, 30% para “Segurança” e 10% para “Futuro”. No papel, funciona. Na prática, o custo de vida nas grandes cidades costuma estourar o teto dos 60% antes do dia 15.
Se o aluguel e o mercado consomem 80% da renda, a regra vira fantasia. O erro é abandonar o método por não atingir o percentual ideal. O segredo está na proporcionalidade: comece com 90/5/5 se for necessário. O hábito vale mais que a porcentagem.
Por que a ordem dos fatores muda o produto
Quando o “Futuro” recebe prioridade zero, o juro composto nunca começa a correr. Um aporte de R$ 200 mensais a 1% ao mês rende cerca de R$ 55 mil em 10 anos. Se você espera “sobrar”, esse dinheiro some em delivery e assinaturas esquecidas.
O “Pote Segurança” evita o endividamento caro. Sem reserva, uma emergência força o uso do rotativo do cartão (juros acima de 300% ao ano) ou empréstimos predatórios. Um real na reserva vale mais que três reais pagos em juros ao banco.
Como implementar sem travar o orçamento
Automatize a transferência no dia do pagamento. Configure TEDs ou Pix agendados para contas separadas: uma conta corrente para gastos, uma conta de alta liquidez (Tesouro Selic/CDB diário) para segurança, uma corretora para o futuro.
Revise os percentuais a cada trimestre. Recebeu aumento? Eleve o “Futuro” antes de inflar o “Agora”. Cortou uma despesa fixa? Redirecione a diferença. O sistema deve respirar junto com sua vida.
O que observar daqui para frente
O maior inimigo não é a matemática, é a inércia. Comece hoje com o valor que não faz falta no cafezinho. A consistência transforma pequenos aportes em opções de vida — e opções são a única moeda que compra tempo.