O ICMS sobre gasolina, diesel e gás de cozinha terá reajuste a partir de 1º de fevereiro de 2027, com o diesel liderando as altas. A decisão partiu dos secretários estaduais de Fazenda, não do governo federal, mas a conta chega direto na bomba.
Entender quem define esse imposto e como o cálculo é feito evita surpresas no orçamento — e revela por que o diesel pode ter um destino diferente nos próximos meses.
O que muda nos valores a partir de fevereiro
Os novos valores fixos por litro ou quilo, válidos em todo o país, foram publicados no Diário Oficial da União via convênios 127 e 128/2026. Confira a comparação direta:
- Gasolina e etanol anidro: de R$ 1,57 para R$ 1,64 por litro (+R$ 0,07 / 4,5%)
- Diesel e biodiesel: de R$ 1,17 para R$ 1,30 por litro (+R$ 0,13 / 11,1%)
- Gás de cozinha (GLP): de R$ 1,47 para R$ 1,54 por quilo (+R$ 0,07 / 4,8%), o que representa R$ 0,91 a mais no botijão de 13 kg
O modelo de alíquota fixa, igual para todos os estados, vigora desde a Lei Complementar 192, de 2022. Antes, o imposto era um percentual sobre o preço, o que gerava variações regionais e volatilidade.
Quem apertou o gatilho do reajuste
A aprovação ocorreu na terça-feira (27) durante reunião do Conselho Nacional de Política Fazendária (Confaz), colegiado que reúne os secretários de Fazenda das 27 unidades da federação. Não há interferência direta da Presidência da República na definição dessas alíquotas.
O cálculo segue a legislação: compara os preços médios mensais divulgados pela ANP entre fevereiro e setembro de 2026 com o mesmo período de 2025. O Comsefaz, entidade que representa os secretários, reforça que a atualização cumpre determinação legal do Congresso e respeita os princípios da anterioridade anual e nonagesimal.
Por que o diesel pode não ficar tão caro assim
Apesar dos 11,1% aprovados, o Comsefaz sinalizou publicamente que o reajuste do diesel pode ser revisto. A justificativa é a instabilidade mundial nos preços dos derivados de petróleo.
Os estados avaliam abreviar os termos da lei complementar para atualizar o valor do diesel antes do prazo anual padrão. Não há detalhes operacionais definidos, mas a porta está aberta para uma correção de rota caso o cenário externo justifique.
Esse movimento não é inédito. Em 2026, os estados recusaram proposta federal de redução do ICMS do diesel e optaram por uma subvenção temporária de R$ 1,20 por litro, custeada metade por estados, metade pela União. Santa Catarina, por exemplo, aderiu com teto de R$ 93,6 milhões até maio.
A anatomia do preço na bomba
Para o empresário ou gestor de frota, isolar o ICMS ajuda a projetar custos. O preço final é uma soma de quatro pilares principais:
- ICMS (Estadual): Valor fixo por litro, definido pelo Confaz — o item que acaba de subir.
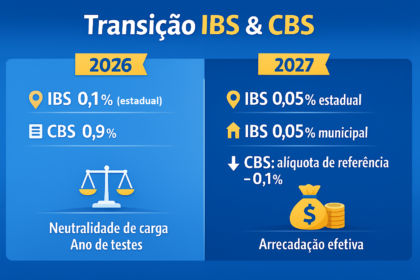
- PIS/Cofins (Federal): Tributos atuais que serão substituídos pela CBS (Contribuição sobre Bens e Serviços) em 2027. A alíquota de referência de 11,3% foi calculada pelo TCU, mas depende de fixação pelo Senado até 15 de dezembro.
- Preço de refinaria: Definido pela política de preços da Petrobras.
- Margens de distribuição e revenda: Livre negociação entre distribuidoras e postos.
Qualquer variação nesses componentes — especialmente câmbio e cotação do barril — sobrepõe-se ao reajuste estadual agora aprovado.
O que observar daqui para frente
Três variáveis ditam o cenário real para 2027: a possível revisão extraordinária do diesel pelo Confaz, a definição final da alíquota da CBS pelo Senado e a trajetória do petróleo no mercado internacional. A combinação desses fatores determinará se o aumento de R$ 0,13 no diesel se consolida ou se será absorvido por outra medida compensatória. Acompanhar as atas do Confaz e a tramitação da regulamentação da reforma tributária no Congresso deixa de ser burocracia e vira ferramenta de gestão de custos.