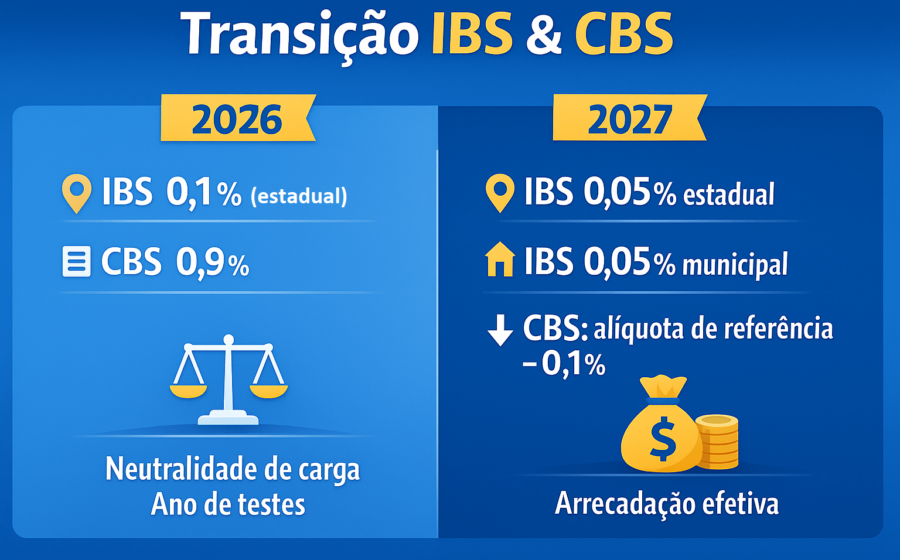
O Tribunal de Contas da União (TCU) cravou a alíquota de referência da CBS em 11,3% para 2027, um número que pegou o mercado de surpresa e obriga empresas a refazerem o orçamento do próximo ano. A cifra supera as projeções de 9,5% usadas na maioria dos planejamentos estratégicos. O Senado ainda pode alterar o valor até 15 de dezembro, mas a regra do jogo já mudou.
Essa discrepância não é um erro de arredondamento. Ela expõe a distância entre a estimativa técnica do governo em 2023 — que mirava em 9,05% — e a realidade legislativa aprovada pelo Congresso. Entender o que está por trás desse salto é a diferença entre se preparar ou ser atropelado pela reforma.
O choque imediato no caixa das empresas
A alíquota de 11,3468% (arredondada para 11,3%) é a “de referência”, calculada para manter a arrecadação federal média de 4,98% do PIB observada entre 2012 e 2021. Na prática, ela substitui PIS, Cofins, IOF sobre seguros e a maior parte do IPI a partir de janeiro de 2027.
Para o regime não cumulativo, a carga atual combinada de PIS/Cofins equivale a 10,2% “por fora”. O novo número, portanto, representa um aumento nominal direto. Milhares de companhias terão de revisar precificação, fluxo de caixa e estrutura de créditos ainda neste semestre.
Por que a alíquota efetiva cai para 8,5%?
Aqui está o detalhe que escapa à leitura superficial: o Ministério da Fazenda projeta uma alíquota efetiva de 8,5% para 2027. A diferença de quase 3 pontos percentuais não é generosidade — é matemática pura.
A alíquota de referência (11,3%) incide sobre uma base ampla. A efetiva (8,5%) reflete o peso das exceções já aprovadas:
- Alíquota zero: cesta básica, medicamentos, transporte público coletivo.
- Alíquotas reduzidas (60% de desconto): profissionais liberais, serviços de saúde, educação, negócios imobiliários.
- Regimes específicos: financeiro (10,85% em 2027/28), combustíveis, planos de saúde.
Quanto mais exceções, maior a alíquota de referência para compensar a base erodida. Quem paga a conta cheia subsidia os setores beneficiados.
O que muda para o seu CNPJ amanhã?
A transição não é um “big bang”. Haverá convivência de sistemas, e as regras de crédito são o coração da não cumulatividade.
Créditos amplos: A CBS permite abater o tributo pago em todas as aquisições de bens e serviços — insumos, aluguel, energia, fretes, honorários. Diferente do PIS/Cofins atual, não há discussão sobre “insumo”. Isso reduz a alíquota real paga pelo contribuinte final da cadeia.
Pequenos negócios:
- MEI: paga valor fixo de R$ 0,99/mês de CBS.
- Nanoempreendedores: faturamento até R$ 55 mil/ano (entregadores de app até R$ 220 mil) são isentos.
- Simples Nacional: pode optar pelo regime regular (gerar crédito cheio para o cliente) ou ficar no modelo atual (sem crédito de CBS/IBS para o comprador).
A conta total: CBS + IBS pode bater 30%
Se o foco está apenas no federal, o radar está incompleto. A soma da CBS com o IBS (estadual/municipal) projeta uma alíquota padrão próxima de 30% a partir de 2033, segundo cálculos do Banco Mundial (29,23% com as exceções atuais).
Sem nenhum benefício setorial, a alíquota necessária para manter a carga seria pouco acima de 20%. Ou seja: um terço da alíquota final serve apenas para bancar as exceções concedidas durante a tramitação legislativa.
Compras governamentais terão redutor de 44,2% na CBS, preservando a carga média atual sobre o Estado. Operações financeiras terão regime próprio (10,85% conjuto IBS/CBS) nos dois primeiros anos.
Por que o TCU chegou a 11,3% e o mercado errou?
Três fatores técnicos explicam a distância para os 9,05% estimados pela Fazenda em 2023:
- Explosão de exceções: O Congresso ampliou drasticamente setores com alíquota zero ou reduzida após a projeção inicial.
- Imposto Seletivo fraco: A arrecadação estimada do “imposto do pecado” caiu, e a CBS terá de cobrir o buraco em 2027.
- Sonegação: O TCU assumiu uma redução de 29,3% no hiato de conformidade (sonegação/erros). O mercado costuma ser mais cético quanto a esse ganho imediato de eficiência.
O TCU usou a ferramenta CESAR, auditando dados da Receita Federal, para homologar a metodologia de forma independente. O número é técnico, mas a decisão política cabe ao Senado.
O que observar daqui para a frente
O calendário de 2025 define a operacionalidade de 2027. Três frentes exigem monitoramento constante:
- Resolução do Senado (até 15/12): Fixação final da alíquota de referência. Mudanças aqui alteram projeções de imediato.
- Imposto Seletivo (MP + PEC): O governo precisa regulamentar o “imposto do pecado” e adiar a extinção total do IPI. A alíquota da CBS em 2027 assume a arrecadação desse vácuo.
- Infraestrutura tecnológica: O portal de apuração (testes em jan/25) e o split payment (obrigatório a partir de ago/25) são a espinha dorsal da não sonegação. Atrasos aqui travam a transição.
Revisar a modelagem tributária agora, considerando a alíquota cheia de 11,3% como teto e 8,5% como piso provável, deixa de ser precaução e vira condição de competitividade. Quem espera a definição do Senado para rodar os números chega atrasado na precificação de 2026.