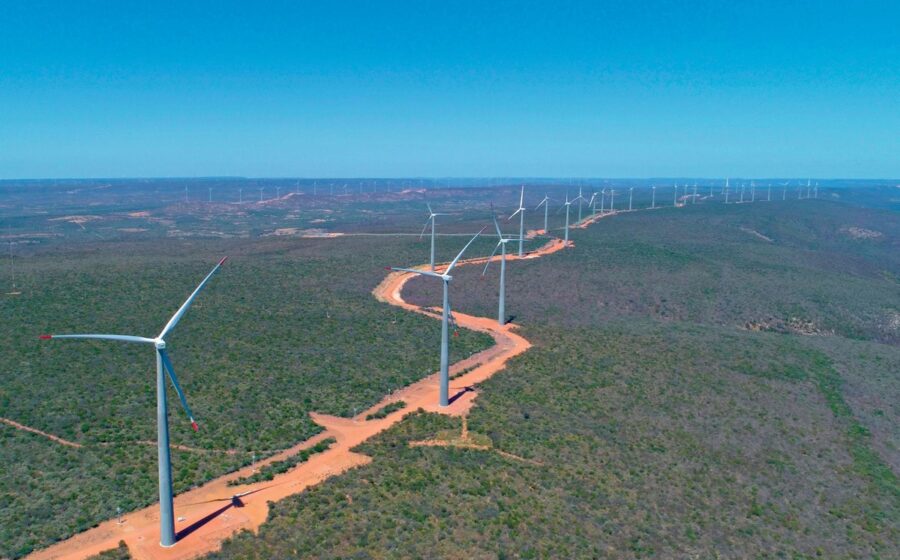
Enquanto gigantes ocidentais abandonam o solo brasileiro, fabricantes da China assumem o controle da indústria eólica nacional. Goldwind, Envision e Ming Yang já respondem por mais da metade dos contratos atuais, transformando o Brasil em peça-chave de uma estratégia global de exportação. O movimento acontece justamente quando o mercado local encolhe pelo terceiro ano seguido.
O cenário é paradoxal: a instalação de novos parques despencou para 657 MW este ano, contra mais de 4 GW em 2022. Ainda assim, a Goldwind produz turbinas em Camaçari — numa fábrica comprada da GE — e a Envision negocia a instalação de sua própria linha de montagem. A aposta não é no agora, mas no que virá depois dos leilões de baterias marcados para dezembro.
O vácuo deixado por GE e Siemens Gamesa
A saída das tradicionais fornecedoras criou um espaço que as chinesas preencheram com agilidade e preço competitivo. A Goldwind sozinha detém cerca de 55% dos pedidos em fabricação no momento, segundo seu vice-presidente no país, Roberto Veiga. A empresa fechou o maior contrato da história do setor: 827 MW para a Casa dos Ventos, além de 142 MW para a EDF.
A Envision não ficou para trás. Estreou fornecendo 630 MW para a mesma Casa dos Ventos, com equipamentos importados, mas já projeta produção local. Seu trunfo técnico é um aerogerador de 8,4 MW com rotor de 182 metros — um dos maiores do mercado. A Ming Yang, quarta maior do mundo em 2023, vendeu unidades para a Copel e mantém negociações ativas.
Por que investir num mercado que encolhe?
A resposta está na verticalização. As chinesas não querem apenas vender turbinas; querem ser fornecedoras completas de sistemas de armazenamento (BESS). A Goldwind já opera com baterias no Chile e oferecerá no Brasil versões com conteúdo nacional e importadas. A Envision articula parcerias para produzir BESS localmente a tempo dos certames de fim de ano.
- Goldwind: Fábrica em Camaçari (ex-GE); hub de exportação para Américas; desenvolvimento de projetos “turnkey”.
- Envision: Turbinas de 8,4 MW; foco em produção local futura; parcerias para BESS nacional.
- Ming Yang: Entrada via Copel; portfólio integrado (turbinas, O&M, BESS).
Essa abordagem integrada reduz o risco para investidores — ponto crucial num ambiente onde o curtailment (cortes forçados de geração por excesso de oferta) corroeu a receita e a previsibilidade dos projetos. A Goldwind criou até uma unidade interna para desenvolver parques do zero e entregá-los prontos para construir.
O fator “longo prazo” como única estratégia viável
“Não viemos para ficar pouco tempo. Estou falando de mais de 30 anos”, resume Veiga. A frase resume a mentalidade que separa quem fica de quem sai. Com a sobreoferta renovável travando novos investimentos, a sobrevivência exige caixa forte, tecnologia própria e disposição para atravessar ciclos de baixa.
Enquanto isso, a concorrência restante — Vestas, Nordex Acciona e WEG — divide um bolo que parou de crescer. Desenvolvedores presentes no Brazil Wind Power confirmam: o critério de desempate tem sido preço, e os asiáticos estão “muito competitivos”.
O que observar nos próximos meses
O termômetro real do setor será o leilão de reserva de capacidade de dezembro. Se os preços de BESS viabilizarem projetos híbridos (eólico + solar + armazenamento), a demanda por turbinas pode retomar fôlego já em 2025. Quem já tem fábrica, logística e produto de bateria homologado largará na frente. O movimento das chinesas sugere que elas não pretendem apenas participar — pretendem ditar o ritmo.