Na segunda-feira (26), a B3 despencou 13,36% — a maior queda em anos — e o circuito breaker foi acionado logo na abertura. Enquanto estrangeiros sacavam R$ 2,85 bilhões em um único pregão, o investidor pessoa física fez o movimento oposto: entrou com R$ 3,6 bilhões. O dado chama atenção, mas esconde uma realidade mais complexa.
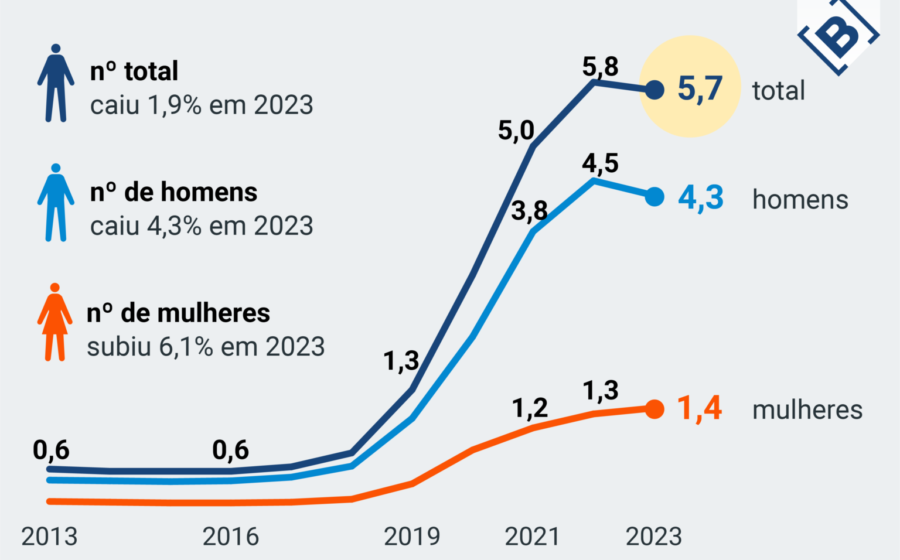
Até 23 de outubro, véspera do segundo turno, os individuais acumulavam saída líquida de R$ 2,5 bilhões no mês. No dia do tombo, inverteram a mão e foram o único grupo com saldo comprador. Institucionais, bancos e gringos venderam. A participação do varejo no capital total da bolsa, porém, mal mexeu: subiu de 9,68% para 9,70%, ainda o nível mais baixo do ano.
O que moveu o varejo na hora do pânico
Para Gustavo Cruz, estrategista-chefe da Sincra, o movimento não sinaliza mudança de tendência. “O investidor individual pode ter notado algum exagero nas vendas de segunda-feira”, diz. O próprio dinheiro institucional aproveitou para garimpar papéis de empresas consideradas boas oportunidades a preços depreciados.
A leitura é de posicionamento tático, não estrutural. Quem comprou buscou barganhas pontuais, não necessariamente uma aposta de longo prazo na recuperação do índice.
Juros altos travam retorno em massa
O pano de fundo continua desfavorável ao risco. Com a trajetória da dívida pública pressionada para os próximos quatro anos, a Selic deve permanecer elevada. Isso mantém a renda fixa competitiva e tira o incentivo para migração em massa para ações.
- Cenário-base: juros reais altos por período prolongado
- Efeito: alocação conservadora prevalece no varejo
- Exceção: entradas oportunísticas em dias de estresse agudo
Estrangeiro não fugiu — só deu uma pausa
Apesar do saque bilionário no dia 26, analistas do Bradesco BBI veem resiliência no capital externo. O fluxo dos ETFs internacionais atrelados ao Brasil segue estável. Dois fatores explicam:
- O mercado brasileiro negocia a menos de 8 vezes o lucro projetado para 12 meses — o segundo mais barato do mundo, atrás apenas da Coreia do Sul.
- No universo emergente, há poucas alternativas atrativas no momento.
Ou seja: o gringo vendeu no pico do medo, mas não abandonou a tese. O valuation barato funciona como âncora.
O que observar daqui para frente
Três variáveis vão ditar se o movimento de segunda foi um soluço ou o início de reposicionamento: a evolução do arcabouço fiscal nas próximas semanas, a ata do Copom e o comportamento do dólar. Se o fiscal der sinais de controle e o BC indicar fim do ciclo de alta, o varejo pode voltar com mais convicção. Caso contrário, entradas pontuais em dias de pânico continuarão sendo a regra — não a exceção.