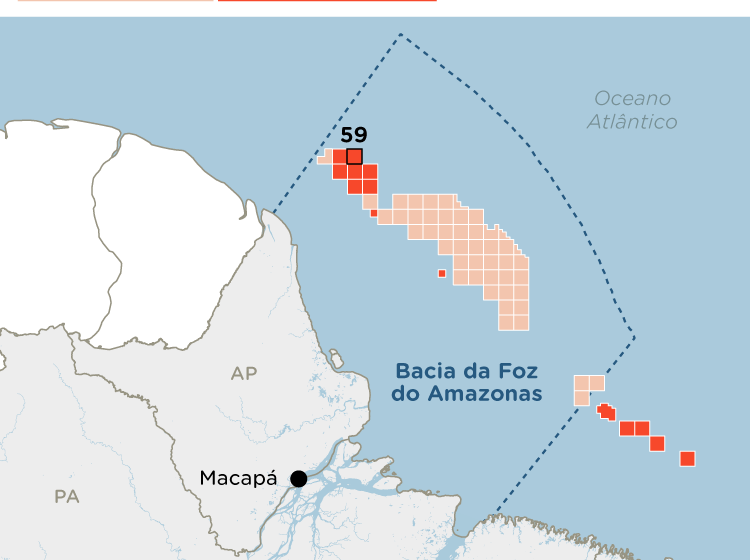
A Petrobras confirmou a terceira descoberta consecutiva de petróleo leve no poço Morpho, a 175 km da costa do Amapá, colocando a Bacia da Foz do Amazonas no radar imediato de investidores globais. O volume recuperável estimado para a região supera 10 bilhões de barris, segundo a EPE. Mas o verdadeiro teste para o “novo Pré-sal” não é geológico — é logístico e regulatório.
Por que o Amapá virou o centro das atenções agora
Três poços perfurados, três sucessos. O bloco FZA-M-59, operado pela estatal em parceria com a BP, validou a existência de óleo leve de alto grau API — o chamado “petróleo chique”, mais fácil de refinar e mais valioso no mercado internacional. A analogia geológica com o litoral da Guiana, onde a Exxon já contabiliza 11 bilhões de barris descobertos desde 2015, deixou de ser tese para virar ativo de balanço.
Para o investidor, a equação é simples: risco exploratório decrescente diante de um ativo que pode repor a produção nacional a partir de 2030, quando os campos do Pré-sal do Sudeste entrarem em declínio natural.
Os números que sustentam a tese de investimento
O Plano Estratégico da Petrobras reserva US$ 2,5 a US$ 3 bilhões (acima de R$ 15 bilhões) apenas para a fase de avaliação e perfuração de 15 poços na Margem Equatorial até 2030. Se a viabilidade comercial se confirmar, o CAPEX para instalação de plataformas, FPSOs e logística de escoamento saltará para dezenas de bilhões de dólares na década seguinte.
- Extensão da Margem Equatorial: 2,2 mil km (RN ao AP).
- Bacias offshore: Foz do Amazonas, Pará-Maranhão, Barreirinhas, Ceará, Potiguar.
- Potencial Foz do Amazonas (EPE/MME): até 10 bi de barris recuperáveis.
- Investimento previsto (2024-2030): US$ 2,5–3 bi.
O gargalo que ninguém conta no prospecto
O maior risco não está na rocha reservatório, mas na superfície. A foz do Amazonas apresenta correntes marinhas violentas, marés complexas e a presença do Grande Sistema de Recifes da Amazônia — ecossistema único de corais e esponjas em águas turvas, somado à maior faixa contínua de manguezais do mundo.
O Ibama exige planos de contingência que hoje beiram o impossível logístico: resposta a vazamento em até 12 horas, com bases de apoio aéreo e naval a centenas de quilômetros da costa. Não há infraestrutura portuária pronta no Amapá para suportar uma operação de grande escala. Isso empurra o first oil comercial para além de 2030, mesmo no cenário otimista.
Impacto direto no caixa do estado
Se a produção sair do papel, a equação fiscal do Amapá muda radicalmente. Royalties (10% a 15%) e Participações Especiais (até 40% para grandes volumes) injetariam recursos inéditos no orçamento estadual e municipal. Hoje, o estado depende quase exclusivamente de transferências federais e do setor mineral (manganês/ferro). A diversificação via óleo & gás criaria uma cadeia de serviços — helicópteros, bases de apoio, hotelaria, qualificação de mão de obra — que não existe.
Mas há um detalhe: a legislação atual destina a maior fatia dos royalties à União e aos estados confrontantes. A briga pela divisão do bolo já começou no Congresso e no STF.
O que observar daqui para frente
O próximo gatilho de valor não é uma nova perfuração, e sim a entrega do Estudo de Impacto Ambiental (EIA/RIMA) consolidado ao Ibama e a posterior emissão da Licença de Instalação (LI). Acompanhe também a definição do regime de partilha ou concessão para as áreas adjacentes ao Morpho e a movimentação da ANP para novas rodadas de licitação na Margem Equatorial.
Enquanto a licença não sai, o ativo segue como “opção real” no valuation: valor intrínseco alto, mas liquidez zero até o sinal verde regulatório. Para quem tem horizonte de 5 a 7 anos, a assimetria de risco-retorno permanece atrativa; para curto prazo, a volatilidade regulatória dita o preço.