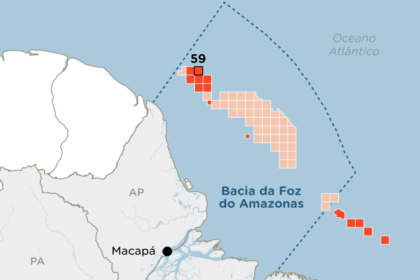
A Petrobras confirmou nesta quinta-feira (29) a terceira acumulação de petróleo no poço Morpho, situado no bloco FZA-M-59, a 2.886 metros de profundidade na costa do Amapá. A notícia reforça o potencial da Margem Equatorial, mas a estatal já iniciou o abandono do poço e a sonda segue para o Rio Grande do Norte. O que essa movimentação sinaliza para a reposição de reservas nos próximos anos?
A presidente Magda Chambriard classificou o feito como resultado de “persistência técnica” e demonstrou otimismo renovado com a fronteira exploratória. Três descobertas em uma única perfuração não são comuns e reduzem o risco geológico da região — fator que atrai atenção de investidores e majors internacionais.
O efeito direto na estratégia de reservas
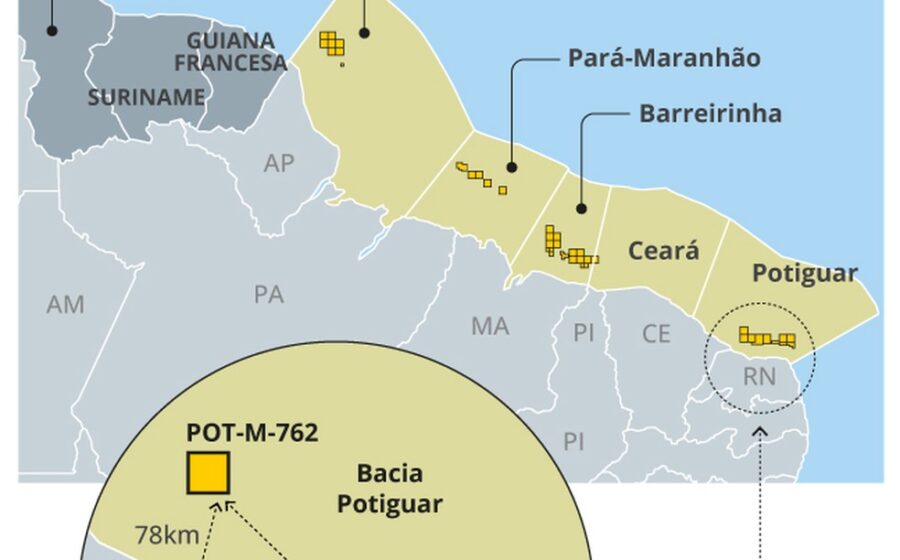
A companhia vem pressionada a recompor reservas diante do declínio natural de campos maduros no pré-sal. A Margem Equatorial, que se estende do Amapá ao Rio Grande do Norte, entrou no radar como a principal aposta de longo prazo. O bloco FZA-M-59 está alinhado a esse plano, mas a Petrobras não divulgou volumes estimados nem cronograma de desenvolvimento comercial.
Enquanto isso, a sonda deixa a Foz do Amazonas rumo à Bacia Potiguar, onde perfurará a locação Mãe de Ouro. A decisão de não testar a produção em Morpho agora sugere prioridade em mapear a extensão da província antes de comprometer capital em infraestrutura.
Números que o mercado deve monitorar
- 700+ poços já perfurados pela Petrobras na Margem Equatorial
- 2.886 metros de lâmina d’água no poço Morpho — condição ultraprofunda
- 3 descobertas em uma única perfuração (feito atípico)
- Bloco FZA-M-59 na costa do Amapá, fronteira norte da margem
- Próxima locação: Mãe de Ouro, Bacia Potiguar (RN)
A ausência de estimativas volumétricas oficiais mantém o valuation da descoberta em aberto. Analistas costumam aguardar relatórios de certificação independente ou declarações em conferências com investidores para dimensionar o impacto no NAV (valor líquido dos ativos) da empresa.
Produção recorde no 3º trimestre dá fôlego financeiro
Paralelamente à descoberta, a Petrobras divulgou produção média de 3,512 milhões de barris de óleo equivalente por dia (boed) no terceiro trimestre de 2026 — alta de 11,7% ano a ano e 5,3% frente ao trimestre anterior. O recorde apoia a geração de caixa necessária para bancar a exploração de fronteira sem comprometer a política de remuneração ao acionista.
O desempenho veio de ganhos de eficiência em Búzios (P-78 e P-79) e Mero (Alexandre de Gusmão), além de 12 novos poços produtores entrados em operação — seis em Campos, seis em Santos — e menor volume de paradas para manutenção. Em resumo: o pré-sal paga a conta enquanto a Margem Equatorial amadurece.
Por que a Margem Equatorial atrai majors globais
Além da Petrobras, a região desperta interesse de empresas internacionais pela analogia geológica com províncias produtivas na Guiana e no Suriname, do outro lado do Atlântico. As características do óleo encontrado — ainda não detalhadas publicamente — e a estimativa de volumes potenciais colocam a margem no radar de farm-ins e parcerias de risco compartilhado.
O arcabouço regulatório brasileiro, contudo, exige licenciamento ambiental rigoroso, especialmente na foz do Amazonas, onde sensibilidade ecológica e comunidades tradicionais elevam a complexidade do cronograma. A transição da fase exploratória para a de desenvolvimento dependerá tanto de geologia quanto de viabilidade socioambiental.
O que observar daqui para frente
Três frentes merecem acompanhamento próximo nos próximos trimestres: (1) a divulgação de volumes certificados em Morpho e eventuais planos de avaliação estendida; (2) os resultados da perfuração em Mãe de Ouro, que testarão o extremo sul da Margem Equatorial; (3) o andamento do licenciamento de blocos adjacentes, que definirá o ritmo de novas frentes de trabalho. Para quem aloca capital no setor, a combinação de caixa forte no pré-sal com opcionalidade exploratória no norte cria uma assimetria de risco-retorno rara no portfólio da estatal.