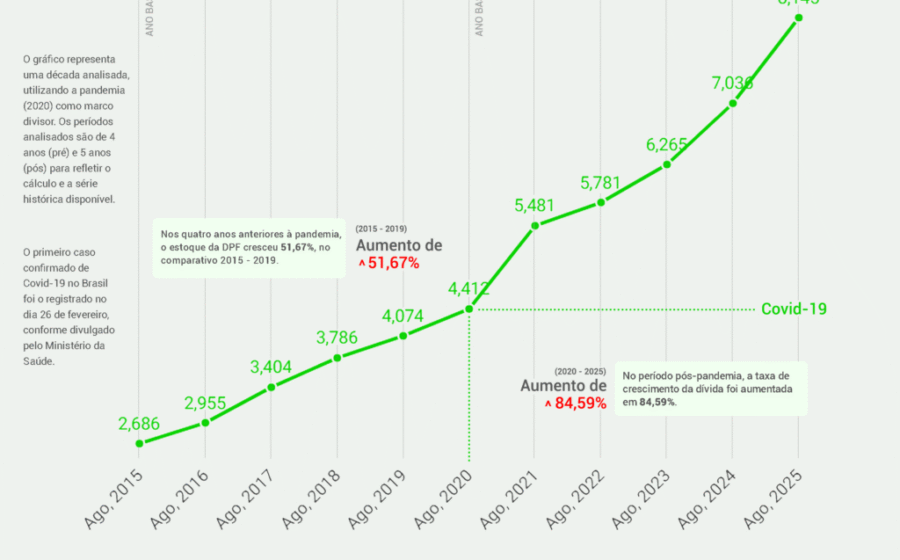
As condições financeiras fecharam com força logo após a reeleição, empurrando juros de mercado e câmbio para níveis de estresse. O perigo real, porém, não está no curto prazo, mas na armadilha estrutural que se fecha sobre a capacidade de pagamento do setor público e das famílias.
Diferente do final de 2014, quando produção e emprego já desabavam antes da posse, os indicadores atuais — ainda que defasados — não mostram derrocada iminente. Mas comparar os dois momentos exige cuidado: hoje, o endividamento bruto do governo e das famílias supera o pico da gestão anterior, tornando qualquer ajuste muito mais doloroso com receitas estagnadas.
O aperto que já chegou no balcão do banco
O custo do dinheiro no atacado disparou. É esse juro “piso” que dita o preço do crédito para empresas e do financiamento da dívida pública. Com o Tesouro precisando captar volumes cada vez maiores em prazos curtos, o risco de rejeição de títulos em real cresce, pressionando o dólar para cima.
Se essa dinâmica persistir, a transmissão para a economia real é mecânica:
- Investimentos adiados ou cancelados;
- Consumo das famílias contido pelo crédito caro;
- Geração de emprego perdendo fôlego.
Por que a “camisa de força” impede a saída fácil
Gastos obrigatórios, rigidez orçamentária e ineficiência da máquina pública travam a margem de manobra. Reduzir dívida quando a receita não acompanha o ritmo dos juros exige ou um choque de receita (improvável) ou uma compressão real de despesas que o arcabouço atual dificulta.
O cenário base — cumprir a regra fiscal “no arroz com feijão”, sem truques contábeis e cortando benefícios tributários setoriais — evita a explosão imediata. O preço, contudo, é um crescimento medíocre por anos, deixando o país exposto a qualquer choque externo, seja de juros nos EUA ou de commodities.
O muro de 2028 e a espiral perversa
Mesmo com disciplina estrita, o arcabouço atual tende a colapsar em 2028, quando a dinâmica dos gastos obrigatórios se torna insustentável sem reforma estrutural. Até lá, a ausência de um sinal crível de controle da despesa mantém o prêmio de risco elevado.
O mecanismo é autoalimentado: juro alto trava a atividade → arrecadação decepciona → dívida sobe → desconfiança aumenta → juro sobe mais. Não é um corte “social”, mas a necessidade matemática de fazer a despesa crescer bem abaixo da regra atual para quebrar o ciclo.
O que observar daqui para frente
Acompanhe a taxa de rolagem da dívida pública nos próximos leilões e a evolução do prazo médio dos títulos. A incapacidade de alongar prazos sem pagar prêmios exorbitantes será o termômetro mais preciso de se o mercado ainda compra a solvência de longo prazo — ou se já precifica a crise.