A Abrasca, que representa mais de 450 companhias abertas, acendeu o alerta: duas frentes tributárias distintas podem convergir para um mesmo resultado — o aumento real da carga sobre empresas e consumidores nos próximos anos. De um lado, a alíquota de referência da CBS fixada em 11,3% pelo TCU. Do outro, a ameaça de retorno da taxação sobre instrumentos que financiam o agronegócio, o setor imobiliário e a infraestrutura.
O cenário coloca em xeque a previsibilidade que investidores e gestores precisam para planejar captações e investimentos de longo prazo.
CBS: a conta chegou mais alta que o previsto
O Tribunal de Contas da União aprovou por unanimidade a alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços, tributo que substituirá PIS, Cofins, IOF-seguros e parte do IPI a partir de 2027. O número supera em mais de dois pontos percentuais a estimativa de 9,21% que vinha sendo trabalhada após as alterações feitas pelo Congresso durante a tramitação da reforma.
A diferença não é apenas técnica. Cada ponto percentual a mais representa bilhões a serem absorvidos por quem não tem regime diferenciado. A alíquota ainda precisa ser referendada pelo Senado até 15 de dezembro, mas a sinalização do TCU carrega peso político e técnico difícil de ser ignorado.
Por que a alíquota subiu?
Na leitura da Abrasca, a explicação está na multiplicidade de benefícios fiscais e regimes especiais concedidos durante a negociação da reforma. Quanto mais setores recebem tratamento favorecido, maior precisa ser a alíquota padrão para manter a neutralidade arrecadatória — o princípio de que a troca do sistema não deve, por si só, aumentar ou reduzir a receita total.
A entidade cobra transparência sobre as premissas do cálculo e pede que o Senado avalie o impacto do percentual sobre a atividade econômica antes de chancelar o número.
O flanco do IOF: LCI, LCA, CRI, CRA e debêntures incentivadas
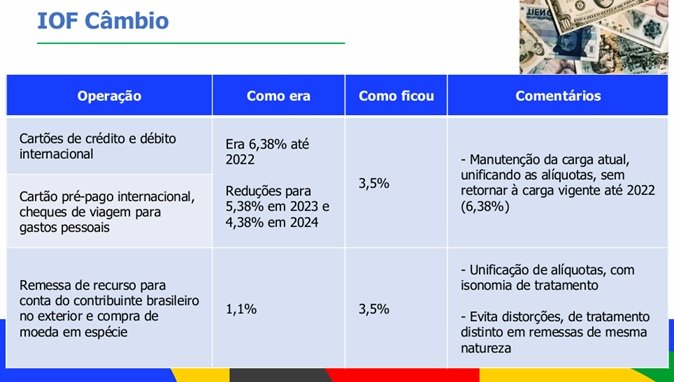
Paralelamente, o receio é que o governo retome, por decreto, a tributação sobre instrumentos de financiamento que hoje contam com isenção. A lista inclui:
- LCI e LCA — letras de crédito imobiliário e do agronegócio
- CRI e CRA — certificados de recebíveis imobiliários e do agronegócio
- Debêntures incentivadas — títulos de dívida para projetos de infraestrutura
Esses papéis são a espinha dorsal do funding privado para setores que o próprio governo diz priorizar. Taxá-los encarece o crédito final e reduz o apetite de investidores pessoa física e fundos.
O Legislativo já disse não — mas o Executivo pode insistir
Em 2025, a Câmara derrubou por 383 votos a 98 o decreto que elevava o IOF sobre esses ativos. A Medida Provisória 1.303, que trazia mudanças semelhantes, perdeu a validade sem ser votada. Para a Abrasca, reabrir a pauta via decreto seria contornar uma decisão soberana do Congresso.
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos”, resume Cátilo Cândido, presidente-executivo da entidade. “O que se espera é que a carga, que já é elevada, não aumente — nem pela calibragem da reforma, nem por decreto.”
O que observar daqui para frente
Três datas e movimentos concentram o risco nos próximos meses: a votação do Senado sobre a alíquota da CBS até 15 de dezembro; eventuais decretos ou MPs que mexam no IOF de financiamento; e a definição dos critérios de transição da reforma, que ainda podem alterar a base de cálculo efetiva. Empresas com planejamento tributário ativo devem modelar cenários com alíquotas entre 11% e 12% e testar a sensibilidade de suas captações a uma eventual oneração de LCI, LCA e debêntures incentivadas. A eficiência do gasto público, defendida pela Abrasca como alternativa ao aumento de impostos, segue como variável política — não contábil.