O Brasil carrega hoje um passivo público e privado maior do que o registrado às vésperas da recessão de 2015. O aperto monetário que se seguiu à reeleição de Lula não é um episódio isolado — é o sintoma de uma engrenagem que começa a travar.
Não há sinais de derrocada imediata na produção ou no emprego. Mas a combinação de endividamento recorde com juros de mercado em alta cria uma armadilha: quanto mais tempo durar, maior a conta para a economia real.
O choque financeiro que já bate à porta
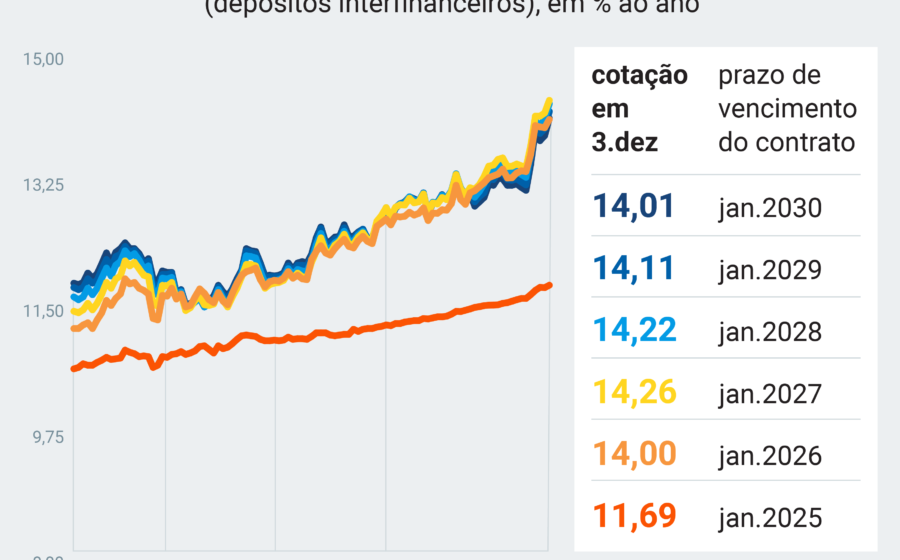
Desde o fim de 2022, as taxas de juros no atacado — o piso para todo crédito da economia — subiram de forma expressiva. O real perdeu valor frente ao dólar. O governo precisou emitir dívida em prazos mais curtos, aceitando riscos maiores para rolar seus compromissos.
Esse movimento não nasceu do nada. Reflete a desconfiança de quem empresta: a necessidade de financiamento do setor público cresce mais rápido que a capacidade de gerar receita. Quando os credores exigem prêmio de risco maior, o custo se espalha para empresas e famílias.
Por que o cenário atual assusta mais que 2014
- Dívida bruta do governo geral: patamar superior ao final do primeiro mandato Dilma
- Endividamento das famílias: também acima do nível pré-crise de 2015
- Receita e salários reais: crescem menos — ou estagnam — dificultando o desalavancagem
- Gastos obrigatórios: avançam em piloto automático, comprimindo espaço para ajuste
Em 2014, havia margem fiscal para reagir. Hoje, a “camisa de força” das despesas obrigatórias limita qualquer manobra rápida. O arcabouço fiscal vigente pode até ser mantido, mas só se as metas forem cumpridas sem artifícios contábeis — e ainda assim, o estrangulamento estrutural reaparece em 2028.
O que separa o “arroz com feijão” do colapso
Manter o arcabouço com rigor, cortar benefícios tributários setoriais e segurar o crescimento da despesa bem abaixo da receita: essa é a receita mínima para evitar que o aperto financeiro vire crise aberta. Não se trata de “corte social”, mas de velocidade do gasto.
Se o ajuste não vier, a espiral é previsível: juros altos contêm investimento e consumo → atividade enfraquece → arrecadação cai → dívida sobe → desconfiança aumenta → juros sobem mais. O círculo se fecha.
O risco do choque externo que ninguém controla
Mesmo com ajuste fiscal “caseiro”, o Brasil segue vulnerável a eventos fora do radar: alta de juros nos EUA, queda no preço de commodities ou instabilidade geopolítica. Em cenário de baixo crescimento estrutural, qualquer abalo externo encontra uma economia sem colchão.
A diferença para 2015 não está na política econômica isolada, mas na fragilidade do balanço patrimonial do país. O colapso anterior não foi só erro de gestão — foi a combinação de choques com endividamento alto e pouca margem de manobra. O espelho mostra semelhanças inquietantes.
O que observar daqui para frente
Três variáveis ditam o rumo nos próximos trimestres: a trajetória da dívida pública medida pelo Tesouro, a evolução dos juros reais de mercado (NTN-B longas) e a capacidade do governo de entregar superávit primário sem “pedaladas” contábeis. Se uma delas sair do trilho, o custo do crédito para empresas e famílias sobe mais um degrau — e a conta chega no balanço de todo negócio.