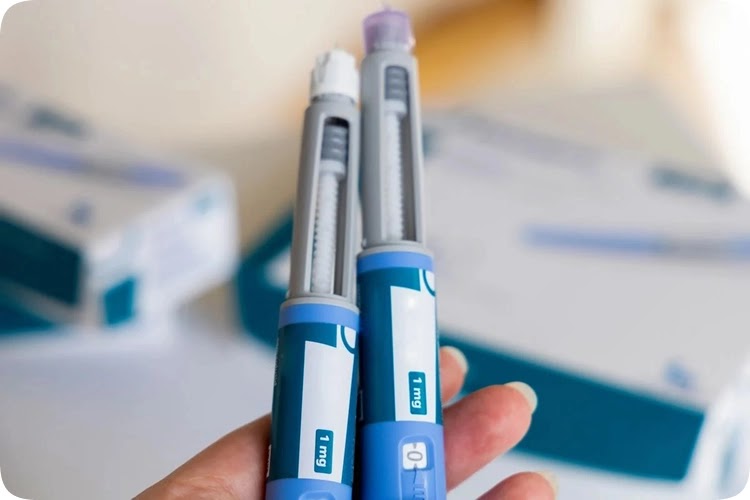
A Anvisa aprovou, nesta quinta-feira (29), cinco novos medicamentos à base de GLP-1 para diabetes e obesidade. A decisão injeta concorrência direta no mercado de canetas emagrecedoras, mas a data de chegada às prateleiras e o preço final ainda são incógnitas.
Todos os registros concedidos são para versões genéricas ou biossimilares produzidas na Índia. O movimento sinaliza uma mudança estrutural no fornecimento, até então dominado por poucas multinacionais.
Os cinco registros: nomes, princípios ativos e quem fabrica
A lista contempla três canetas de liraglutida e duas de semaglutida. A diferença prática para o paciente está na frequência de aplicação: diária para a primeira, semanal para a segunda.
- Aribet (liraglutida) – Diabetes | Farma Vision / Biocon (Índia)
- Lyrza (liraglutida) – Obesidade | Farma Vision / Biocon (Índia)
- Wylovol (liraglutida) – Obesidade | Farma Vision / Biocon (Índia)
- Embeltah (semaglutida) – Diabetes | Dr. Reddy’s / OneSource Specialty (Índia)
- Sevema (semaglutida) – Diabetes | Aché / OneSource Specialty (Índia)
Note que nenhuma das semaglutidas aprovadas hoje tem indicação para obesidade no registro inicial — apenas para controle glicêmico. Isso pode limitar a prescrição off-label no curto prazo.
Por que a origem indiana muda o jogo para o bolso do consumidor
A entrada da Biocon e da OneSource Specialty quebra o monopólio de fato da fabricação. Historicamente, o Brasil dependia de importação de produto acabado da Europa ou EUA. Com a matéria-prima e a caneta montadas na Índia, o custo de produção despenca.
Isso não garante preço menor na farmácia automaticamente. A negociação com a CMED (Câmara de Regulação do Mercado de Medicamentos) e a estratégia comercial de cada laboratório brasileiro (Farma Vision, Dr. Reddy’s, Aché) ditarão o valor final. Mas a pressão competitiva aumenta.
O efeito cascata: 20 aprovações em um único ano
Essas cinco canetas se somam a outras 15 liberadas apenas em 2024. Para contextualizar: a primeira caneta de liraglutida (Saxenda) chegou ao país em fevereiro de 2016. Levou oito anos para atingir o volume de aprovações visto nos últimos doze meses.
Esse volume reflete a corrida global por participação no mercado de GLP-1, que projeções conservadoras estimam atingir US$ 22 bilhões em 2035. O Brasil, com alta prevalência de obesidade e diabetes, é peça-chave nesse tabuleiro.
Mecanismo distinto: o que o prescritor e o paciente precisam saber
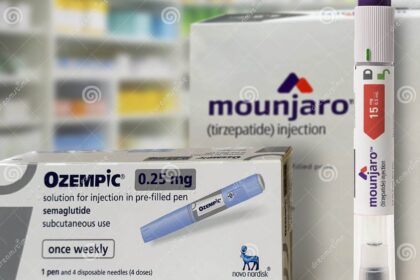
A semaglutida (Embeltah, Sevema) é uma “cópia aprimorada” do hormônio intestinal GLP-1. Age no cérebro (saciedade), no estômago (esvaziamento lento) e no pâncreas (glicose), com dose semanal.
A liraglutida (Aribet, Lyrza, Wylovol) pertence à geração anterior. Mesmo mecanismo, mas meia-vida mais curta, exigindo injeção diária. A adesão ao tratamento costuma ser o maior desafio nesse regime.
O que observar daqui para frente
Três variáveis definirão o impacto real dessa leva de aprovações: a publicação dos preços-teto no Diário Oficial, a capacidade de produção das plantas indianas para atender à demanda brasileira sem rupturas e a atualização dos protocolos clínicos do SUS e das operadoras de saúde para incluir as novas apresentações. Quem acompanha o setor deve monitorar os comunicados da Farma Vision e da Aché nas próximas semanas — eles ditam o ritmo de entrada no varejo.