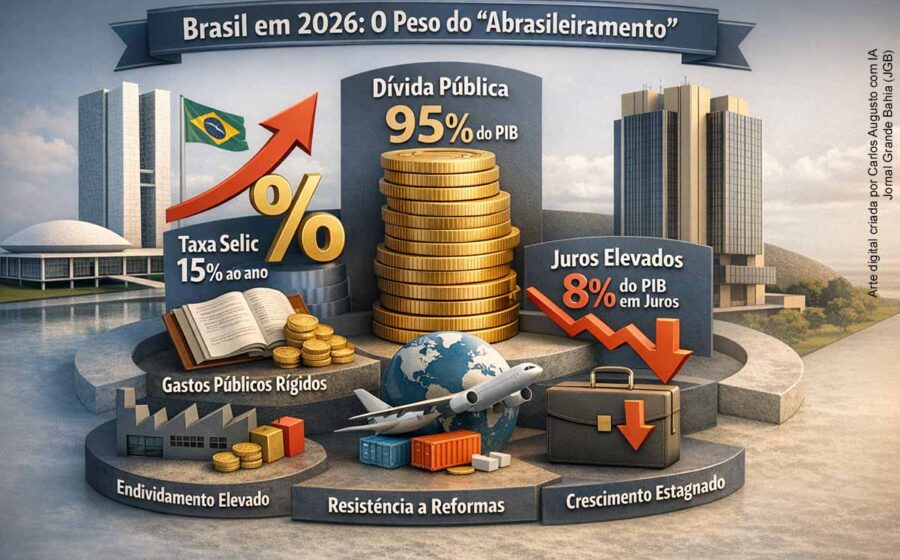
O Brasil encerra 2026 com um paradoxo perigoso: a economia cresce cerca de 2,7% ao ano, o desemprego está baixo, mas a dívida bruta saltou 10 pontos percentuais do PIB sem que houvesse pandemia, recessão ou choque externo. A conta simplesmente não fecha e a fatura chega em 2027.
A aritmética que não mente: déficit longe do necessário
O primeiro pilar do problema é puramente matemático. O déficit primário ronda -0,5% do PIB, mas estabilizar a dívida exige um superávit entre 1,5% e 2%. No início de 2023, a promessa oficial era entregar 1% de superávit em 2026; a meta foi abandonada no meio de 2024, o que deteriorou brutalmente a percepção de risco fiscal.
Sem correção de rota, a trajetória é explosiva. Projeções de mercado indicam que a dívida pode ultrapassar 90% do PIB já em 2028, empurrando o custo de carregamento para patamares insustentáveis.
Por que o Banco Central virou refém da política fiscal
O segundo pilar é a qualidade da gestão macroeconômica. Desde 2024, a política fiscal opera de forma pró-cíclica: estimula a demanda num momento em que a economia já mostra sinais de superaquecimento. Num regime de metas de inflação, a conta desse descompasso recai inteiramente sobre o Banco Central.
O resultado é um ciclo vicioso: juros reais altos encarecem o serviço da dívida, que cresce mais, exigindo juros ainda mais altos. É o equivalente a dirigir com um pé no acelerador e outro no freio — gasta-se muito combustível para andar pouco.
A janela de 2027: última chance antes do ponto de não retorno
O primeiro ano do novo mandato é a janela natural para o “freio de arrumação”. O próprio governo projeta no PLOA 2027 um superávit primário de 0,5% para o ano que vem, caminhando para 1,5% em 2030. Cumprir essas metas indicativas, sem contabilidade criativa, é condição necessária para migrar para um equilíbrio com juros reais menores e dívida estável.
Adiar o ajuste significa aceitar, por escolha, um cenário de crescimento menor, inflação pressionada e juros estruturalmente elevados.
Onde cortar sem tirar direitos: a lista que poucos citam
A experiência de ajustes bem-sucedidos — aqueles que estabilizam a dívida sem travar o crescimento — aponta para pacotes combinados de receita e despesa. Limitar gastos não é sinônimo de redução de direitos sociais. Existe uma agenda concreta de ganhos de eficiência:
- Supersalários no serviço público: penduricalhos que driblam o teto constitucional.
- Emendas parlamentares: crescimento expressivo com baixa qualidade alocativa.
- Bolsa Família: volume atípico de famílias unipessoais aponta distorções cadastrais.
- Previdência rural e auxílio-doença: indícios robustos de fraudes estruturais.
- Gastos tributários: regimes especiais que beneficiam majoritariamente o topo da distribuição de renda.
Pelo lado da receita, destinar parte expressiva do crescimento esperado com royalties de petróleo (início da década de 2030) ao resultado primário é medida de prudência. Estados e municípios também precisam contribuir, repetindo o esforço de 1999-2004.
O que observar daqui para frente
O sinal decisivo virá da execução orçamentária dos primeiros meses de 2027: se o governo efetivamente travar o crescimento das despesas obrigatórias e avançar no pente-fino dos programas citados, a curva de juros longos deve responder positivamente, abrindo espaço para queda da Selic. Caso o discurso não vire entrega, o prêmio de risco embutido nos ativos brasileiros continuará a subir, antecipando o cenário de dívida acima de 90% do PIB. Para o investidor e o gestor, a variável-chave não é a meta anunciada, mas a velocidade da implementação das medidas de contenção.