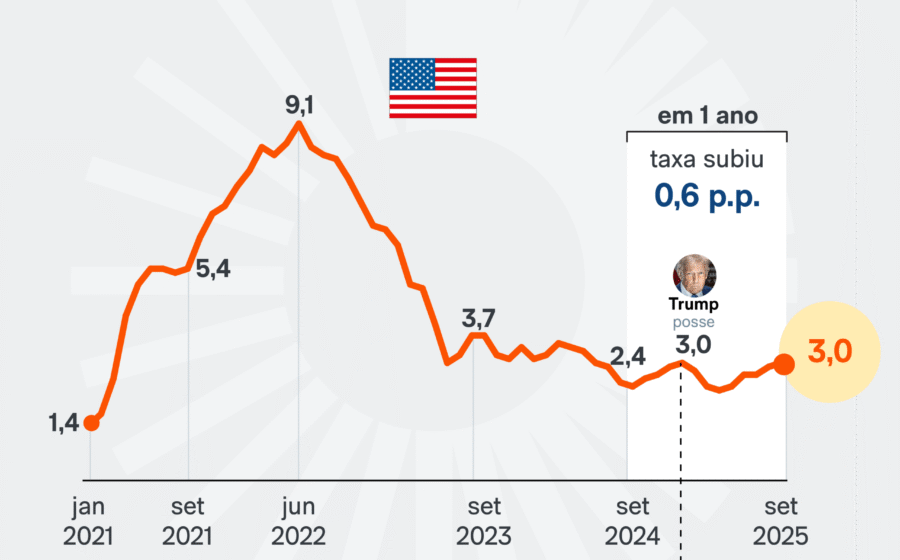
O índice de preços PCE — a métrica preferida do Federal Reserve — saltou 0,5% em setembro, levando a taxa anual a 3,6% e consolidando a aposta majoritária do mercado em um novo aperto monetário em dezembro. A probabilidade implícita nos contratos futuros já supera 84%.
Mas o número cheio esconde uma dinâmica mais perigosa para quem toma decisão de capital: o núcleo da inflação, que exclui energia e alimentos, teima em não ceder, rodando a 3,1% em doze meses. O que isso sinaliza para a trajetória da Selic e para o câmbio nas próximas semanas?
O choque nos números do PCE
O avanço mensal de 0,5% no índice cheio veio exatamente na mediana das projeções, mas a composição assusta. A gasolina puxou a alta, mas a rigidez dos serviços mantém o núcleo pressionado pelo terceiro mês seguido.
Veja a comparação direta com agosto:
- PCE Cheio: 0,5% (ante 0,3% em agosto) | Anual: 3,6% (ante 3,4%).
- PCE Núcleo: 0,3% (ante 0,3% revisado) | Anual: 3,1% (ante 3,0%).
O dado revisado para cima do núcleo de agosto (de 0,2% para 0,3%) retirou qualquer conforto de que a desinflação estaria ganhando tração no setor de serviços.
Gasolina e consumo: a conta que não fecha
Os preços mais altos na bomba inflaram o gasto nominal das famílias em 0,5% no mês. No entanto, quando se desconta a inflação, o consumo real ficou estagnado — crescimento zero em setembro.
Isso coloca a economia num cenário de “crescimento oco”: o PIB do terceiro trimestre surpreendeu com 3,4% anualizados, mas a base do consumo entra no último trimestre sem fôlego real. Dois terços da atividade americana dependem desse motor.
O recado do Fed e a aposta do mercado
Na reunião da semana passada, o banco central manteve os juros na faixa de 3,75% a 4%, mas o comunicado foi taxativo: a inflação “continua elevada”. Autoridades reforçaram que o risco de contaminação das expectativas de inflação exige vigilância constante.
A ferramenta FedWatch, da CME, precifica agora 84,6% de chance de alta de 25 pontos-base em dezembro. Há um mês, essa probabilidade era inferior a 30%. A virada de chave foi brutal.
Três variáveis que vão ditar o próximo movimento
Não basta olhar o retrovisor. Para posicionar caixa ou hedge cambial, monitore estes gatilhos até a reunião de dezembro:
- Payroll de outubro/novembro: mercado de trabalho ainda apertado valida juro alto.
- CPI e PCE de outubro: qualquer surpresa altista no núcleo sela o aumento.
- Guidance do Powell: discursos nas próximas semanas calibram a magnitude do aperto.
O que observar daqui para frente
O cenário base deixa de ser “se” haverá alta em dezembro para “quanto tempo os juros ficarão restritivos em 2024”. Com consumo real parado e núcleo acima de 3%, o Fed caminha para manter o pé no freio por mais tempo do que o mercado precificava em setembro. Para o Brasil, isso posterga o ciclo de cortes da Selic e mantém o dólar pressionado acima de R$ 5,00 no curto prazo. A próxima leitura do PCE, em novembro, será o termômetro definitivo.