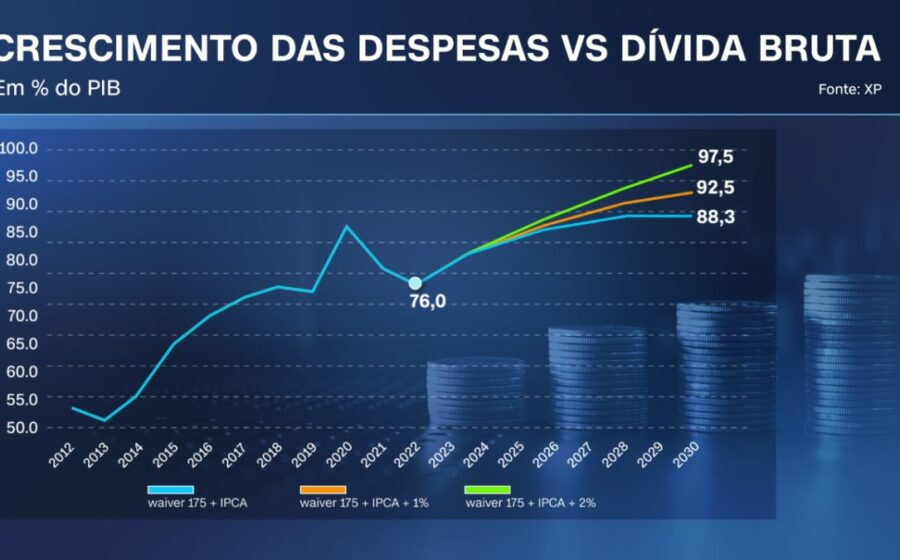
A dívida bruta do governo geral saltou de 71,7% para 82,9% do PIB em menos de quatro anos, mas a receita padrão do mercado — cortar despesas primárias — divide os principais centros de pesquisa do país. O que está em jogo não é apenas um ajuste contábil: é a definição de quais setores vão financiar a estabilização.
Enquanto a imprensa econômica repercute estudos que apontam necessidade de cortes entre R$ 250 bilhões e R$ 450 bilhões, economistas de universidades federais e da Unicamp sustentam que o diagnóstico ignora a variável que mais pesa no endividamento: o custo da dívida em si.
O número que ninguém contesta
Nos últimos 12 meses, o Tesouro destinou R$ 1,1 trilhão ao pagamento de juros — o equivalente a 8,86% de tudo o que o país produz. Só em 2026, a conta de juros nominais respondeu por 4,2 pontos percentuais da alta da relação dívida/PIB.
A taxa real de 8,45% ao ano, a maior do mundo segundo a consultoria Moneyou, funciona como uma âncora que impede a trajetória de cair mesmo com superávit primário. O Banco Central condiciona a queda dos juros à geração de resultado primário positivo, criando o que pesquisadores chamam de “circuito vicioso”.
Por que a comparação com família falha
O argumento de que “governo não pode gastar mais do que arrecada” é rebatido por Fernando Henrique Lemos Rodrigues, professor da UFRRJ:
- O Estado emite moeda própria e alonga vencimentos a custos controlados
- Possui ativos (estatais, reservas internacionais de US$ 350 bilhões) que uma família não tem
- Pode coordenar política monetária, cambial e fiscal simultaneamente
“Não estamos falando de uma dona de casa nem de uma padaria. Estamos falando de um país com capacidade de arrecadação e de gestão de passivo”, resume Rodrigues.
O que a comparação internacional revela
Dados do FMI de 2024 mostram que o Brasil (82,9%) está longe de ser um caso isolado:
- Japão: 236% do PIB
- EUA: 120%
- Reino Unido: 101%
- Itália: 135%
- Canadá: 110%
- Índia: 81,2%
Nenhum desses países enfrenta risco de calote em moeda local. Simone Deos, do Instituto de Economia da Unicamp, reforça: “A história não mostra nenhum país que não tenha conseguido pagar sua dívida interna por falta de recursos. O risco existiria se a dívida fosse em dólares”.
Para onde vai o dinheiro dos juros
A concentração da dívida em títulos prefixados e atrelados à Selic faz com que cada ponto percentual adicional de juros transfira bilhões do orçamento público para detentores de títulos — majoritariamente fundos de investimento, bancos e grandes aplicadores financeiros.
Rodrigues classifica a pressão por cortes como “chantagem”: o mercado sabe que o governo não conseguirá aprovar reduções profundas em direitos sociais sem custo político proibitivo, e usa essa impossibilidade para justificar a manutenção da Selic elevada.
Alternativas que não entram no debate mainstream
Deos propõe uma ação coordenada: redução da taxa básica combinada a intervenção cambial usando parte das reservas internacionais. O argumento é que a volatilidade do câmbio — e não o gasto social — é o principal vetor de pressão inflacionária no Brasil atual.
Rodrigues vai além: defende que gastos bem direcionados em estatais e programas sociais geram renda, emprego e arrecadação futura, revertendo parte do custo fiscal inicial. “É um investimento que volta em forma de receita”, diz.
O que observar daqui para frente
Três variáveis vão ditar o ritmo da dívida nos próximos trimestres: a disposição do Copom em iniciar ciclo de queda real da Selic, a execução do arcabouço fiscal sem contingenciamentos bruscos em investimentos, e a taxa de câmbio média — que afeta tanto a inflação quanto o valor em reais da dívida externa. Se o juro real cair para patamares próximos de 5%, a dinâmica da dívida/PIB inverte sem necessidade de cortes drásticos no gasto primário. O mercado já precifica esse cenário? Ainda não.