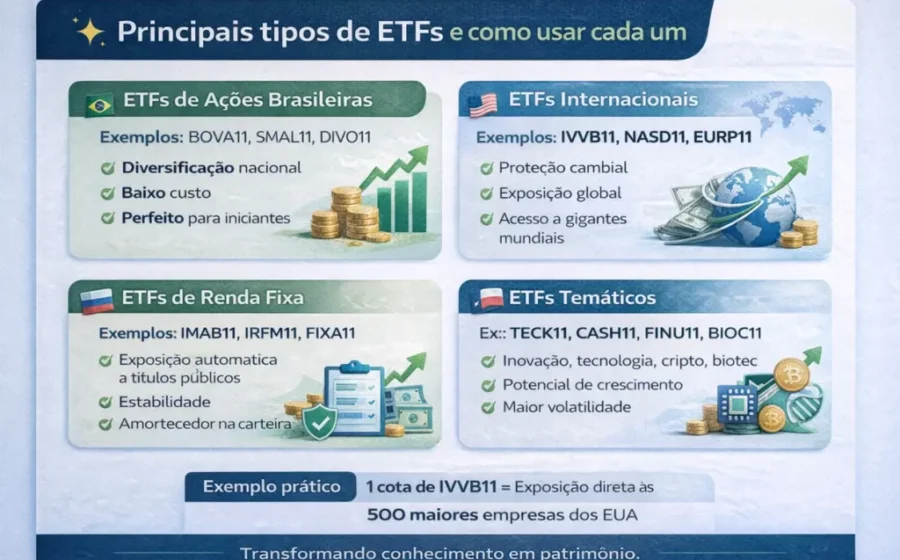
ETFs de renda fixa permitem acessar uma carteira diversificada de títulos públicos com taxa de administração baixa e sem a mordida semestral do come-cotas. A combinação parece imbatível, mas esconde armadilhas que só aparecem na hora de vender.
O segredo não está no que o fundo compra, e sim em como a Receita Federal enxerga essa estrutura. Entender essa mecânica pode separar uma aplicação eficiente de um prejuízo disfarçado de economia.
Como funciona a engrenagem por baixo do capô
Sigla para Exchange Traded Fund, o ETF é um fundo negociado em Bolsa como se fosse uma ação. No Brasil, os de renda fixa seguem gestão passiva: o gestor apenas replica índices de referência, sem tentar bater o mercado.
Os dois principais benchmarks são o IRF-M (títulos prefixados do Tesouro) e o IMA-B (títulos atrelados ao IPCA). Ao comprar uma cota, o investidor entra automaticamente em dezenas de vencimentos diferentes, algo que exigiria capital elevado e trabalho operacional se feito título a título.
A vantagem que só aparece no longo prazo
Imagine manter exposição a títulos indexados à inflação por 15 anos. Comprando papéis diretos, a cada vencimento o Imposto de Renda é retido na fonte, reduzindo o montante disponível para reinvestir. No ETF, a troca ocorre internamente — sem gatilho tributário para o cotista.
Some-se a isso a ausência do come-cotas (antecipação semestral de IR dos fundos tradicionais). O dinheiro que iria para o Fisco continua rendendo juros compostos dentro do fundo. Em horizontes longos, essa diferença se torna material.
O detalhe tributário que pega todo mundo de surpresa
A alíquota não depende do seu prazo de permanência, mas do prazo médio da carteira do fundo, calculado pelas regras fiscais:
- Prazo médio acima de 720 dias → 15% sobre o ganho
- Prazo médio menor → alíquotas de curto prazo (até 22,5%)
Ou seja: você pode segurar a cota por 10 anos e pagar 22,5% se o índice tiver duration curta. E pode vender em 6 meses pagando 15% se a carteira for longa. Leia o regulamento antes de aplicar.
Sem IOF, mas não sem risco de mercado
Diferente de CDBs e títulos diretos, não há IOF regressivo nos primeiros 30 dias. Parece um convite para operações de curtíssimo prazo. Não caia nessa.
O preço da cota oscila com a marcação a mercado dos títulos. Se os juros subirem, um ETF de duration longa pode cair 5%, 10% ou mais em poucos dias — muito mais do que qualquer economia tributária. A liquidez também varia: em momentos de estresse, o spread entre compra e venda alarga e o preço pode se descolar do valor patrimonial.
O que você abre mão ao escolher a gestão passiva
Um Tesouro IPCA+ 2035 mantido até o vencimento garante a taxa real contratada, ponto final. O ETF que replica o IMA-B não tem data de vencimento: a carteira é renovada eternamente conforme as regras do índice, mantendo exposição constante ao risco de juros.
O gestor passivo não antecipa cenários. Se o índice está carregado em prefixados e o Copom sinaliza alta de Selic, o ETF segue comprando prefixados. A decisão de sair — ou de não entrar — é inteiramente sua.
Checklist antes de dar o “comprar”
- Qual o prazo médio tributário do fundo? (define sua alíquota real)
- Qual a duration da carteira? (define seu risco de marcação a mercado)
- Sua corretora cobra corretagem ou taxa de custódia para ETFs?
- O spread de negociação é apertado no horário que você costuma operar?
- Você tem horizonte compatível com a volatilidade do índice escolhido?
O veredito prático para sua carteira
ETFs de renda fixa brilham quando o objetivo é manter uma exposição indexada por muitos anos com custo baixo, simplicidade operacional e eficiência tributária. Para metas com data marcada — entrada na faculdade dos filhos, compra de imóvel, aposentadoria programada —, títulos individuais com vencimento coincidente seguem imbatíveis em previsibilidade.
Daqui para frente, observe dois movimentos: a expansão de novos índices (incluindo crédito privado e curvas internacionais) e a possível mudança na tributação de fundos, que pode reduzir a vantagem relativa dos ETFs. Quem entende a estrutura hoje sai na frente quando as regras mudarem.