O Tesouro Nacional cancelou o último leilão de venda da semana e anunciou uma nova recompra massiva de títulos atrelados à inflação (NTN-B) para esta terça-feira (27). A medida eleva para três o número de intervenções consecutivas desde domingo, sinalizando que a autoridade monetária segue em alerta máximo para conter a disparada das taxas longas. Mas o volume real aceito nas operações anteriores revela um detalhe crucial que o mercado ainda não precificou por completo.
Na prática, o órgão inverte a lógica tradicional: em vez ofertar papéis, ele retira do mercado títulos que estão nas mãos dos investidores, absorvendo a pressão vendedora. A dúvida que fica é se essa artilharia será suficiente para estancar a sangria nos juros futuros nas próximas semanas.
Como funcionou a “cirurgia” de segunda-feira
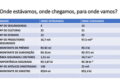
O primeiro dia de intervenções pesadas mostrou que o apetite do Tesouro foi maior do que a disposição dos investidores em vender. Pela manhã, na recompra de prefixados (NTN-F), a autoridade se dispôs a adquirir até 15 milhões de unidades, mas levou apenas 8,4 milhões, movimentando cerca de R$ 7,1 bilhões. À tarde, o alvo eram as NTN-Bs: ofertaram-se até 3 milhões, e o volume ficado em 1,76 milhão, somando outros R$ 7 bilhões.
Essa diferença entre o teto autorizado e o volume efetivamente recomprado não é um detalhe burocrático. Ela indica que uma parcela relevante dos detentores prefere segurar os papéis, apostando que as taxas podem subir ainda mais — ou que o prêmio de risco atual já compensa o risco fiscal percebido.
O que muda na lista de compras desta terça
O edital divulgado para a operação de hoje traz uma alteração estratégica nos vencimentos alvo. Saem de cena os títulos com vencimento em 2050 — o ponto mais longo da curva — e entram as NTN-Bs com prazos em 2040 e 2045. A manutenção dos vértices de 2030 e 2035 mostra que o foco principal segue sendo a “barriga” da curva, onde está a maior concentração de posições de fundos e bancos.
- Vértices alvo: 2030, 2035, 2040 e 2045.
- Objetivo declarado: assegurar o bom funcionamento do mercado.
- Contexto: terceira recompra consecutiva pós-eleição.
Essa calibragem sugere que o Tesouro quer evitar uma distorção excessiva na ponta ultra-longa, concentrando munição onde a liquidez costuma ser mais sensível a choques de oferta e demanda.
Taxas praticadas: o termômetro do medo
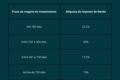
Os números das recompras de segunda-feira funcionam como um “preço de tela” real para ativos que, em momentos de estresse, deixam de ter referência clara no secundário. Nas NTN-Fs, as taxas aceitas variaram entre 15,37% (2037) e 15,79% (2031). Já nas NTN-Bs, as taxas reais ficaram em 7,75% para 2030, 7,72% para 2035 e 7,25% para o papel de 2050.
Observem a inclinação: a taxa real cai conforme o prazo alonga, o que é atípico em cenários de estresse agudo e sugere que o risco percebido está concentrado no médio prazo — justamente onde o governo precisa rolar dívida nos próximos anos.
Deja vu de março: o manual de crise se repete
Essa não é a primeira vez que o roteiro é acionado. Em março, diante da volatilidade gerada pela guerra no Oriente Médio, o Tesouro usou a mesma combinação: cancelamento de leilões + recompras cirúrgicas. A diferença agora é a origem do choque: interno, fiscal e político, o que torna a dinâmica de saída de fluxo potencialmente mais persistente do que um evento geopolítico pontual.
O comunicado oficial reforça o compromisso de “monitorar as condições de mercado”, frase-código para: “havendo necessidade, voltamos amanhã”. Para o investidor, isso cria um colchão implícito, mas não elimina a assimetria de risco enquanto a sinalização fiscal concreta não aparecer.
O que observar daqui para frente
O próximo gatilho relevante não virá do Tesouro, mas da equipe econômica. A capacidade de sustentar essa intervenção sem sinalização de ancoragem fiscal tem prazo de validade curto. O investidor deve monitorar dois indicadores-chave nas próximas sessões: a taxa de rolagem da dívida nos leilões que voltarem a ocorrer e o comportamento do CDS (Credit Default Swap) brasileiro de 5 anos. Se o spread de crédito continuar alargando mesmo com as recompras, o sinal será claro: a artilharia monetária sozinha não segura a fortaleza fiscal.