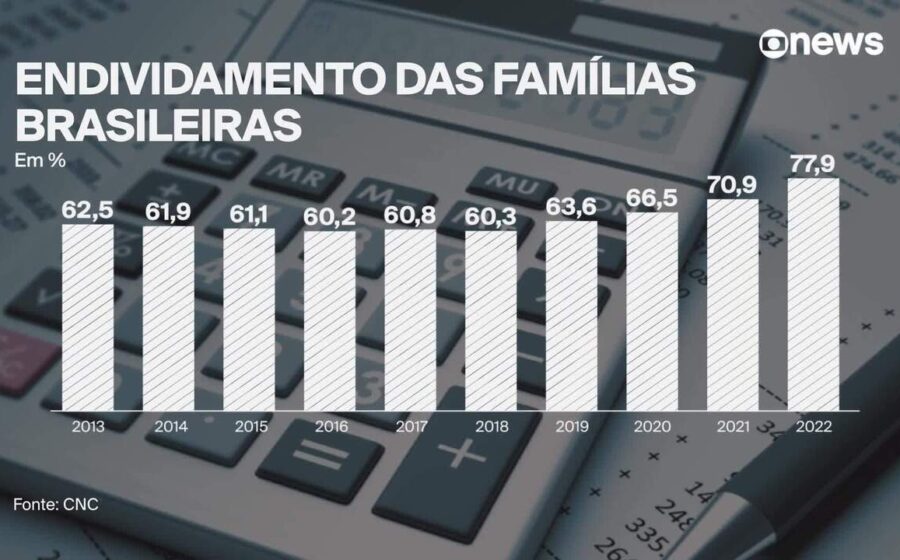
O Brasil fechou o primeiro semestre de 2026 com 20,3 milhões de pessoas superendividadas, um salto de 75% em apenas cinco anos, segundo dados do Banco Central. Esse contingente já responde por 17% de todos os devedores do país, marcando o quinto semestre consecutivo de alta. A pergunta que fica é: até onde o crédito consegue sustentar esse ritmo?
O retrato de uma escalada silenciosa
Não se trata apenas de inadimplência pontual. O critério do BC define superendividado quem compromete mais de 30% da renda com dívidas não ligadas a financiamento imobiliário. Na prática, quase um quinto dos tomadores de crédito vive com o orçamento engessado antes mesmo de pagar contas básicas.
O movimento vem ganhando tração desde 2021. Em cinco anos, foram quase 9 milhões de novos nomes nessa condição. A aceleração recente coincide com a manutenção de juros reais elevados e a expansão do crédito consignado e de cartões, modalidades que facilitam o endividamento rápido.
Por que o indicador não recua
Três vetores explicam a teimosia da curva ascendente, segundo analistas de mercado:
- Renda pressionada: O poder de compra real ainda se recupera de ciclos inflacionários recentes.
- Crédito caro: O spread bancário elevado encarece o serviço da dívida, empurrando devedores para o rotativo e parcelamentos longos.
- Facilidade de acesso: O open finance e ofertas agressivas de consignado privado ampliaram a concessão sem necessariamente melhorar a análise de capacidade de pagamento.
O efeito cascata no varejo e nos bancos
Para o empresário, o sinal é claro: a propensão ao consumo discricionário cai quando 17% da base de clientes entra no mês no vermelho estrutural. Redes de varejo já reportam ticket médio menor e maior dependência de parcelamentos longos para fechar vendas.
No balanço das instituições financeiras, o provisionamento para devedores duvidosos (PDD) segue consumindo lucro. Embora a inadimplência total mostre sinais de estabilização em algumas faixas, o segmento superendividado demanda capital de risco mais caro e recuperação mais lenta.
O que a lei do superendividamento mudou (e o que falta)
A Lei 14.181/2021 completou três anos de vigência. Ela obrigou audiências de conciliação e planos de pagamento compulsórios. O resultado prático? Freou a judicialização em massa, mas não estancou a entrada de novos nomes na lista. A renegociação resolve o estoque antigo; o fluxo novo depende de renda e juros.
O que observar daqui para frente
O próximo gatilho relevante será a trajetória da Selic no segundo semestre. Se o ciclo de queda se confirmar, o alívio no custo do crédito deve aparecer nos balanços do quarto trimestre — mas com defasagem de seis a nove meses para o bolso do consumidor. Enquanto isso, quem concede crédito ou vende a prazo precisa precificar o risco de um público que, pela primeira vez na série histórica, ultrapassa a barreira dos 20 milhões sem folga no orçamento.