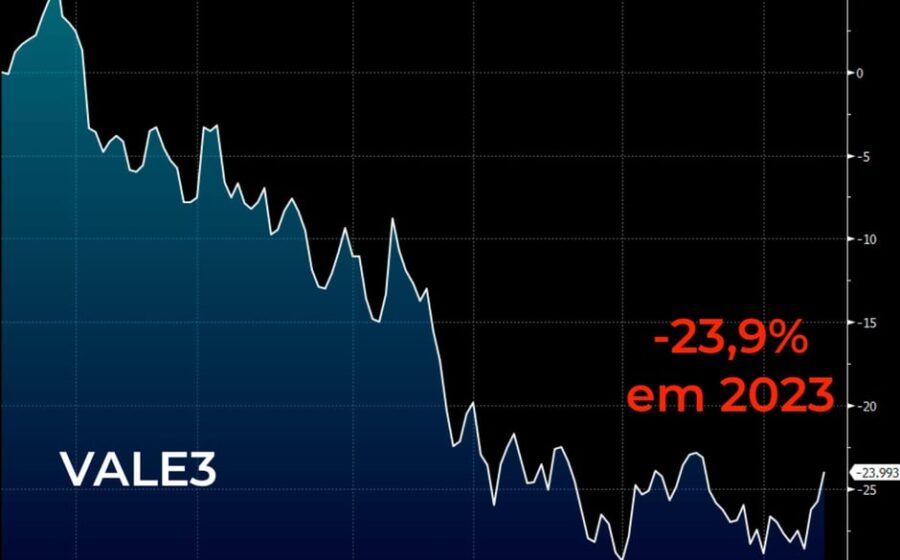
As ações da Vale (VALE3) fecharam a segunda-feira em alta de 4,01%, a R$ 64,38, enquanto o Ibovespa afundava 14% e acionava circuit breaker, com o dólar disparando mais de 8%. Uma desconexão brutal que expõe a blindagem natural da mineradora contra o risco político local. Mas, por trás do alívio imediato, analistas travam uma guerra de narrativas sobre a sustentabilidade desse movimento.
O “hedge natural” que funcionou no dia do medo
A vitória de Luiz Inácio Lula da Silva (PT) com 51,79% dos votos injetou volatilidade extrema no mercado doméstico. A Vale, porém, opera na ponta oposta: receita em dólar, custo em real. A desvalorização cambial agressiva turbinou a geração de caixa projetada para os próximos trimestres.
Some-se a isso a resolução do acordo de Mariana, que removeu uma nuvem jurídica bilionária sobre o balanço. Para o JPMorgan, essa combinação — câmbio favorável + risco regulatório equacionado — cria uma desconexão atrativa: os fundamentos operacionais estão sólidos, mas o preço da ação vinha apanhando há meses.
O alerta vermelho que vem da China e da Guiné
O otimismo do banco americano encontra resistência dura no UBS BB. A instituição suíça aponta que a queda de cerca de 12% nos papéis desde agosto ainda não precificou a deterioração real do negócio principal: o minério de ferro.
Na semana passada, a commodity bateu na casa dos US$ 90 por tonelada, pressionada por um desequilíbrio clássico: oferta crescendo, demanda patinando. Do lado da oferta, duas forças pesam:
- Grandes mineradoras acelerando volumes em projetos maduros;
- Simandou (Guiné): o megaprojeto avança para se tornar um novo polo global de alta qualidade.
Do lado da demanda, o setor imobiliário chinês — motor histórico do aço — segue sem sinais claros de recuperação estrutural.
Dois cenários, uma mesma ação: qual prezar?
A divergência entre as casas deixa o investidor diante de um dilema tático. De um lado, a tese de “valor descontado” suportada por câmbio, custos controlados e passivos resolvidos. Do outro, a tese de “armadilha de valor” alimentada por superoferta estrutural e preço da commodity em rota descendente.
O ponto de equilíbrio talvez esteja na gestão de custos. A Vale tem conseguido reduzir seu C1 (custo caixa) consistentemente, o que garante margem mesmo com minério a US$ 90. Se a disciplina de capital se mantiver, a geração de caixa livre sustenta o yield atrativo que historicamente segura o papel em momentos de estresse.
O que observar daqui para frente
O fechamento dessa segunda-feira não encerra o debate; ele apenas marca o início de uma nova fase de precificação. Três variáveis ditarão os próximos passos da VALE3 nas próximas semanas:
- Trajetória do dólar: se a moeda americana estabilizar abaixo de R$ 5,20, o “hedge” perde força;
- Dados de aço na China: PMI industrial e vendas de imóveis em novembro serão termômetros vitais;
- Guidance de 2024: qualquer sinal de aumento de capex ou revisão de volume para cima pressiona a tese de retorno de caixa.
Para o profissional de negócios, a lição prática é clara: a Vale segue sendo uma “opção de compra” sobre o dólar e sobre a estabilização do minério. Quem entra agora aposta na resiliência da gestão de custos. Quem sai, aposta na inexorabilidade do superávit global de minério. O meio-termo — reduzir posição em rali, recompor em correção técnica — costuma ser a estratégia que sobrevive a ciclos eleitorais e commodities.