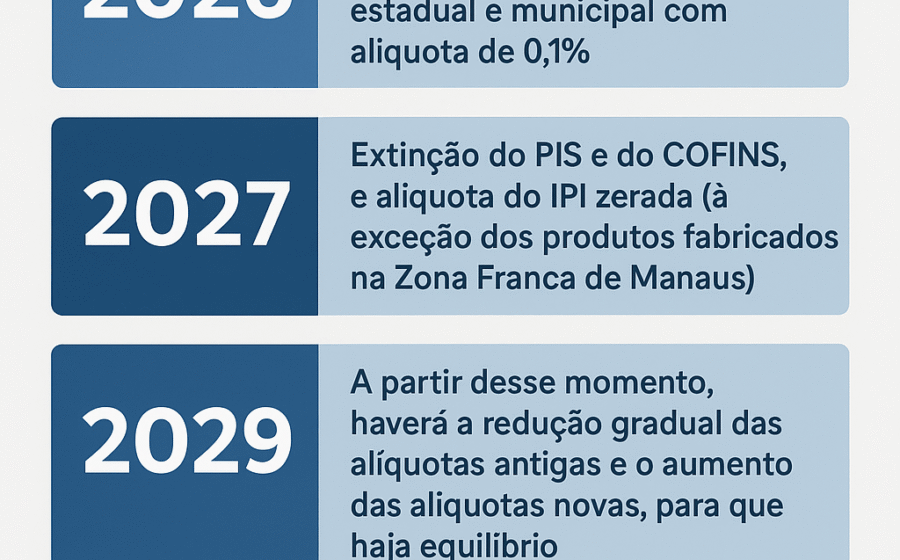
A Receita Federal e o Comitê Gestor do IBS (CGIBS) publicaram, na segunda-feira (26), o ato técnico conjunto nº 9 que institui 25 grupos de trabalho para operacionalizar a reforma tributária. A medida saiu um dia após as eleições e desenha a arquitetura que vai substituir cinco tributos atuais por dois novos: a CBS, de competência federal, e o IBS, compartilhado entre estados e municípios.
Cada grupo terá oito integrantes — quatro de cada órgão — e decisões exigirão dois terços dos votos. O sigilo das discussões é obrigatório. Para empresas e investidores, o recado é claro: a transição deixou o papel e entrou na fase de execução técnica.
Como a estrutura foi desenhada para não travar
A paridade entre Receita e Comitê Gestor não é apenas simbólica. Ela impede que a União ou os entes subnacionais imponham regras sozinhos. O quórum de dois terços força consenso, mas também pode alongar prazos se houver divergências profundas — especialmente em temas sensíveis como combustíveis, imóveis e agronegócio.
Os 25 grupos cobrem toda a cadeia de valor do novo sistema. Veja a divisão por eixos temáticos:
- Setoriais: comércio exterior, imóveis, agronegócio, serviços financeiros, planos de saúde, economia digital, combustíveis, regimes diferenciados.
- Operacionais: cadastro, fiscalização, tecnologia, arrecadação, apuração, ressarcimento de créditos, qualidade de dados, quantificação.
- Instrumentais: documentos fiscais, declarações, atendimento ao contribuinte, Simples Nacional.
O que isso significa para o caixa da empresa
Os grupos de arrecadação, apuração e ressarcimento de créditos são os que mais impactam fluxo de caixa no curto prazo. A padronização de documentos fiscais e declarações definirá o custo de compliance — e a velocidade de devolução de créditos do IBS/CBS ditará a necessidade de capital de giro.
Já os grupos de tecnologia e intercâmbio de dados determinam se a integração entre sistemas federais, estaduais e municipais funcionará no prazo. Atrasos aqui significam multas, retrabalho e insegurança jurídica para quem emite nota fiscal hoje.
Pontos de atenção que não estão no ato, mas pesam na prática
A composição paritária resolve a governança, mas não elimina a assimetria de capacidade técnica. A Receita Federal tem corpo funcional histórico e bases de dados consolidadas. O Comitê Gestor está nascendo agora. A curva de aprendizado dos representantes estaduais e municipais pode criar gargalos nos primeiros ciclos de deliberação.
Outro vetor: o sigilo. Ele protege negociações sensíveis, mas reduz a previsibilidade para o setor privado. Empresas não terão acesso aos debates sobre alíquotas de referência, regras de crédito ou critérios de rateio do IBS até que atos normativos sejam publicados.
Cronograma realista: o que observar daqui para frente
O ato não fixa prazos de entrega por grupo. A experiência de reformas anteriores sugere que os primeiros produtos — manuais de procedimentos, leiautes de arquivos, regras de cadastro — devem surgir entre o fim de 2026 e o primeiro semestre de 2027. O Simples Nacional terá grupo dedicado, o que indica tratamento diferenciado para micro e pequenas empresas, mas os detalhes ainda dependem de regulamentação.
Checklist para o gestor acompanhar nas próximas semanas:
- Publicação dos primeiros atos normativos decorrentes dos grupos de documentos fiscais e cadastro.
- Definição de cronograma de testes de integração entre sistemas (Receita, Comitê, SEFAZs).
- Regras transitórias de crédito de PIS/Cofins e ICMS para o novo modelo.
- Posicionamento do seu setor nos grupos de regimes diferenciados — é lá que exceções e benefícios serão negociados.
A reforma tributária deixou de ser promessa de campanha e virou agenda de entrega técnica. Quem mapear os grupos que afetam sua operação e antecipar ajustes de sistemas, processos e contratos ganha tempo — e caixa — na transição.