A partir de 2027, o comprador só recupera o crédito da CBS depois que o fornecedor pagar o imposto. Essa inversão de lógica pode imobilizar o caixa da sua empresa por até dois meses — e a conta não fecha sozinha.
Um levantamento feito com 65 grupos empresariais e 295 mil fornecedores, responsáveis por R$ 608,8 bilhões em compras anuais, revela o tamanho do problema: R$ 16,35 bilhões em créditos tributários deixam de ser aproveitados a cada ano. Esse valor fica embutido no custo dos insumos e, no fim da cadeia, chega ao preço final.
Onde nasce o gargalo
No modelo atual, a empresa credita PIS e Cofins na entrada da nota fiscal. Com a CBS, a regra muda: o crédito só nasce quando o fornecedor recolhe o tributo. Se ele paga no prazo, são 33 dias de espera. Se houver inadimplência, o prazo salta para 63 dias.
Na prática, o calendário de recolhimento do seu fornecedor passa a ditar a disponibilidade financeira do seu negócio. A tesouraria deixa de controlar o próprio fluxo e passa a depender da disciplina fiscal de terceiros.
Impacto direto na operação
- Capital de giro pressionado: até dois meses de tributo “preso” na cadeia.
- Rentabilidade corroída: o custo financeiro desse atraso entra na formação de preço.
- Risco de inadimplência alheia: um atraso do fornecedor vira seu problema de caixa.
Lucas Ribeiro, CEO da Roit, alerta que a trava de crédito recai direto sobre a tesouraria. Contratos e políticas de compra precisam ser revistos com urgência para proteger rentabilidade e liquidez antes da virada do ano.
O prazo que não espera
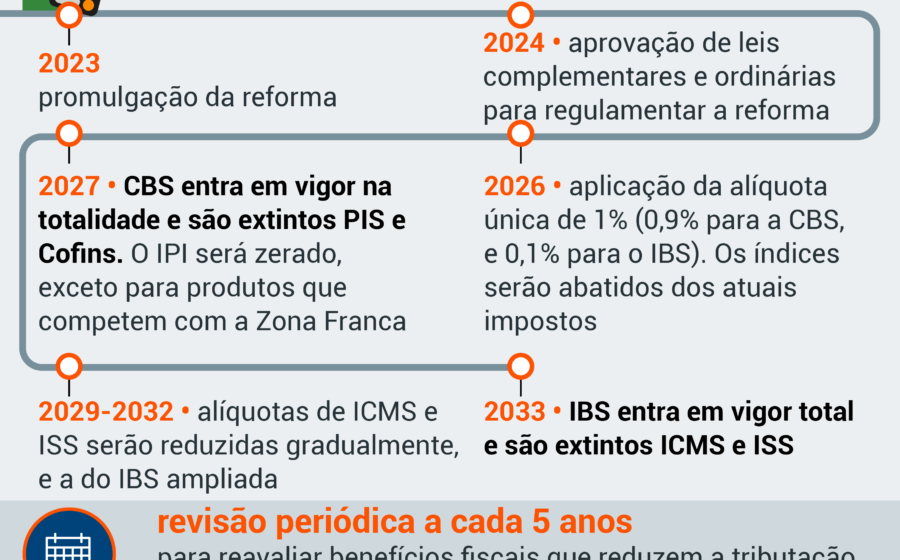
31 de dezembro de 2026 é a data-limite. Até lá, as empresas devem parametrizar ERPs, renegociar prazos e penalidades contratuais e alinhar as áreas jurídica, fiscal, comercial e financeira. Quem deixar para janeiro de 2027 já chega atrasado.
Mas há uma incógnita que torna o planejamento ainda mais difícil: a alíquota da CBS ainda não está definida. O TCU deve apresentar o número até a próxima sexta-feira (30), a menos de 70 dias do início da cobrança. E o percentual ainda pode ser alterado pelo Senado até o fim do ano.
O que observar daqui para frente
Enquanto a alíquota não sai, três frentes exigem atenção imediata: mapear fornecedores críticos e seu histórico de pagamentos, simular o impacto no fluxo de caixa com diferentes cenários de alíquota e inserir cláusulas de garantia de recolhimento nos novos contratos de suprimento. A reforma chega em janeiro — mas a preparação decide quem atravessa o primeiro semestre com caixa saudável e quem passa o ano correndo atrás do prejuízo.