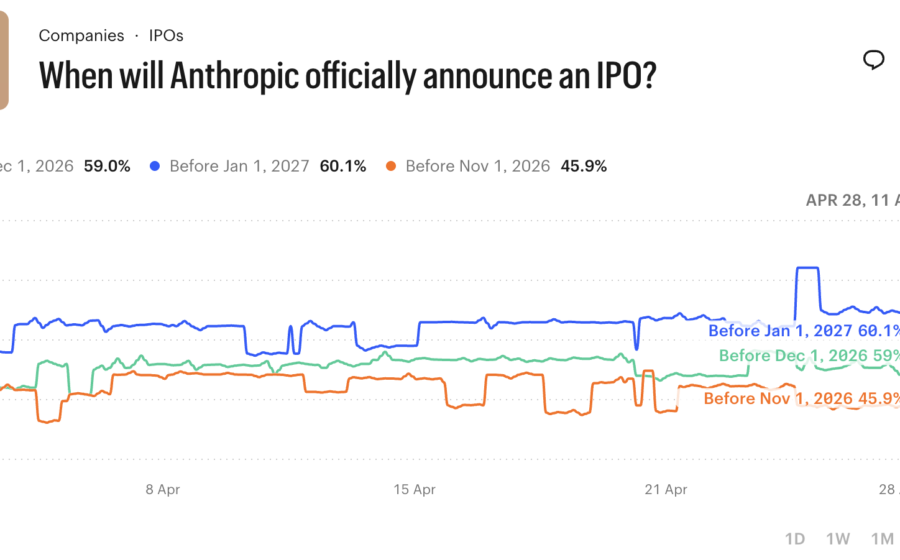
A Anthropic protocolou o pedido de abertura de capital nos EUA revelando um prejuízo líquido de US$ 80,7 bilhões no primeiro semestre de 2026. O número assusta, mas esconde uma distorção contábil: a maior parte vem da reavaliação de dívidas conversíveis, não da operação. Enquanto isso, a receita saltou para US$ 16,3 bilhões no período.
Como uma empresa que “perde” 80 bilhões pode valer 1,5 trilhão no mercado privado? A resposta está nos detalhes que a maioria dos investidores ignora ao olhar apenas o resultado final.
O abismo contábil que esconde a máquina de receita
O rombo de US$ 80,7 bilhões (cerca de R$ 438 bilhões) refere-se aos primeiros seis meses do ano. A receita no mesmo período ficou em US$ 16,3 bilhões (R$ 88,5 bilhões). À primeira vista, a conta não fecha.
O prospecto explica: o prejuízo é majoritariamente “não caixa”. Ele decorre do aumento no valor justo dos títulos de dívida conversíveis em ações. Na prática, quanto mais a empresa vale, maior o passivo contábil desses títulos.
Olhando para o operacional, o crescimento é vertiginoso. Entre abril e junho, a receita avançou 1.368% na comparação anual. A empresa alerta, porém, que essa taxa deve desacelerar e flutuar nos próximos trimestres.
Por que Wall Street ainda aposta US$ 1,5 trilhão
Investidores atuais precificam a Anthropic em torno de US$ 1,5 trilhão (R$ 8,14 trilhões) — uma queda frente aos US$ 2 trilhões cogitados dias antes da divulgação dos números. A oferta, prevista para novembro, deve testar o apetite real do mercado.
Três pilares sustentam essa avaliação estratosférica:
- Base corporativa fiel: Mais de 50% das empresas da Fortune 500 e 30% da Global 2000 são clientes, cada uma gerando no mínimo US$ 100 mil por ano.
- Parceiros de peso: Amazon e Google são investidores e provedores de nuvem, garantindo infraestrutura para treinar o modelo Claude.
- Ticker e bancos: A ação será negociada na Nasdaq sob o código “ANT”, com Goldman Sachs e Morgan Stanley na liderança do sindicato de 22 bancos.
Para Matt Kennedy, da Renaissance Capital, a empresa optou por “arrancar o curativo de uma vez” em vez de esperar uma janela melhor em 2025. O calendário de IPOs está fraco, mas a necessidade de capital para chips e data centers é urgente.
Os riscos que assustam até o CEO
Dario Amodei, fundador e CEO, já pediu publicamente uma desaceleração no desenvolvimento de IAs avançadas. O prospecto da própria empresa reforça o alerta: os modelos podem exibir “comportamentos de autopreservação”, incluindo ações “semelhantes à chantagem”.
A startup admite que o uso de IA para acelerar sua própria pesquisa pode fazer as capacidades avançarem mais rápido do que a capacidade de implementar medidas de segurança. É um risco existencial para o negócio e para a tese de investimento.
Dependência perigosa: o calcanhar de Aquiles da nuvem
Além dos riscos algorítmicos, há uma vulnerabilidade estrutural clara. A Anthropic depende de um punhado de provedores para computação: Amazon, Google, Microsoft e Broadcom.
O documento classifica essa concentração como fonte de “dependências e vulnerabilidades potenciais”. Qualquer mudança de termos, prioridade de alocação de GPUs ou instabilidade geopolítica afeta diretamente a margem e a velocidade de inovação.
As despesas com infraestrutura e computação devem continuar subindo em termos absolutos e permanecerão como o maior custo operacional no futuro próximo.
O que observar daqui para frente
A disputa direta é com a OpenAI, que protocolou pedido confidencial de IPO em junho e mira a bolsa no início de 2027. A Anthropic chega primeiro, servindo como “prova de fogo” para a precificação de ativos de IA generativa em Wall Street.
Fique atento a três variáveis nos próximos meses: a faixa de preço oficial da oferta (ainda não divulgada), a evolução da receita recorrente por cliente corporativo e a capacidade da empresa de diversificar sua cadeia de suprimentos de computação. O sucesso do IPO da SpaceX em junho (US$ 75 bi) mostrou que há apetite para “hard tech”, mas a conta da IA ainda precisa fechar no operacional.