Comprar uma LCI que paga 93% do CDI não garante 93% do lucro total do CDI no vencimento. Em seis anos, a diferença pode passar de 3 pontos percentuais — e o banco não quebrou nenhuma regra. O erro está na forma como você faz a conta.
Onde mora o perigo na matemática do dia a dia
Muita gente acha que “93% da taxa” resulta em “93% do ganho acumulado”. Não funciona assim. A cada dia útil, a LCI rende sobre um saldo menor do que uma aplicação atrelada a 100% do CDI. No dia seguinte, os juros incidem sobre essa base já reduzida.
Esse efeito bola de neve faz a distância entre os patrimônios crescer silenciosamente. Quanto maior o prazo e mais alta a taxa de juros, mais agressiva fica a defasagem.
A armadilha da alíquota errada na comparação
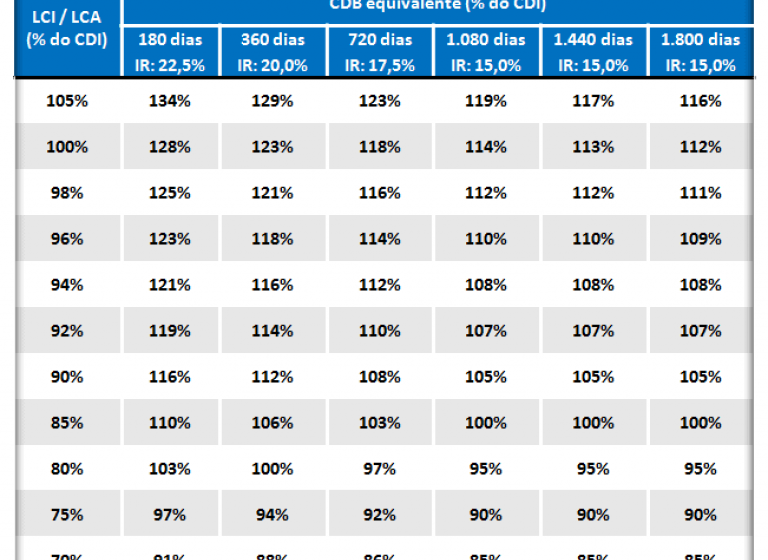
O primeiro erro comum aparece na hora de equiparar LCI (isenta) a CDB (tributado). Muitas instituições usam a alíquota máxima de 22,5% — válida só para resgates até 180 dias — mesmo quando o investidor fica anos na aplicação.
Se o horizonte passa de 720 dias, a alíquota cai para 15%. Usar 22,5% infla artificialmente a “equivalência” do CDB. Uma LCI a 93% do CDI parece exigir um CDB a 120% do CDI; com 15%, a conta cai para 109,4%. A vantagem aparente some só por causa do imposto escolhido na simulação.
O segundo erro: ignorar os juros sobre juros
Dividir 93% por 0,85 (para “tirar” o IR de 15%) dá 109,4%. Parece certo, mas é uma aproximação perigosa. Essa conta assume que o imposto incide linearmente sobre a taxa nominal, ignorando que o CDB tributado também capitaliza juros compostos dia a dia.
Na prática, a diferença entre 93% e 100% do CDI gera juros sobre juros que a fórmula simplificada não captura. O resultado real só aparece projetando o fluxo de caixa completo.
O exemplo prático: R$ 100 mil em seis anos
Considere CDI constante a 13,65% ao ano, capitalização diária (252 dias úteis) e horizonte de seis anos. Não é previsão, é cenário controlado para isolar a matemática:
- CDI cheio (bruto): ~R$ 215,5 mil
- LCI a 93% do CDI (líquido): ~R$ 204,2 mil
- Ganho real da LCI: 90,2% do rendimento acumulado do CDI — não 93%
A “perda” de quase 3 p.p. vem exclusivamente da capitalização sobre bases diferentes. Não há taxa escondida; é aritmética pura.
Por que o CDB vence mesmo “empatando” na conta simplificada
Pela regra do “divide por 0,85”, a LCI de 93% equivaleria a CDB de 109,4%. Mantendo ambos por seis anos:
- CDB 109,4% do CDI (líquido 15%): ~R$ 211,9 mil
- LCI 93% do CDI: ~R$ 204,2 mil
São cerca de R$ 7,7 mil a mais no bolso de quem escolheu o CDB. Para empatar de verdade, o CDB precisaria pagar apenas ~104,23% do CDI — bem abaixo dos 109,4% vendidos na comparação rasa.
O que observar antes de fechar a próxima aplicação
LCIs e LCAs seguem sendo excelentes instrumentos, especialmente no curto prazo. O ponto não é rejeitá-las, mas comparar valor nominal líquido no mesmo horizonte. Projete o resgate em reais, considerando:
- Capitalização diária de cada ativo
- Tributação efetiva do CDB no prazo alvo
- Vencimentos intermediários e necessidade de reinvestimento
- Risco de crédito e liquidez de cada emissor
Da próxima vez que ver “93% do CDI”, pergunte: “93% de quê — da taxa diária ou do meu bolso no vencimento?”. A resposta define se o negócio é bom ou apenas parece.