Uma LCI que paga 93% do CDI parece garantir 93% do rendimento total do índice no fim do prazo. Não garante. Em seis anos, a diferença pode passar de 7% do ganho acumulado — e o banco não descumpriu nada.
O segredo está na matemática silenciosa dos juros compostos e na forma como o Imposto de Renda entra na conta. Entender isso separa quem apenas aplica de quem de fato escolhe.
A armadilha da alíquota errada na comparação
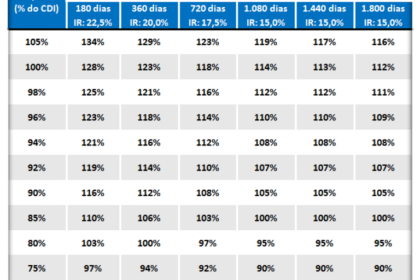
Muita gente decide entre LCI e CDB usando uma regra prática: divide a taxa da LCI por 0,775 (1 menos 22,5%) para achar o “CDB equivalente”. O problema? A alíquota de 22,5% vale só para aplicações de até 180 dias.
Se o horizonte passa de dois anos, a alíquota cai para 15%. Usar 22,5% infla artificialmente a vantagem da isenção. Veja o impacto direto:
- LCI a 93% do CDI → “equivalente” a CDB de 120% do CDI (usando 22,5%)
- Mesma LCI → equivalente real a CDB de 109,4% do CDI (usando 15%)
A diferença de 10,6 pontos percentuais não vem de rentabilidade maior. Vem apenas da alíquota escolhida para a conta.
O segundo erro: 93% da taxa diária não é 93% do resultado final
Suponha CDI fixo a 13,65% ao ano, capitalização diária, 252 dias úteis. Em seis anos, R$ 100 mil no CDI cheio viram cerca de R$ 215,5 mil brutos.
A mesma quantia na LCI a 93% do CDI chega a aproximadamente R$ 204,2 mil. O ganho de R$ 104,2 mil representa 90,2% do rendimento acumulado do CDI, não os 93% que o nome sugere.
Por quê? A cada dia útil, a LCI recebe juros sobre um saldo menor que o do CDI cheio. No dia seguinte, os juros incidem sobre bases já diferentes. Esse efeito bola de neve amplia a distância ao longo do tempo. Quanto mais longo o prazo e maior a taxa, mais a diferença pesa.
Quando o CDB “perdedor” vence a LCI “vencedora”
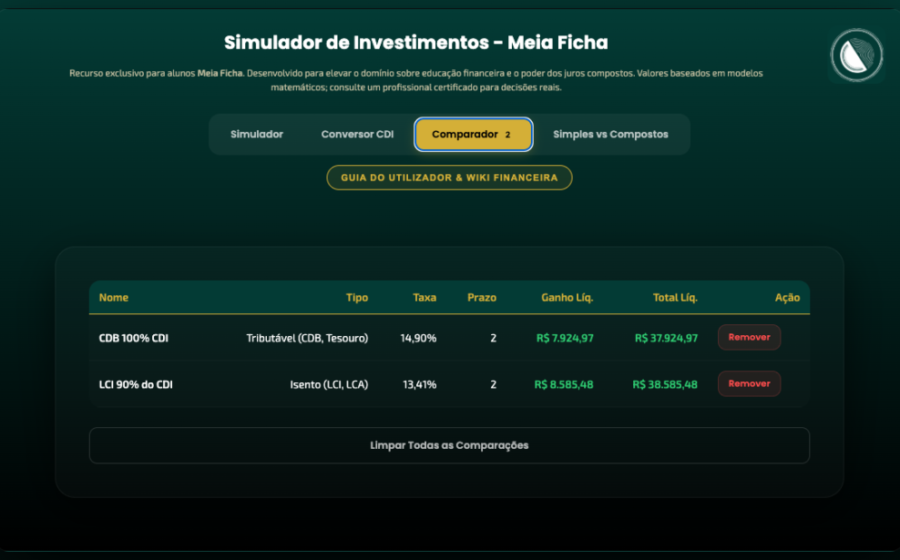
Pela fórmula tradicional, LCI 93% = CDB 109,4% (líquido de 15%). Mas leve os dois por seis anos:
- CDB a 109,4% do CDI → R$ 211,9 mil líquidos
- LCI a 93% do CDI → R$ 204,2 mil
São quase R$ 7.700 a mais no CDB, apesar de a conta simplificada dizer que são “equivalentes”. Na prática, um CDB a apenas 104,23% do CDI já empata com a LCI de 93% nesse cenário.
Isenção não é mágica: é variável que exige cálculo correto
LCIs e LCAs seguem excelentes opções. A isenção de IR para pessoa física é real e valiosa. O erro está em tratar o percentual do CDI como se ele se traduzisse linearmente no resultado final.
Comparar uma LCI de dois anos com um CDB de seis meses também distorce. A necessidade de renovar a LCI, pagar IR nas renovações intermediárias (se houver) e enfrentar taxas diferentes no reinvestimento muda tudo.
O que observar daqui para frente
Antes de escolher, projete o valor líquido em reais no mesmo horizonte de tempo. Use a capitalização diária, a alíquota efetiva do prazo pretendido e considere vencimentos intermediários. Só depois avalie liquidez, risco de crédito e carência.
Na renda fixa, uma conta que parece simples pode esconder a diferença entre uma boa decisão e um custo invisível de milhares de reais.