O banco BV acaba de desembarcar no setor de saúde animal com uma parceria que coloca planos para cães e gatos na palma da mão de sua base de clientes. A jogada sinaliza mais do que uma extensão de portfólio: escancara a disputa pelo bolso do tutor brasileiro. Mas será que a margem compensa o risco?
A mecânica por trás da parceria
A instituição fechou acordo com a APet, empresa especializada em bem-estar animal com operação 24 horas. O modelo é de distribuição: o BV entra com a capilaridade digital e a marca; a APet assume a gestão do risco, a rede credenciada e o atendimento clínico.
Para o vice-presidente de Varejo, Jamil Ganan, a movida reforça a tese de “plataforma de soluções”. A ideia é aumentar o *share of wallet* oferecendo conveniência imediata — da contratação ao reembolso — sem que o correntista precise sair do aplicativo do banco.
Três degraus de cobertura e preço
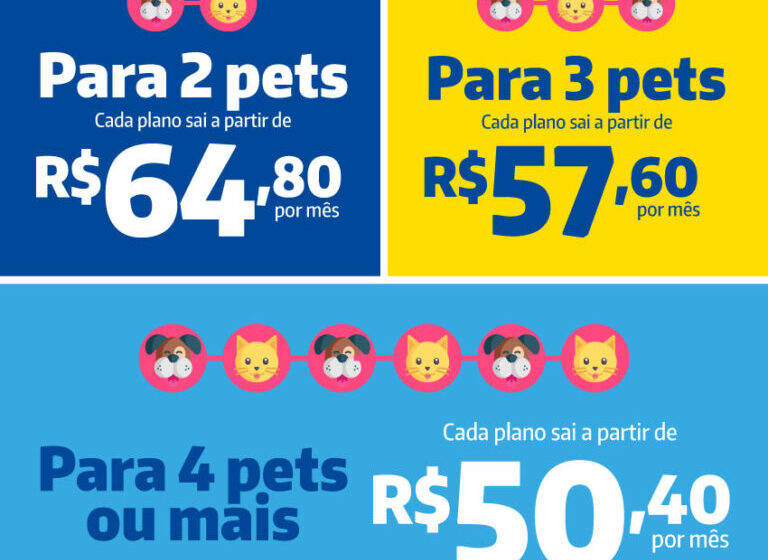
A grade foi desenhada para caber em diferentes orçamentos, com mensalidades que variam entre R$ 25,20 e R$ 99,90. A estrutura de benefícios escala progressivamente:
- Básico (R$ 25,20): consultas, ambulatorial, transporte, exames laboratoriais e de imagem, assistência funeral.
- Intermediário: adiciona cirurgias e internações ao pacote anterior.
- Premium (R$ 99,90): inclui tudo do Intermediário mais consulta com especialista e uma dose de vacina por ano.
Note que o teto de cobertura e os limites de utilização mudam conforme a modalidade. O detalhe fino está no contrato, mas a leitura inicial mostra um produto de entrada agressivo para capturar volume.
Por que isso importa para quem olha o mercado
O Brasil tem a terceira maior população pet do mundo, mas a penetração de seguros de saúde animal ainda patina na casa de um dígito. Bancos e varejistas enxergam aí uma avenida de crescimento orgânico: cross-sell de baixo custo de aquisição (CAC) em uma base já fidelizada.
Do lado da APet, o ganho é distribuição em escala. Luiz Gênova, CEO da healthtech, admite que o canal bancário torna os planos “acessíveis a um número crescente de tutores em todo o país”. Em troca, a startup ganha tempo de pista contra concorrentes que dependem de marketing direto caro.
O efeito nos balanços e na concorrência
Para analistas, a receita direta com prêmios tende a ser marginal no curto prazo para um banco do porte do BV. O valor estratégico está no dado comportamental: quem contrata pet demonstra perfil de gasto recorrente e propensão a produtos de proteção — perfil ideal para ofertar seguros de vida, previdência ou consórcio depois.
Concorrentes como Nubank, Inter e C6 já testam ou operam verticais de seguros. A entrada do BV acelera a corrida por se tornar o “superapp” financeiro do brasileiro. Quem integrar melhor a jornada — da vacina do cachorro ao financiamento do carro — retém o cliente por mais tempo.
O que observar daqui para frente
Dois vetores definirão se a iniciativa vira case ou ruído. Primeiro, a taxa de sinistralidade: pets envelhecem rápido e custos veterinários inflacionam acima do IPCA. Segundo, a regulação. A Susep discute enquadramento mais rigoroso para esses produtos, o que pode elevar reservas de capital e comprimir margens.
Enquanto isso, o termômetro real será a adesão orgânica nos próximos trimestres. Se a conversão da base ultrapassar 1% sem incentivo agressivo de *cashback*, o modelo prova que banco também sabe cuidar de pet — e lucrar com isso.