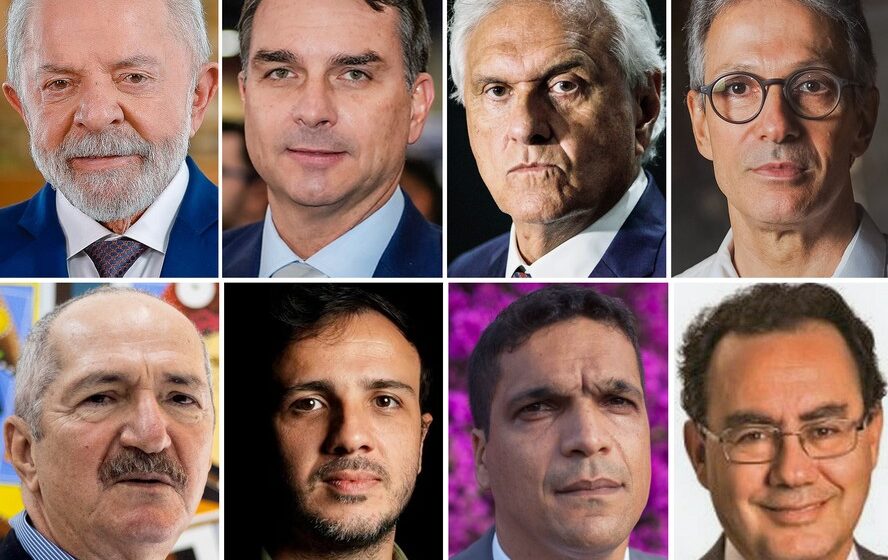
A revista The Economist cravou: a “estranha economia do Brasil” exige uma cirurgia fiscal que nem Lula nem Flávio Bolsonaro demonstram disposição para fazer. O diagnóstico coloca o mercado em alerta máximo para os próximos anos.
O cenário eleitoral aponta Flávio Bolsonaro (PL) com dois pontos de vantagem sobre Lula (PT) nas simulações de segundo turno, segundo agregador da BBC. Mas a publicação britânica avisa: a preferência do capital pelo senador não garante a execução do ajuste necessário.
O diagnóstico da “estranha economia” brasileira
A reportagem reconhece os méritos recentes: PIB acima das expectativas, desemprego em mínimos históricos e inflação comportada dentro da meta do Banco Central. O problema, segundo a análise, está no balanço patrimonial do país.
O superávit primário herdado virou déficit. A dívida bruta, projetada pelo FMI em 97% do PIB para este ano, saltou 13 pontos percentuais desde 2022. Esse descompasso mantém o custo do crédito estratosférico, travando investimentos produtivos.
Lula: retórica hostil e contas no vermelho
Para a Economist, o presidente assusta o setor privado não pelo resultado conjuntural, mas pela sinalização estrutural. A hostilidade ao empresariado e o descuido com a trajetória da dívida criam um prêmio de risco que juros altos não conseguem compensar sozinhos.
Se houver virada no segundo turno, a revista descarta uma conversão súbita ao rigor fiscal. O histórico do primeiro mandato e a composição da base aliada apontam para a manutenção da expansão de gastos obrigatórios.
Flávio Bolsonaro: a “implausível” receita estilo Milei
O senador é comparado a Javier Milei, mas a semelhança para nas promessas de campanha. Reduzir ministérios, digitalizar o Estado e vender imóveis da União rendem manchetes, não equilíbrio fiscal.
A publicação estima que, mesmo com esforço máximo, o senador conseguiria “metade da economia prometida”. Faltaria o “fervor genuíno” do modelo argentino para enfrentar a combinação tóxica de gastos rígidos, indexação generalizada e baixa poupança interna.
- Dívida/PIB (FMI 2024): 97% (era 84% em 2022)
- Meta inflação BC: 1,5% a 4,5%
- Quórum reforma Constitucional: 3/5 das duas Casas
- Vantagem Flávio (BBC): +2 p.p. no 2º turno
O nó górdio: o Congresso e as amarras constitucionais
Aqui está o detalhe que pouca gente comenta: qualquer ajuste estrutural exige mexer na Constituição. Isso demanda três quintos dos votos na Câmara e no Senado — em duas votações.
Nem Lula nem Flávio controlam essa maioria. A fragmentação partidária transforma cada voto em negociação cara, geralmente paga com mais gastos ou emendas. A equipe de Flávio admite, reservadamente, a dificuldade, e o próprio candidato já rejeitou mexer na Previdência ou na indexação de benefícios.
Mas o efeito mais relevante aparece na precificação de ativos hoje.
O que observar daqui para frente
Independentemente do vencedor de domingo, a tese central se mantém: a decepção fiscal é o cenário base. Para o investidor, a leitura prática é clara — posicione-se para juros reais elevados por tempo prolongado e prêmio de risco na curva de juros e no câmbio.
Monitore dois gatilhos de curto prazo: a velocidade de deterioração do resultado primário nos relatórios do Tesouro e a articulação política das primeiras semanas do novo mandato. A capacidade de aprovar um arcabouço crível — mesmo que imperfeito — será o único divisor de águas entre “decepção gerenciável” e “crise de solvência”.