Quem subir a rampa do Planalto em 5 de janeiro herda uma bomba-relógio fiscal com timer para 2027. A dívida pública bateu R$ 11,1 trilhões — 82,9% do PIB — e o crescimento do ano que vem mal passa de 1%. A conta, porém, não fecha nos discursos de campanha.
Economistas ouvidos pela reportagem são unânimes: o ajuste virá, goste o mercado ou não. A dúvida é se será cirúrgico ou traumático.
O buraco nas contas que ninguém quer tapar
O governo gasta mais do que arrecada há anos. Sem superávit primário, a rolagem da dívida empurra os juros para cima, travando investimentos e consumo. Em agosto, a dívida bruta do governo geral atingiu o maior patamar desde a pandemia.
Flávio Bolsonaro (PL) acena com um “tesouraço” de 1,5% a 2% do PIB em 18 meses — algo entre R$ 190 bi e R$ 250 bi. Mas promete manter reajuste real do salário mínimo, pisos de Saúde e Educação intocados e aposentadorias atreladas ao piso. A equação, diz Felipe Salto (Warren), não fecha: “Cortar ministérios e supersalários não move a agulha do déficit estrutural”.
Do lado de Lula (PT), o pacote eleitoral adiciona quase R$ 200 bi em despesas até 2030, sem contar a tarifa zero no transporte. A aposta é no crescimento puxando a arrecadação. Rafaela Vitória (Banco Inter) resume: “O mercado dá crédito inicial a Flávio pelo histórico Bolsonaro/Temer; a Lula, cobra a fatura de quatro anos sem controle de gasto”.
O que os economistas desenham para o “dia seguinte”
Passada a urna, a “realidade se impõe”, concordam analistas de casas rivais. O ajuste ideal, segundo Salto e Vitória, passa por medidas duras e impopulares:
- Desindexação: romper a correção automática de Previdência e benefícios pelo salário mínimo.
- Pisos sob o arcabouço: limitar crescimento de Saúde e Educação a 2,5% ao ano (já feito no mínimo atual).
- Revisão de gasto tributário: cortar 50% das emendas parlamentares e rever isenções (Simples, Zona Franca, IRPF, filantrópicas).
- Fim dos supersalários: teto constitucional efetivo no funcionalismo.
Salto alerta: o corte deve ser gradual. Um choque frontal em 2027, com a economia já desacelerando desde meados de 2025, jogaria o país em recessão técnica.
2027: o ano em que o PIB para de crescer
O Boletim Focus projeta 1,32% para o ano que vem; a 4intelligence vê algo próximo de 1%. Três vetores explicam a frenagem:
- Retirada de estímulos fiscais (União e Estados) em ano eleitoral.
- Juros ainda altos no primeiro semestre, sufocando investimento.
- Choque climático: El Niño forte derruba a agropecuária em 0,7%.
“Está vindo um monstro climático subestimado”, define Bruno Imaizumi. A quebra de safra pressiona alimentos justamente quando o salário mínimo compra 1,76 cestas básicas — acima de 2022 (1,61), mas longe das 2,28 de 2012.
Bolso vazio e dívida recorde: o remédio paliativo
O endividamento das famílias recuou a 81,7% em setembro, primeira queda do ano, mas o varejo e o agro acumulam pedidos de recuperação judicial. As propostas dos candidatos tratam sintomas:
- Lula: valorização real do mínimo, agricultura familiar (Plano Safra, PAA, ATER), energia barata, Petrobras na distribuição e Desenrola 3.0 (limpar até R$ 150 bi com desconto de 90%).
- Flávio: corte de impostos no consumo, “corredores logísticos inteligentes”, fertilizantes nacionais, Caixa recomprando dívidas com carência de 6 a 12 meses — medida classificada pelo mercado como “calote bancário”.
Para Imaizumi, nada disso resolve a raiz: “Só cai juro estrutural com moeda forte, e moeda forte exige reforma fiscal, tributária e administrativa. Fazemos uma grande reforma por mandato, sempre desidratada”.
O que observar daqui para a frente
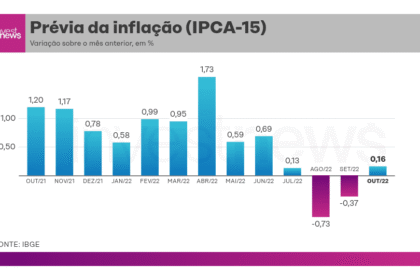
O primeiro sinal virá na montagem da equipe econômica e no primeiro projeto de lei orçamentária. Se o eleito sinalizar desindexação e revisão de isenças nos primeiros 60 dias, o Banco Central ganha espaço para cortar a Selic no segundo semestre, amortecendo a desaceleração. Se protelar, o dólar sobe, a inflação acelera e o ajuste vira “cavalo de pau” — cenário que Dilma Rousseff protagonizou em 2015, mas que analistas veem como menos provável hoje, dado o diagnóstico fiscal já internalizado pela Fazenda.
Para o investidor e o empresário, a variável-chave não é quem senta na cadeira, mas a velocidade com que o Congresso aprova a desvinculação de receitas. Sem isso, 2028 começa com juros altos, crédito caro e crescimento anêmico — independentemente da cor da faixa presidencial.