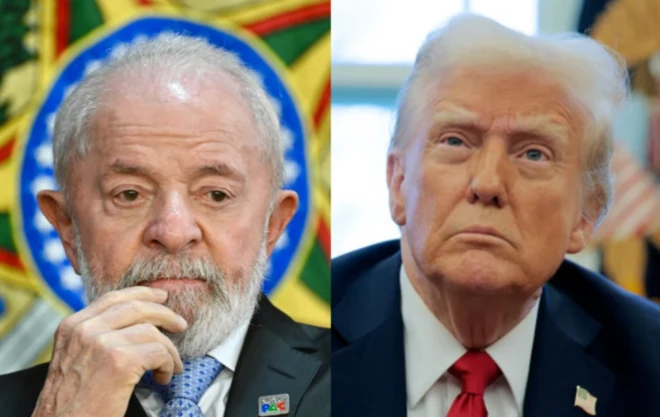
O presidente Lula protocolou no TSE e no STF uma autorização condicional para quebrar seus próprios sigilos bancário, fiscal e telefônico — além dos da primeira-dama, da empresa LILS e de seus filhos. A exigência é simples: Flávio Bolsonaro deve fazer o mesmo com seus dados, empresas e familiares. O movimento nasce da provocação do senador, que escreveu “corruPTo” na mão durante o debate da Band. Mas a jogada carrega um risco calculado: a história americana mostra que transparência forçada nem sempre move o eleitorado.
O precedente que ninguém esqueceu em Washington
Em 2016, Donald Trump rompeu uma tradição de quatro décadas iniciada após Watergate. Todos os presidenciáveis, de ambos os partidos, publicavam voluntariamente suas declarações de imposto de renda. Trump recusou. Hillary Clinton acusou-o de “esconder algo”, sugerindo sonegação. O ataque não impediu a vitória republicana no Colégio Eleitoral.
A pressão judicial só surtiu efeito no fim de 2022. Documentos revelaram que Trump pagou US$ 750 em impostos federais nos anos de 2016 e 2017, e zero em 2020. Em 2018, o valor subiu para cerca de US$ 1 milhão. Descobriu-se também que suas declarações não haviam sido auditadas até 2019. A base eleitoral não se abalou: em 2024, Trump venceu também no voto popular e, em 2026, fechou acordo legal que blinda suas declarações anteriores a maio desse ano de qualquer auditoria da Receita Federal americana.
Por que o Brasil não é os EUA — e onde o perigo se parece
A diferença central está no eleitor. No Brasil, a corrupção lidera consistentemente as prioridades de voto. Nos EUA, não era tema central nem em 2016 nem em 2024 — até agora. Uma pesquisa Gallup de outubro mostra 89% dos americanos considerando a atual gestão corrupta, salto de 10 pontos percentuais em um ano e bem acima da faixa histórica de 72% a 79% registrada entre 2010 e 2025.
O dado americano sugere que a percepção pode virar rapidamente quando surgem indícios de enriquecimento próximo ao poder. No caso brasileiro, a investigação sobre Flávio Bolsonaro por suposta lavagem de dinheiro e evasão de divisas já existe. O desafio de Lula transforma o sigilo em arma de campanha, não apenas em tema judicial.
Mecânica jurídica: o que está em jogo nos próximos dias
- Condicionalidade: a quebra de sigilo de Lula só vale se Flávio aceitar o mesmo termo — o que o coloca em xeque público imediato.
- Escopo: abrange dados bancários, fiscais, telefônicos, da primeira-dama, de empresa familiar e de filhos. No caso do adversário, estender-se-ia a empresas e outros parentes.
- Instituições: TSE e STF precisam homologar. Qualquer recusa ou atraso vira munição política.
Nos EUA, a abertura veio por via judicial após anos de disputa. No Brasil, a via é eleitoral e institucional simultânea. O calendário aperta: 2026 é ano de eleição presidencial.
Impacto direto para quem decide capital e risco
Para investidores e empresários, três variáveis merecem monitoramento contínuo:
- Credibilidade institucional: se o STF/TSE validarem o pedido, sinalizam que sigilos podem ser rompidos por acordo político — precedente perigoso para privacidade patrimonial.
- Volatilidade cambial e de juros: incerteza sobre regras do jogo eleitoral costuma pressionar real e curvas de juros longos.
- Relação bilateral: alinhamento Lula-Democratas vs. Bolsonaro-Trump afeta comércio, tecnologia e fluxos de investimento direto.
O que observar daqui para frente
A resposta de Flávio Bolsonaro definirá o ritmo. Se aceitar, a disputa migra para o conteúdo dos dados — e aí a lição de Trump vale: revelações técnicas raramente derrubam lideranças com base mobilizada. Se recusar, Lula ganha narrativa de transparência unilateral, mas corre o risco de parecer vitimista se os próprios sigilos não revelarem nada de novo.
Paralelamente, a escalada da percepção de corrupção nos EUA — 89% na pesquisa Gallup — indica que o tema pode voltar a ser decisivo no voto americano em 2028. No Brasil, ele nunca saiu do centro. O empresário que antecipa cenários deve preparar-se para um ciclo onde sigilo fiscal deixa de ser direito privado e vira ativo de campanha, com consequências imprevisíveis para governança corporativa e compliance tributário nos dois maiores países das Américas.