Você escolheria 13,65% ao ano ou 12,5%? A resposta óbvia pode ser a maior armadilha da sua carteira nos próximos cinco anos. A taxa que brilha hoje no extrato não garante o mesmo brilho no vencimento.
O segredo não está no número atual, mas na trajetória invisível que ele vai percorrer. Entender essa dinâmica separa o investidor que protege o patrimônio de quem apenas persegue rentabilidade passada.
A armadilha da comparação instantânea
O CDI (Certificado de Depósito Interbancário) reflete o custo do dinheiro por um único dia útil. Embora divulgado de forma anualizada, ele muda sempre que o Copom mexe na Selic — o que acontece a cada 45 dias, aproximadamente. Travar uma aplicação no CDI hoje é apostar que a taxa média dos próximos 1.825 dias será igual à de hoje.
Já o prefixado funciona como um contrato de aluguel de longo prazo. Ao fechar 12,5% ao ano por cinco anos, você sabe exatamente o valor nominal que receberá no final, independentemente do que o Banco Central decida amanhã. O preço do título oscila no meio do caminho, mas o combinado no vencimento não muda.
Comparar uma taxa flutuante de curtíssimo prazo com uma taxa travada por anos é comparar a temperatura de hoje com a média do ano inteiro. O erro está na unidade de medida, não nos números.
O cálculo que inverte a lógica
Imagine R$ 100 mil aplicados por cinco anos em dois cenários equivalentes em risco, tributação e liquidez. A simulação abaixo mostra por que a largada não define a chegada:
- Cenário A (CDI médio a 10% a.a.): Patrimônio final ~ R$ 161 mil.
- Cenário B (Prefixado 12,5% a.a.): Patrimônio final ~ R$ 180 mil.
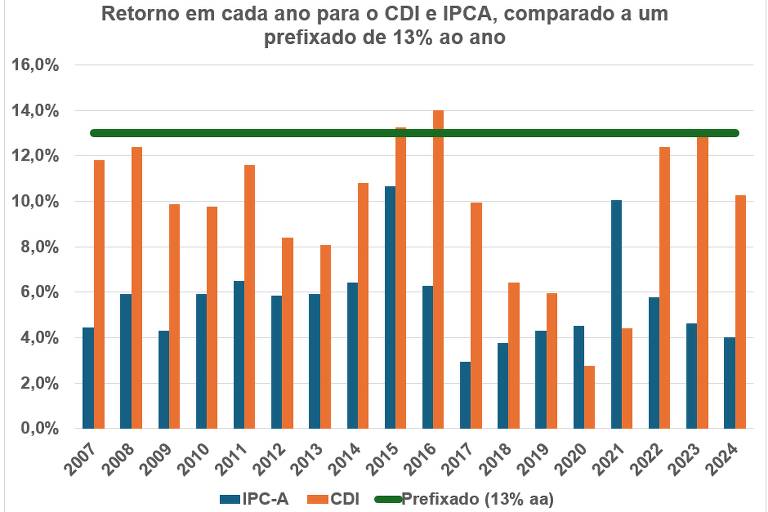
Mesmo partindo de 13,65% contra 12,5%, o prefixado deixa quase R$ 19 mil a mais no bolso se os juros caírem. Agora, inverta a premissa: se o CDI médio for 13% ao ano, o pós-fixado vence com ~R$ 184 mil contra R$ 180 mil. A vitória pertence a quem acertar a taxa média acumulada, não a de hoje.
O que o mercado já sabe — e você precisa precificar
Não basta achar que a Selic vai cair. As taxas prefixadas de hoje já embutem as expectativas majoritárias do mercado sobre inflação, atividade econômica e próximos passos do Copom. Se todos esperam queda para 10%, o prefixado não pagará 12,5%; ele pagará algo próximo de 10% mais um prêmio de risco.
A oportunidade real surge apenas quando sua convicção particular diverge do consenso precificado. Se você projeta CDI a 10% e o título oferece 12,5%, há assimetria a seu favor. Se projeta 13%, o pós-fixado continua superior. A decisão exige humildade: sua projeção pode estar errada, e o prêmio de risco do prefixado existe justamente para remunerar essa incerteza.
Três perguntas antes de assinar o termo
Antes de escolher, responda com honestidade brutal:
- Qual trajetória da Selic considero mais provável nos próximos cinco anos, admitindo que choques fiscais ou inflacionários podem mudar tudo?
- Essa minha expectativa torna a taxa prefixada ofertada hoje atrativa ou cara?
- Consigo manter o dinheiro aplicado até o vencimento sem precisar vender no meio do caminho?
A última pergunta é decisiva. Prefixado vendido antes do prazo expõe você à marcação a mercado — e perdas reais se os juros subirem. Pós-fixado acompanha a Selic, mas nem sempre oferece liquidez diária sem custo. Conhecer o próprio horizonte de resgate vale mais que qualquer previsão macroeconômica.
A estratégia que dispensa a bola de cristal
Não existe “melhor” absoluto; existe o adequado ao seu prazo e tolerância. A solução mais robusta costuma ser dividir a aposta: parte em prefixado para travar rentabilidade nominal no longo prazo, parte em pós-fixado (ou atrelado à inflação) para proteger contra surpresas de alta de juros.
A proporção ideal depende de quando você vai precisar do dinheiro e de quanto volatilidade no extrato consegue dormir vendo. Quem tem cinco anos de horizonte e estômago para oscilação pode carregar mais prefixado. Quem pode precisar do recurso em dois anos deve priorizar liquidez e pós-fixado.
O que observar daqui para frente
Fique atento às atas do Copom e às projeções do Boletim Focus para calibrar sua expectativa de CDI médio. Acompanhe também a curva de juros futuros (DI1) — ela mostra exatamente qual taxa o mercado precifica para cada vencimento. Se a curva embutir queda forte e você discordar, o pós-fixado ganha força. Se a curva parecer otimista demais com a queda, o prefixado vira oportunidade.
No fim, a taxa de 12,5% não é “menor” que 13,65%. Ela é certa por cinco anos. A outra é apenas a foto de hoje. Na renda fixa, certeza de prazo longo costuma valer mais que incerteza de curto prazo — desde que o prazo seja realmente seu.