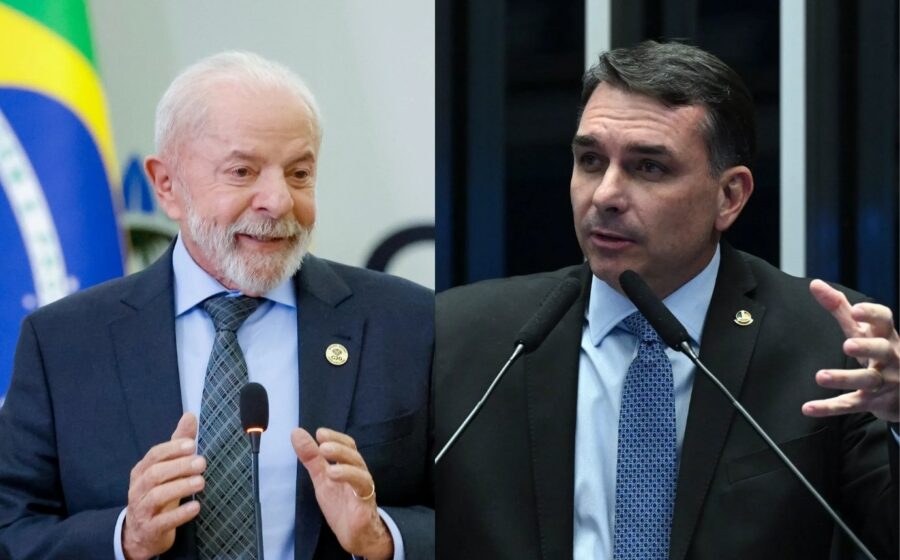
A reforma tributária entra em sua fase decisiva a partir de janeiro de 2027, e o próximo presidente terá a caneta na mão para definir o ritmo e a forma da transição. Lula defende a continuidade integral do modelo aprovado, enquanto Flávio Bolsonaro promete revisar alíquotas e extinguir a cobrança automática de impostos. O que está em jogo não é apenas uma disputa ideológica, mas o custo real que empresas e consumidores vão pagar nos próximos anos.
A alíquota que assusta o mercado
O ponto central da divergência é a alíquota-padrão do IVA dual (CBS + IBS). Estimativas técnicas indicam que o percentual pode se aproximar de 28%, o que colocaria o Brasil entre as maiores cargas sobre consumo do mundo. A equipe de Flávio Bolsonaro classifica esse patamar como “insustentável” para o capital de giro das empresas e para o poder de compra das famílias.
Lula, por sua vez, argumenta que a alíquota nominal elevada esconde a eliminação de tributos em cascata e que a simplificação trará ganhos de eficiência que compensam o valor facial. O programa de governo registrado no TSE prevê manter os regimes especiais setoriais e a devolução de impostos para famílias de baixa renda (cashback) como âncoras de justiça social.
Split payment: a briga pelo fluxo de caixa
Outro campo de batalha técnico é o split payment, mecanismo que separa automaticamente o valor do imposto no momento do pagamento da venda. A ex-presidente da Caixa Daniella Marques, voz econômica da campanha do PL, afirma que o sistema “asfixia o capital de giro”, especialmente de pequenos e médios negócios que dependem do giro rápido do caixa para financiar operações.
A implementação está prevista de forma gradual e está atrelada à operacionalização da CBS e do IBS. Retirá-la exigiria alteração nas leis complementares que regulamentam a Emenda Constitucional 132 — o que demanda maioria absoluta na Câmara e no Senado.
- CBS (federal): entra em vigor em janeiro de 2027, substituindo PIS e Cofins.
- IBS (estados/municípios): transição longa, entre 2029 e 2033, substituindo ICMS e ISS.
- Imposto Seletivo: incide sobre bens prejudiciais à saúde/meio ambiente; Flávio já criticou, mas agora fala em “revisão”.
O que mudou no discurso de Flávio Bolsonaro
Em maio, ainda na pré-campanha, o senador chegou a defender a revogação completa do modelo aprovado pelo Congresso. Em outubro, o tom mudou: passou a dizer que quer “aproveitar os avanços da simplificação” mas rever regras de cobrança e benefícios setoriais. A estratégia agora é condicionar qualquer mudança a um grupo de especialistas a ser instalado no primeiro semestre de 2027, sob coordenação do senador Rogério Marinho (PL-RN).
Não há, contudo, lista oficial de quais exceções seriam cortadas nem estimativa de impacto arrecadatório. Setores que conquistaram regimes diferenciados na tramitação original — como serviços, saúde, educação e transportes — já se mobilizam para blindar suas conquistas.
Os limites do poder presidencial em 2027
Quem vencer a eleição herdará uma reforma já constitucionalizada. Mudar a estrutura do IVA dual ou acabar com o cashback exige PEC: 308 votos na Câmara e 49 no Senado, em dois turnos cada. Alterar alíquotas ou extinguir o split payment passa por leis complementares (maioria absoluta nas duas Casas).
Além disso, a transição do IBS foi negociada com governadores e prefeitos. Qualquer tentativa de acelerar, desacelerar ou redesenhar a partilha de receitas disparará uma nova rodada de negociação federativa — algo que o Executivo sozinho não resolve.
O que observar daqui para frente
O calendário não perdoa: a CBS nasce em 2027, e as empresas precisam adaptar sistemas, contratos e precificação já no primeiro trimestre. Se você é gestor ou investidor, três variáveis definirão o cenário prático: (1) a alíquota efetiva calibrada na lei complementar de regulamentação; (2) a manutenção ou não do split payment; (3) a velocidade da transição do IBS nos estados onde você opera. Acompanhe a tramitação das leis complementares no Congresso — é ali que o texto final ganha forma, independentemente de quem ocupe o Palácio do Planalto.