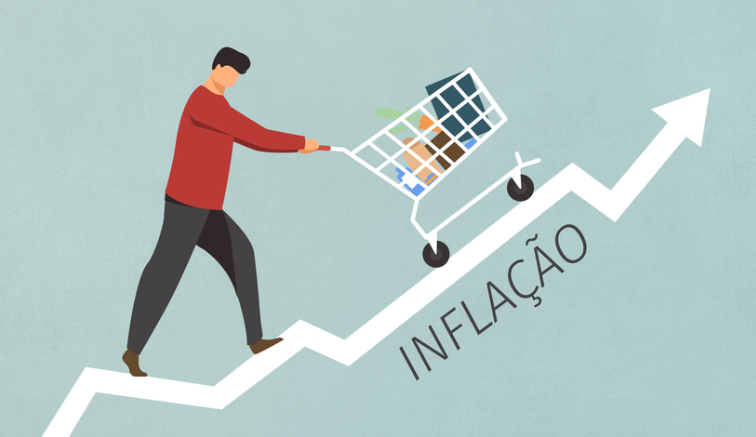
Guardar dinheiro na poupança ou deixá-lo parado na conta corrente tem um preço invisível: a inflação come o poder de compra silenciosamente. Quanto mais tempo o recurso fica estagnado, menor será o que ele compra no futuro.
O Índice Nacional de Preços ao Consumidor Amplo (IPCA) mede essa erosão. Quando o rendimento não acompanha o índice, o patrimônio encolhe em termos reais — mesmo que o número na tela não mude.
O mito do “preciso de muito para começar”
Muita gente adia o primeiro investimento achando que precisa de capital alto. A realidade é outra: hoje existem alternativas acessíveis a partir de R$ 100.
No cooperativismo de crédito, o RDC (Recibo de Depósito Cooperativo) funciona como o CDB dos bancos tradicionais. A diferença? Remuneração acima da poupança, tributação regressiva de Imposto de Renda e cobertura do Fundo Garantidor do Cooperativismo de Crédito (FGCoop) até R$ 250 mil por CPF.
- Aporte inicial: R$ 100
- Tributação: IR regressivo (22,5% a 15% conforme prazo)
- Garantia: FGCoop até R$ 250 mil por CPF
- Liquidez: varia conforme a série contratada
A base que ninguém pula: reserva de emergência
Com quase quatro décadas de mercado, o especialista Bruno Sérgio Dutra é enfático: antes de qualquer aplicação, construa um colchão de segurança. A regra prática é acumular o equivalente a seis vezes os custos fixos mensais — seus e da família.
Esse dinheiro deve estar disponível para saque imediato. Só depois de garantida a tranquilidade de curto prazo é que se define horizonte, objetivo e tolerância ao risco para os investimentos seguintes.
Educação financeira como ferramenta de decisão
Saber escolher exige conhecimento. Por isso, instituições como o Sicoob disponibilizam cursos gratuitos com certificação, módulos práticos e avaliações ao final de cada etapa. O conteúdo vai do orçamento doméstico à análise de risco.
Outro recurso prático é o Índice de Saúde Financeira do Cooperado, acessível pelo aplicativo na área “Minhas Finanças”. Um questionário rápido devolve um diagnóstico em três níveis — boa condição, atenção ou necessidade de ajuda — e sugere trilhas de aprendizagem personalizadas.
O orçamento que revela o invisível
Planilha, bloco de notas ou app: o formato importa menos que o hábito. Lance todas as receitas e classifique cada despesa em três categorias:
- Necessário: moradia, alimentação, saúde, transporte essencial
- Supérfluo: lazer, assinaturas, compras não urgentes — passíveis de redução
- Desperdício: juros de atraso, taxas evitáveis, compras por impulso — alvos de eliminação
Essa clareza mostra exatamente quanto pode ser redirecionado para investir todo mês sem comprometer o padrão de vida.
O que observar daqui para frente
O cenário macroeconômico segue volátil: Selic em patamar elevado, IPCA acima da meta e câmbio sensível ao exterior. Nesse ambiente, a diferença entre deixar o dinheiro parado e alocá-lo em ativos que batam a inflação pode significar anos de poder de compra preservados — ou perdidos.
Acompanhe as reuniões do Copom, a divulgação mensal do IPCA e as projeções do Boletim Focus. Ajuste a alocação sempre que o horizonte ou o perfil de risco mudarem. O custo de não decidir costuma ser maior que o custo de errar e corrigir.